


倉元製作所(5216)は、ペロブスカイト子会社への総額590万米ドルの出資契約を結び、事業化へ前進しました。ただし、契約締結は黒字化や大化けを保証しません。ロボット事業の品質問題と赤字、親会社株式の希薄化も評価を左右します。
本記事では、2026年9月16日までの開示情報と9月15日終値143円を基準に、最新決算、東北電力との実証、出資条件を確認します。次の決算と分割出資で何が変われば株価の再評価につながるかまで解説します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
倉元製作所はガラス加工からロボット・ペロブスカイトへ事業を広げた

倉元製作所は基板加工に加え、半導体加工、不動産賃貸、業務用ロボットを手掛けています。現在利益を稼ぐ事業と、将来の収益を目指す事業は別です。まず、各事業の役割と足元の損益を押さえます。
基板加工と不動産賃貸が足元の利益を支える
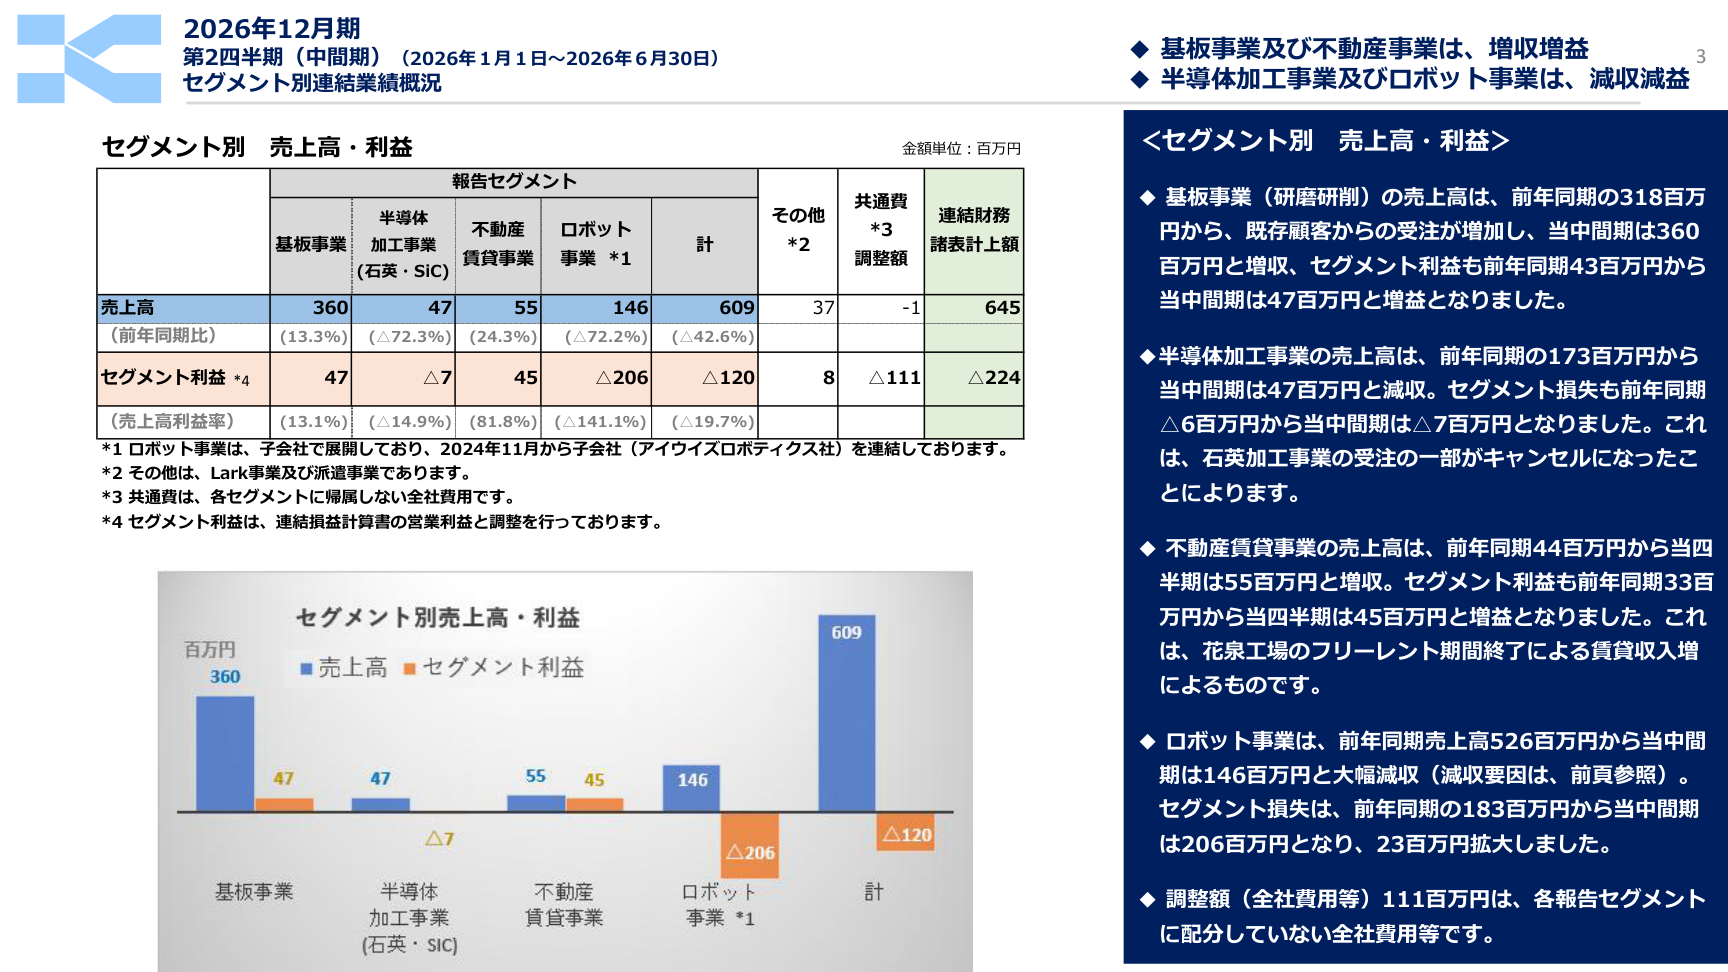
2026年12月期上期の基板事業は、売上高3億60百万円、セグメント利益47百万円でした。既存顧客の受注が増え、前年同期から増収増益です。不動産賃貸も花泉工場のフリーレント終了により、売上高55百万円、利益45百万円へ伸びました。
利益の土台は、いまも基板と不動産です。一方、半導体加工は石英加工の受注キャンセルで減収となりました。半導体関連という分類だけで、全事業が需要拡大の恩恵を受けるとは限りません。事業ごとの実績で確かめましょう。
ロボットは2025年売上の約半分を占めたが変動が大きい
アイウイズロボティクスが担うロボット事業の2025年12月期の外部売上高は、10億17百万円でした。連結売上高20億10百万円の約50.6%を占め、ガラス加工中心だった事業構成を変えています。
しかし、2026年上期の同事業は大幅減収と赤字拡大に陥りました。売上が大きい事業ほど、受注停止や納品遅延が連結業績を直撃します。人手不足や省力化の需要は追い風でも、個別製品の品質と納入後の運用が伴わなければ、継続受注にはつながりません。
[関連]ロボット関連銘柄を徹底解説!人口減少時代の成長株を探る
ペロブスカイトは実証と量産準備を進める段階
倉元製作所は、ガラス加工や成膜の技術を生かし、ガラス型・フィルム型のペロブスカイト太陽電池に取り組んでいます。事業はKURAMOTOペロブスカイトに移し、外部資金と技術支援を受ける体制を整えました。
8月末の合弁開示では、年産1MWの量産に使う花泉工場のスペースや設備の提供を示しています。ただし、設備能力は販売数量でも受注残でもありません。東北電力との性能評価、製造条件の確立、商用契約、納品という順序を踏んで初めて収益力を測れます。
2025年の約31億円赤字を処理しても資金繰りの課題は残る

2025年12月期は、ペロブスカイト設備の費用処理とのれん減損が重なり、最終赤字が約30.8億円に膨らみました。一時的な損失が減っても、本業の赤字が解消するとは限りません。損失の内訳と現金の動きを分けて読みます。
8億63百万円の研究開発費が営業赤字を押し下げた
会社は、ペロブスカイト太陽電池の製造パイロット設備に関する8億63百万円を、2025年12月期の研究開発費として一括計上しました。営業損失14億24百万円の約6割に相当します。
この費用が毎年同額で続くわけではありません。ただし、翌年に赤字が縮小しても、それだけで収益体質が改善したとはいえません。設備からどれだけ売上と粗利益が生まれるかが回収の条件です。研究開発費が減った効果と、受注や採算が改善した効果を分けて確認する必要があります。
のれん減損で会計負担は軽くなったが受注回復は別問題
2025年12月期には、ロボット子会社の買収に伴うのれんを15億11百万円減損しました。通常ののれん償却約3億90百万円と合わせると約19億円となり、最終損益を大きく悪化させています。
減損は、その時点で同額の現金が出ていく費用ではありません。一方で、買収時に期待した収益力を引き下げた結果です。将来の償却負担が軽くなる効果と、事業が稼ぐ力の回復は区別します。2026年上期にもロボット赤字が続いており、減損処理だけで再建が完了したとは評価できません。
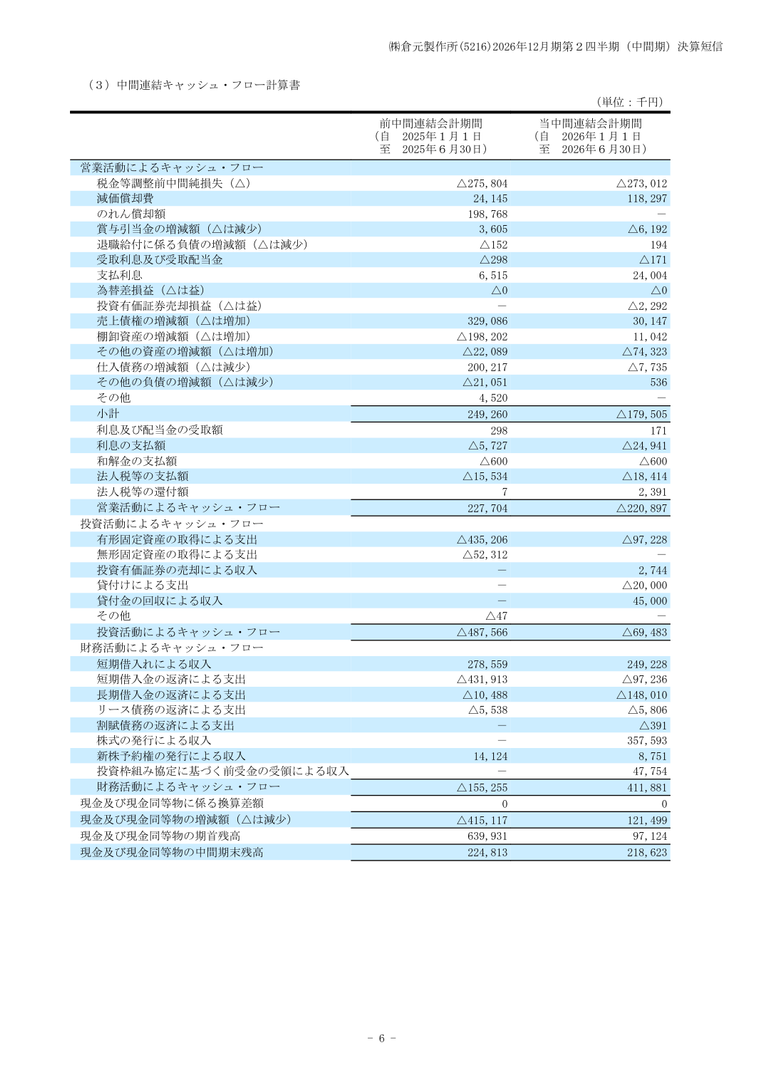
現金は増えたが営業キャッシュフローは2.2億円の赤字
2026年6月末の現金及び現金同等物は2億18百万円となり、2025年末の97百万円から増えました。ただし、上期の営業キャッシュフローは2億20百万円のマイナスです。株式発行などによる財務キャッシュフローの4億11百万円の流入が支えています。
現金の増加を、本業による資金創出と読み替えてはいけません。自己資本比率は51.5%へ改善したものの、中間決算では継続企業の前提に関する重要な不確実性が残りました。資金調達後も、事業からの現金流出が止まるかを追う必要があります。
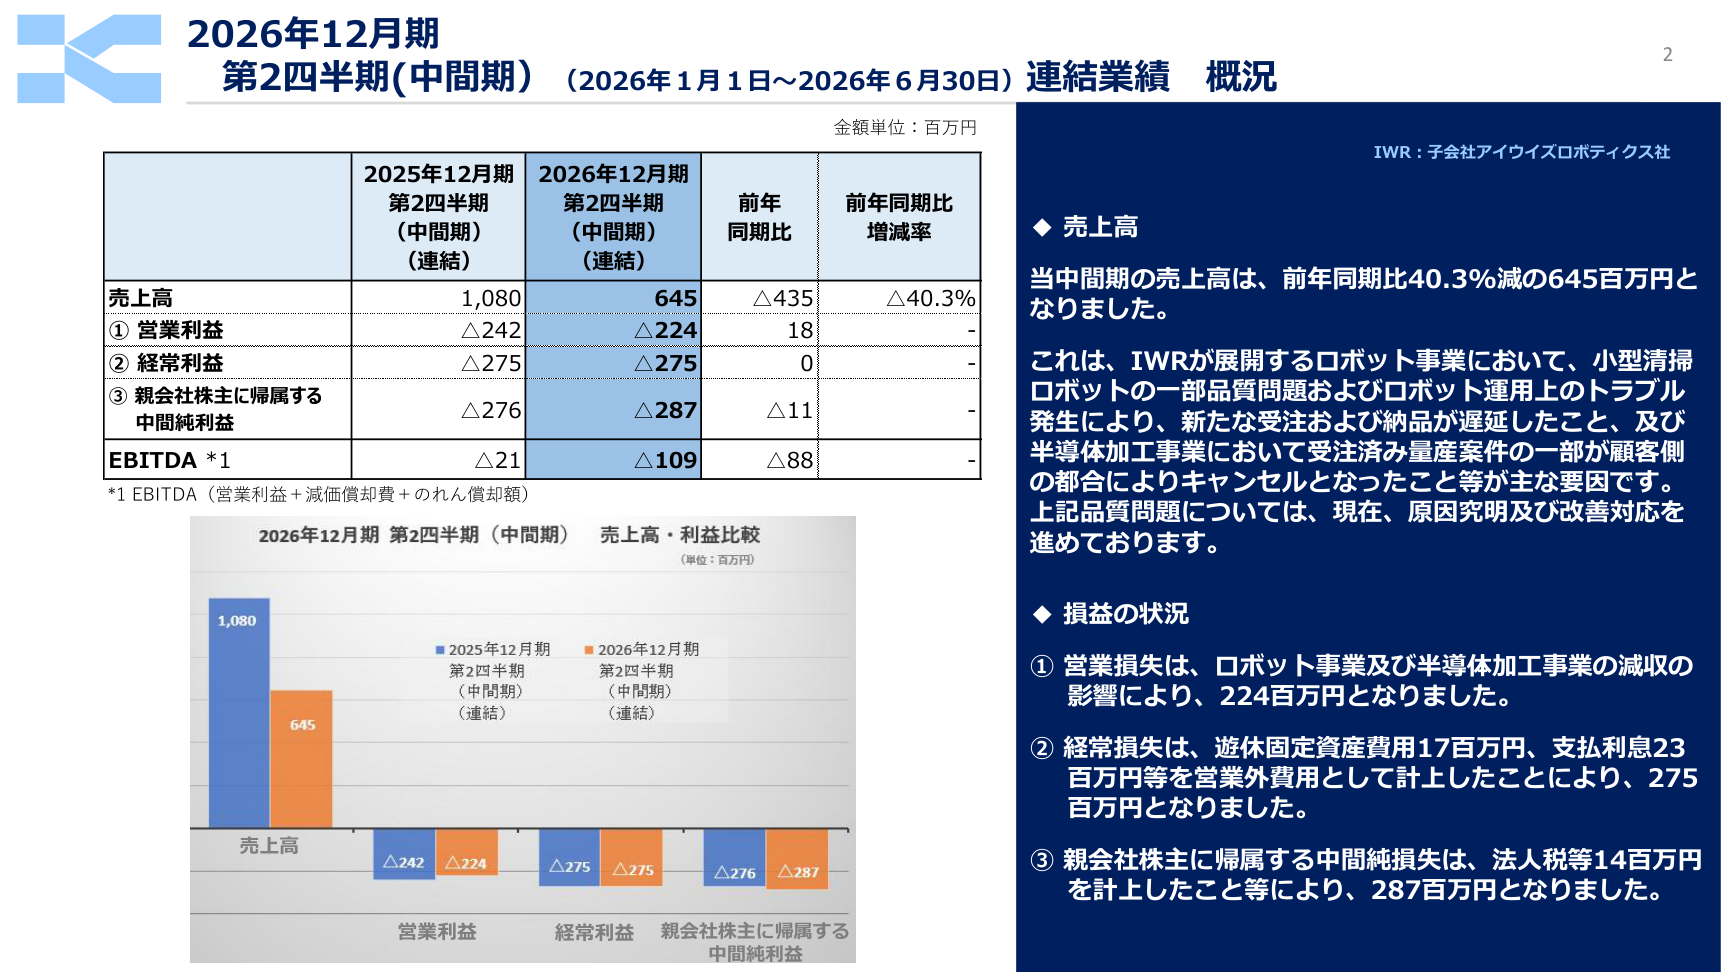
2026年上期は40.3%減収|ロボットの品質問題が回復を妨げる

最新の中間決算は売上高6億45百万円、営業損失2億24百万円、最終損失2億87百万円でした。営業赤字は前年同期から縮小しましたが、売上回復を伴っていません。受注遅延の原因と4〜6月だけの実績を確認します。
2025年の巨額赤字後も上期は最終赤字が続く
直近4期と最新の上期実績を比べると、2024年の黒字転換後も収益は安定していません。上期は半年の累計なので、年間実績と同じ長さの期間ではない点に注意が必要です。
| 決算期 | 売上高 | 営業損益 | 最終損益 |
|---|---|---|---|
| 2022年12月期 | 1,058 | △117 | 0 |
| 2023年12月期 | 704 | △407 | △555 |
| 2024年12月期 | 1,567 | 95 | 31 |
| 2025年12月期 | 2,010 | △1,424 | △3,080 |
| 2026年12月期上期 | 645 | △224 | △287 |
受注遅延の背景に約1,100台の部品交換がある
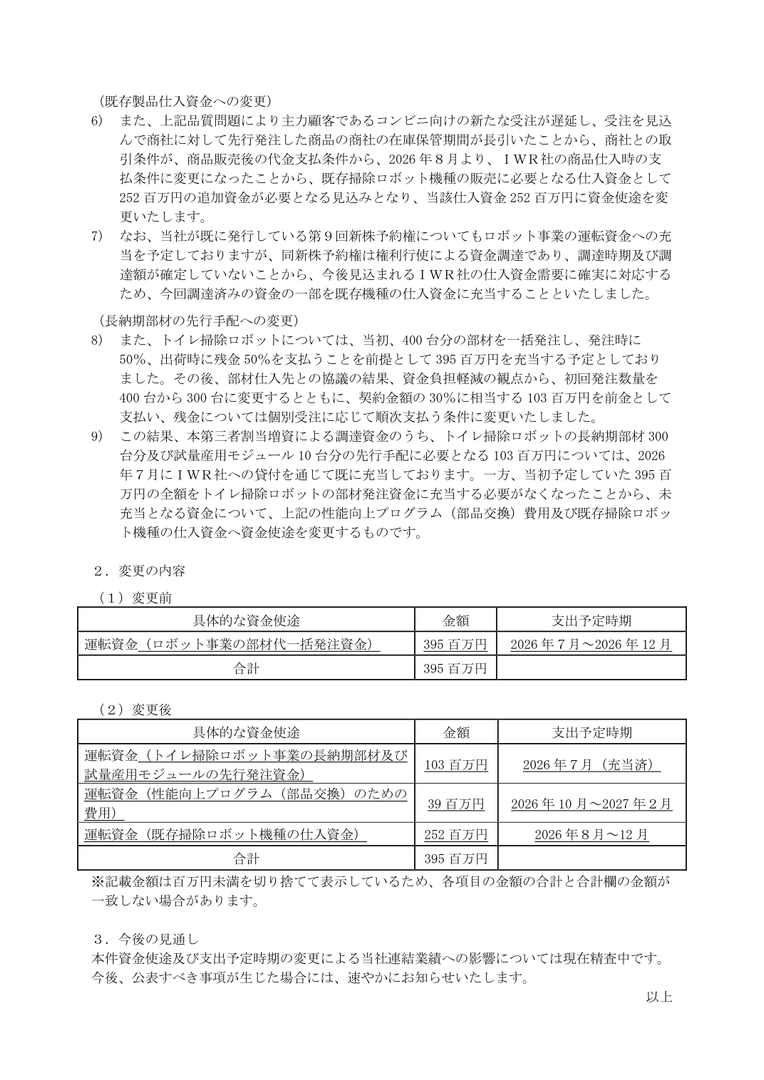
8月21日の開示で、納入済みの掃除ロボット約1,100台にゴミ飛散の問題があり、モーター交換で対応すると説明されました。輸送や作業などに39百万円を充て、2026年12月までの交換完了を予定しています。
さらに仕入代金の支払条件が変わり、既存機種の仕入資金に2億52百万円が必要となりました。単なる納期のずれではなく、品質対応と運転資金負担が受注回復を左右します。顧客が対応を承認した事実は前進ですが、新規注文や納品再開の金額まで確定したわけではありません。
4〜6月の売上は約3.24億円で1〜3月とほぼ横ばい
中間期累計から1〜3月を差し引くと、4〜6月の全社売上高は約3億24百万円です。1〜3月の約3億22百万円から大きく伸びておらず、営業損失も約1億11百万円から約1億13百万円へ拡大しました。
ロボット売上も、内部取引を含むセグメント計で約72百万円から約74百万円へ小幅増にとどまります。第2四半期だけを見ても、受注回復が業績に表れたとは言い難い結果です。次は7〜9月の売上増だけでなく、返品・交換対応を含めた採算の改善が必要になります。
基板と不動産の黒字だけでは全社黒字に届かない
上期の基板と不動産のセグメント利益は、合計で約93百万円でした。一方、ロボットの損失は2億6百万円、全社費用などの調整額は1億11百万円です。半導体加工も7百万円の赤字となっています。
黒字事業の改善だけで、新規事業の負担を埋める規模には達していません。会社は2026年12月期の通期予想を引き続き非開示としました。期待する市場規模から売上を先に置かず、受注再開と四半期ごとの利益率を確認する姿勢が必要です。現時点で予想PERを計算できない理由も、ここにあります。
ペロブスカイトは東北電力との実証に加え590万ドルの合弁契約へ進んだ

ペロブスカイト事業では、共同評価の開始と正式な出資契約という進展がありました。技術面の実証と資金面の契約は、それぞれ別の成果です。商用受注へどこまで近づいたかと、将来の持分がどう変わるかを確認します。
国の20GW目標は追い風だが倉元の受注額ではない
政府はペロブスカイト太陽電池を2040年に約20GW導入する目標を掲げています。軽量なフィルム型は従来のパネルを置きにくい屋根や壁面に使えるため、設置場所を広げる技術として期待されています。
ただし、国の導入目標がそのまま倉元製作所の受注や売上になるわけではありません。量産技術、耐久性、価格、供給体制で競争が生じます。エネルギー関連銘柄を比べる際も、材料供給、電池製造、施工のどこで稼ぐ企業かを分け、各社の商用化段階と収益への寄与を確認しましょう。
[関連]ペロブスカイト太陽電池関連銘柄の本命一覧|積水化学など注目株を解説【2026年】
東北電力との性能評価は商用採用の決定ではない
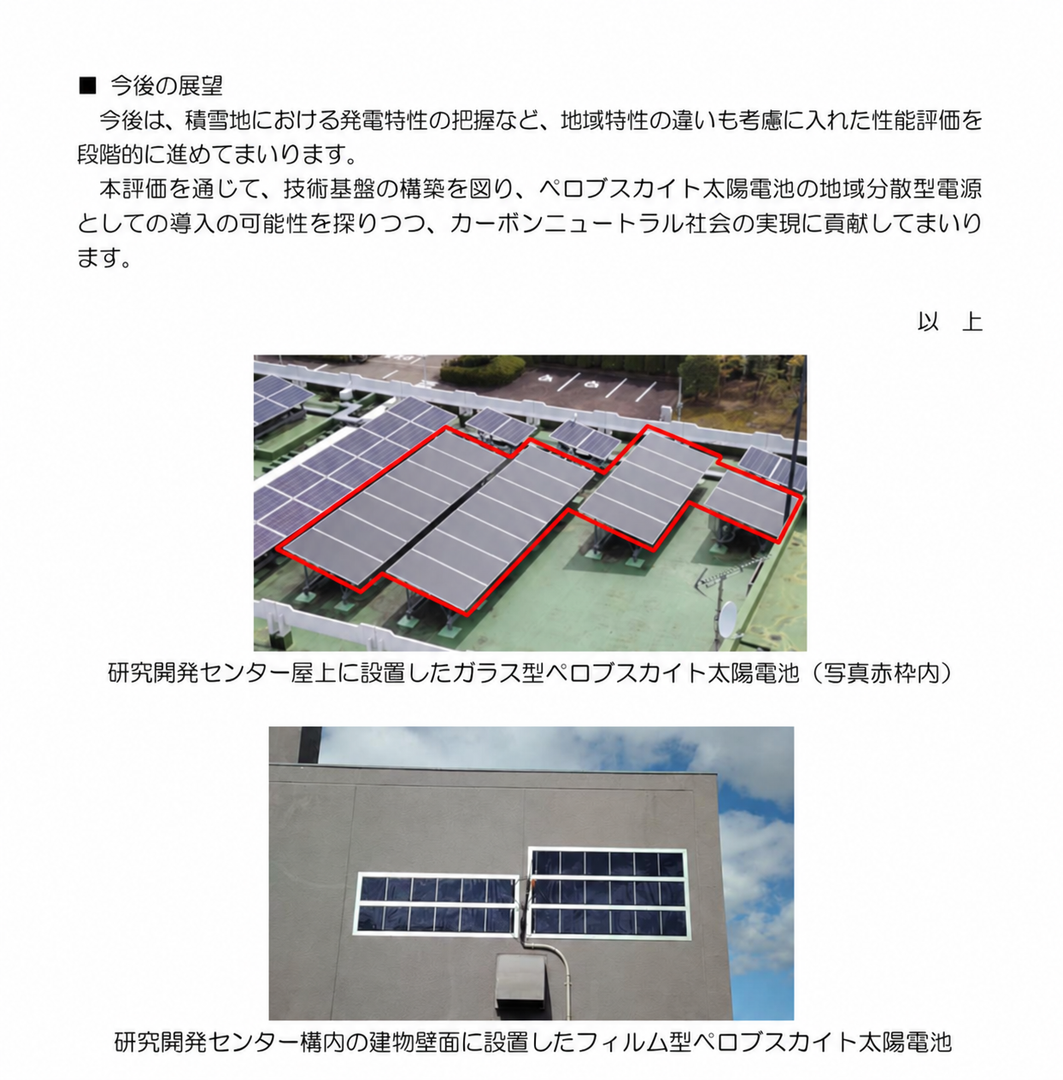
東北電力と倉元製作所は2026年7月17日、ペロブスカイト太陽電池の性能評価開始を発表しました。ガラス型を研究開発センターの水素製造システムや電力系統に接続し、従来型との発電量比較や耐久性を検証します。フィルム型は壁面で評価します。
共同評価の開始と、大口の購入契約は別です。発表では購入金額や最低発注量は示されていません。積雪地の特性も含めて評価を進める計画であり、投資判断では測定結果の公表と、その後の有償導入へ進んだかを追います。
9月10日に正式契約を締結|590万ドルを12回で出資
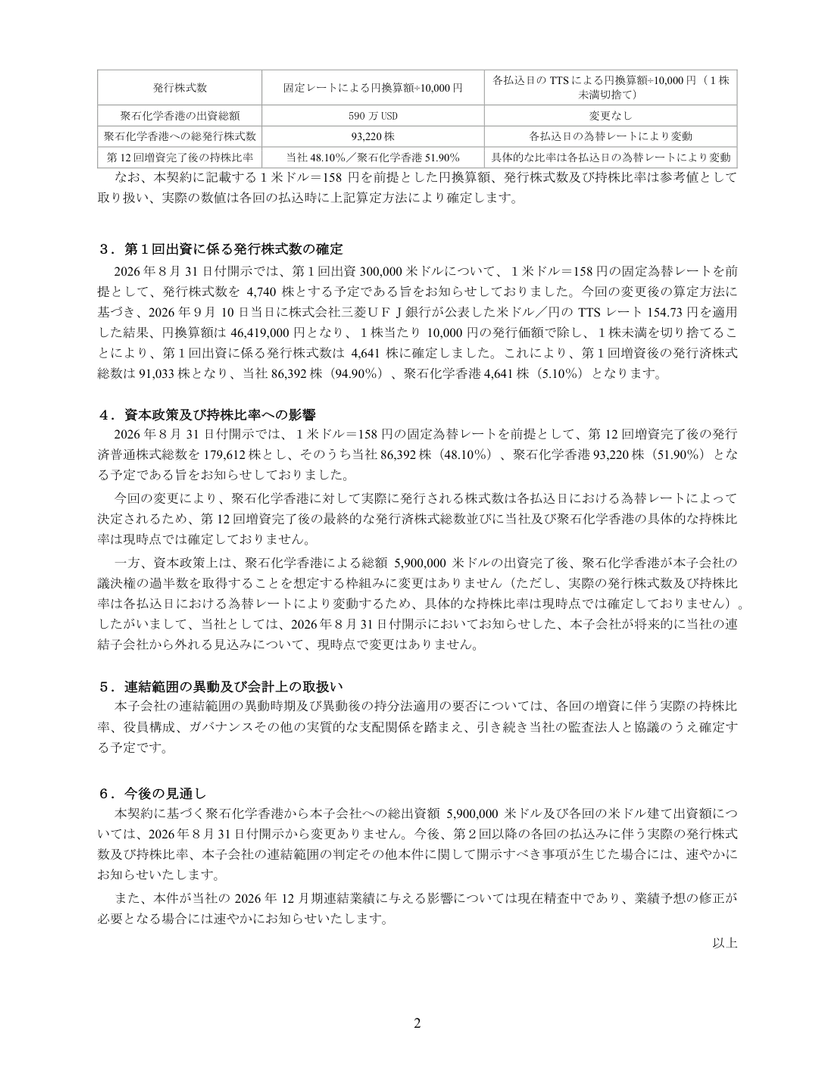
9月10日、倉元製作所とペロブスカイト子会社、聚石化学香港は合弁・投資・株主間契約を締結しました。総額590万米ドルを12回に分けて子会社へ出資する内容で、6月時点の協議段階から進んでいます。
第1回の30万米ドルは、すでに受領していた前受金を出資へ振り替える扱いです。590万ドル全額の入金完了でも、親会社が直接受け取る資金でもありません。9月11日の開示では第1回の発行株数が確定しましたが、残りは2028年末までの分割出資として確認する必要があります。
最終持分は未確定|子会社の連結除外も見込まれる
第1回増資後の持分は倉元製作所94.90%、聚石化学香港5.10%です。最終的に香港側が過半数を持つ枠組みですが、円換算が固定レートから各払込日の銀行公表レートへ変わり、最終比率は未確定となりました。
資金負担の軽減と、将来利益に対する持分低下の両方があります。連結除外の時期や持分法の適用も確定していません。倉元は工場の賃貸や販売代理なども担いますが、事業が成長しても、その売上や利益がすべて親会社に帰属する前提では評価できません。
倉元製作所の株価は143円|低位株でも割安とは限らない

9月15日終値143円なら100株の購入代金は1万4,300円です。しかし、購入額の小ささと企業価値の割安さは別です。過去の急騰、現在の時価総額、今後増える可能性がある株数を合わせて評価します。
2024年高値658円から約78%下落|材料後の上昇は続いていない
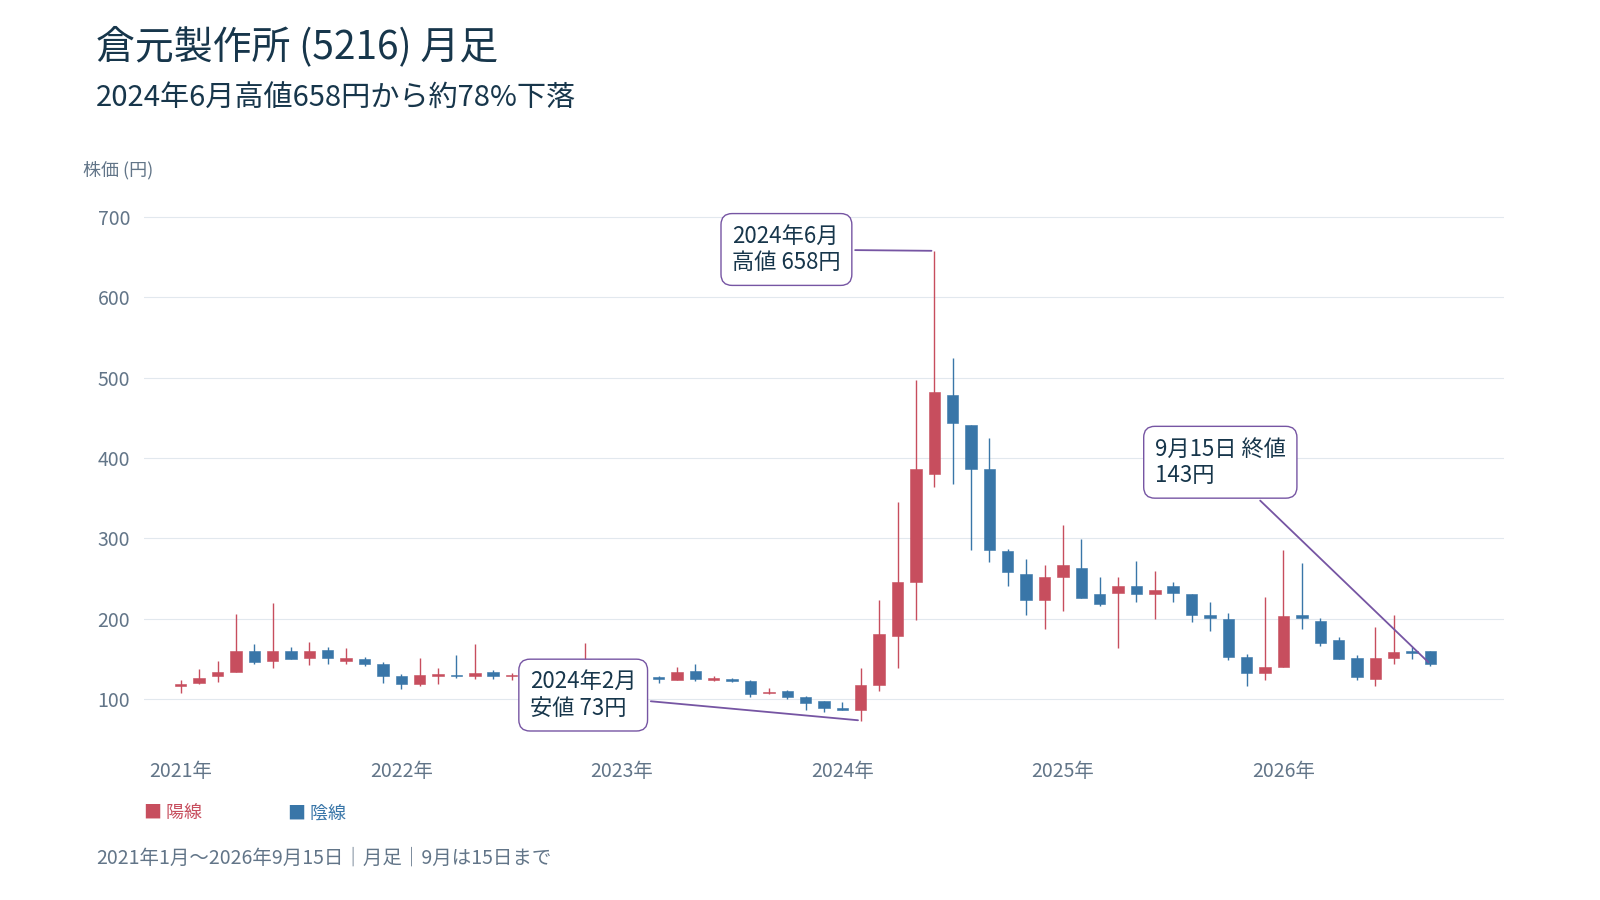
株価は2024年2月の安値73円から同年6月の高値658円まで約9倍に上昇しました。ただし、2026年9月15日終値143円は、その高値を約78.3%下回ります。過去の大化けの再現は保証されません。
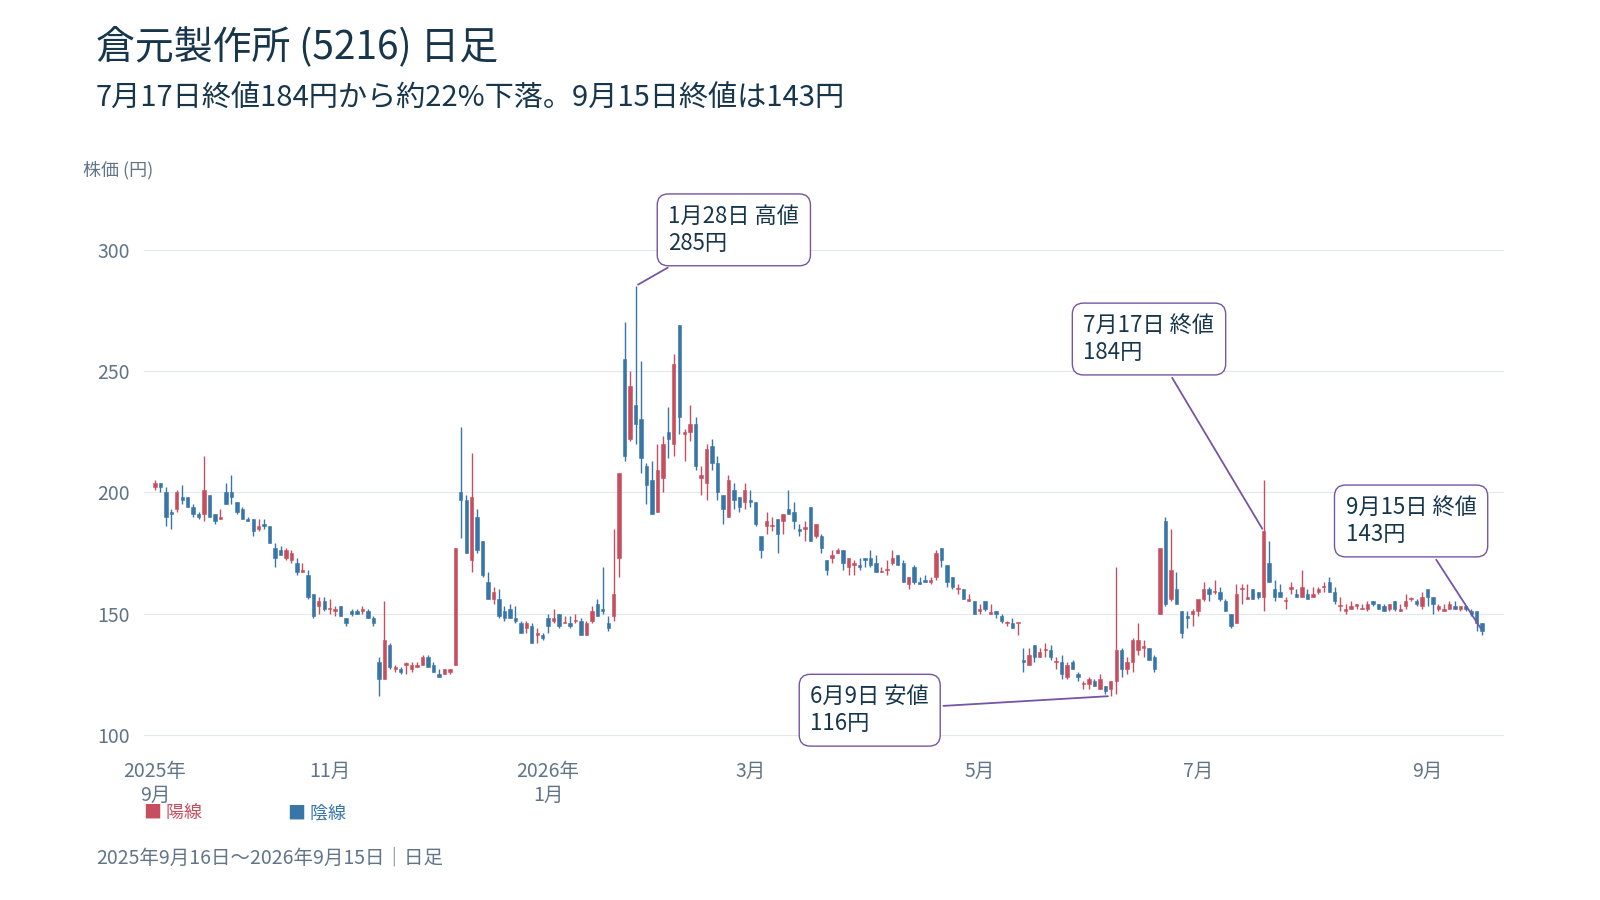
足元でも東北電力との発表があった7月17日終値184円から約22.3%下落しました。6月安値116円は上回る一方、材料発表後の買いは続いていません。一時的な反応と業績を伴う再評価を分けて考えます。
時価総額は約78億円|予想PERで上昇余地は測れない
143円に8月末の発行済株式数5,464万2,075株を掛けると、時価総額は約78.1億円です。2025年12月期売上高20億10百万円の約3.9倍に相当します。赤字と通期予想非開示が続くため、予想PERや利益成長率から目標株価を算定できません。
配当予想は0円です。参考PBRは6月末の1株純資産19.09円を使うと約7.49倍ですが、7月増資後の純資産を反映した値ではありません。過去売上を使う倍率も利益を保証しないため、低い株価の見た目だけを根拠に買うのは避けたいところです。
株数は年末比13.8%増|未行使の新株予約権も残る
発行済株式数は2025年末の4,799万8,575株から、2026年8月末に約13.8%増えました。第9回新株予約権は8月に行使がなく、251万8,500株分が残っています。全て行使されれば、現在の株数に対してさらに約4.6%増えます。
行使価額は170円で、9月15日終値143円を上回ります。潜在的な資金調達額を、すでに確保した現金として数えない姿勢が必要です。親会社の増資による1株価値の希薄化と、ペロブスカイト子会社での持分低下は、別々の問題として確認します。
[関連]赤字でも株価は上がる!?赤字企業の株に投資するメリットやポイントをプロが解説!
今後の注目点は9月末の追加出資と11月13日の第3四半期決算

次は、予定された資金が入り、受注再開が数字に表れるかを確かめる段階です。契約の発表回数より、払込み・納品・営業損益の変化を重視します。短期の値動きを追う際にも、次の3点を判断基準にすると期待先行の評価を避けやすくなります。
9月30日と10月30日の各50万ドルが予定通り払われるか
第2回出資は2026年9月30日に50万米ドル、第3回は10月30日に50万米ドルの予定です。正式契約を結んだ後も、各回の払込みと株式発行が実行されたかを追う必要があります。
出資原資には、聚石化学側が段階的に受け取る工場移転補償金を充てる説明があり、払込日程は変更される場合もあります。契約総額より、入金済みの金額と次の資金需要の対応を確認します。当初の為替換算による比率を固定せず、払込後の持分と連結範囲の開示を読み直しましょう。
11月13日の決算でロボット売上と赤字縮小が両立するか
第3四半期決算は2026年11月13日の予定です。9カ月累計の数字だけでなく、上期との差額から7〜9月単独の実績を出し、ロボット受注の再開と全社の赤字縮小が両立しているかを見ます。
4〜6月の全社売上高約3.24億円、営業損失約1.13億円が直前の比較基準です。売上が戻っても、交換対応費や仕入負担で資金流出が続けば回復は不十分です。通期予想の開示とともに、受注・納品の具体額や品質対応の進捗が示されるかを確認します。
大化けの条件は商用受注と株主に帰属する利益の具体化
大幅な再評価の条件は、ペロブスカイトの量産受注と継続利益が具体化し、ロボット事業の再建が進む点にあります。反対に、出資遅延、品質対応の長期化、追加増資が重なれば、テーマへの期待だけでは株価を支えにくくなります。
私の見立てでは、現段階は黒字回復を買う銘柄ではなく、事業化の進捗を確かめる銘柄です。好材料で買われても、売上や親会社への利益寄与が見えなければ持続性は乏しいと考えます。商用契約の金額、採算、入金時期まで判明すれば、評価の根拠は強まります。
まとめ|倉元製作所の大化けは契約後の入金と利益で判断する

倉元製作所は東北電力との実証と正式な合弁契約により、ペロブスカイト事業を前進させました。ただし、590万ドルは分割出資であり、将来の持分や利益の帰属まで確認する必要があります。
上期は40.3%減収で営業赤字が続き、ロボットの品質対応も残ります。9月末以降の払込みと11月13日の決算で、契約が資金と収益に変わったかを追いましょう。
143円という低い株価だけで割安と決めず、株数の増加と商用受注の採算を合わせて評価する姿勢が欠かせません。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。