
バンダイナムコホールディングスは2026年11月10日、27年3月期の営業利益予想を2,260億円へ引き上げました。従来計画から410億円の上方修正で、けん引役はカードやガンプラなどの玩具です。
ただ株価は2026年6月16日の3,530円から11月5日の6,824円まで上がり、発表前から大きく値を戻していました。玩具の伸びが下期も続くか、減益のゲームが下期に巻き返せるかが、今後の評価を分けます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
バンナムの通期営業利益2,260億円へ|上方修正の主役は玩具
中間期は売上高・利益とも2桁の伸びとなり、会社は通期計画を引き上げました。増益の内訳をみると、玩具の増益額が連結全体の増益額を上回り、ゲームなどの減益を埋めた構図です。
中間期は増収増益|通期計画のどこが変わったか
中間期の売上高は7,284.71億円で前年同期比13.1%増、営業利益は1,343.17億円で27.3%増でした。経常利益は1,426.82億円で29.5%増、純利益は995.11億円で26.1%増と、各段階で増収率を上回る増益です。
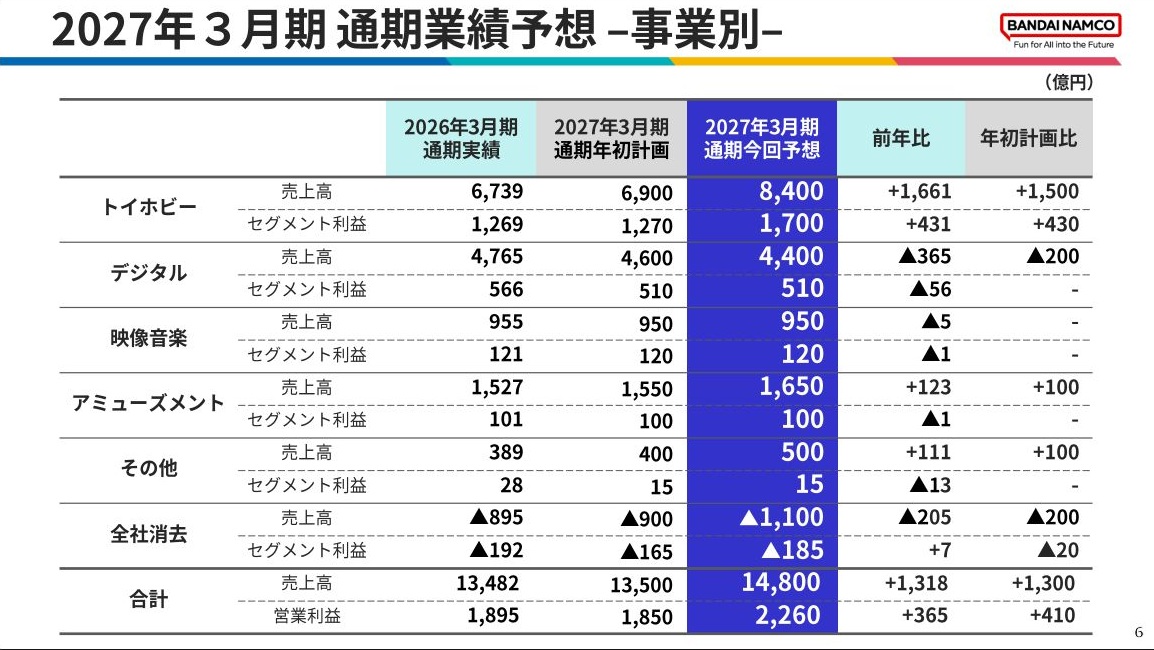
通期予想は売上高1兆4,800億円、営業利益2,260億円、純利益1,620億円です。営業利益は前期比19.3%増で、従来の1,850億円から22.2%引き上げられました。中間期だけで通期営業利益計画の59.4%を稼いでいます。
トイホビーの増益とデジタルの減益は分けて読む
トイホビー事業(玩具)の中間期売上高は4,120.40億円、営業利益は1,010.87億円でした。前年同期から360.52億円の増益となり、連結全体の増益額288.36億円を上回っています。
対照的にデジタル事業(ゲーム)は95.52億円の減益です。映像音楽も減益となり、アミューズメントなどの増益を合わせても、玩具以外は連結利益を押し下げました。今回の好決算は、全事業がそろって伸びた結果ではなく、玩具の成長が他事業の減益を補った結果です。
関税還付金などの一時要因を除いて利益を見る
中間期の利益には、関税還付金42億円が含まれます。トイホビー事業の営業利益に計上された一時要因で、来期以降も同じ規模で続く前提は置けません。連結営業利益から単純に差し引くと1,301.17億円となり、前年同期比の伸びは約23.4%です。
この試算は、前年の関税負担や商品構成の差まで調整した実力値ではありません。それでも還付金を除いて2割超の営業増益が残り、還付金だけでは好決算を説明できません。なお為替差益18.89億円は営業外収益に入り、営業利益とは分けて扱います。
人気IPは複数の事業で収益を生む|玩具とゲームで異なる稼ぎ方
同社の強みは、1つのIPを玩具、ゲーム、映像、施設へ広げられる点にあります。ただ同じIPでも、玩具は製造と販路、ゲームは発売時期とヒットの規模で利益の出方が変わります。
ガンダムやドラゴンボールを商品・ゲームへ広げる
IPはキャラクターや作品などの知的財産を指します。同社はガンダム、ドラゴンボール、ONE PIECEなどを軸に、グループで年間600以上のIPを商品、ゲーム、映像、施設に展開しています。
自社で保有するIPばかりではなく、権利元と連携して展開する作品も多くあります。強みは作品の人気に加え、1つのIPを複数の売り場へ届ける運用力にあります。今期はカード、ガンプラ、カプセルトイが伸びた一方、ゲームは大型新作の反動を受けました。同じIP群を抱えていても、事業ごとに損益の向きが分かれたのが今回の中間期です。
玩具は販売規模だけでなく利益率と供給力が重要
玩具の利益を伸ばすには、人気に加えて生産能力と販路が要ります。会社は静岡の新工場のフル稼働、2026年11月の大阪工場の稼働開始、北米でのカード現地生産など、供給の拡大を進めています。
品切れによる販売機会の取りこぼしを減らし、海外の需要へ応えるための施策です。中間期の営業利益率は24.5%でしたが、関税還付金や商品構成も影響しています。供給が増えても販売が伴わなければ、工場の費用や在庫の値引き・評価損が利益を圧迫します。
ゲームは新作の発売時期と継続収入で利益が動く
デジタル事業の利益は、新作の発売時期とヒットの規模で大きく振れます。前年同期はELDEN RING NIGHTREIGNなどが寄与しましたが、今期は家庭用新作の規模や構成の違いから減収減益となりました。
開発に投じた費用を発売後の販売で回収するため、売れ行きが計画に届かなければ損失が膨らみます。既存タイトルのリピート販売やネットワークコンテンツの継続運営は、新作以外から収入を積み上げる手段です。人気IPを持つだけで、すべてのゲームが成功するとは限りません。
[関連]ゲーム株・関連銘柄の将来性と買い時を徹底解説|注目銘柄も紹介
バンナムの株価は増益率だけで決まらない|長期推移と利益水準を照合
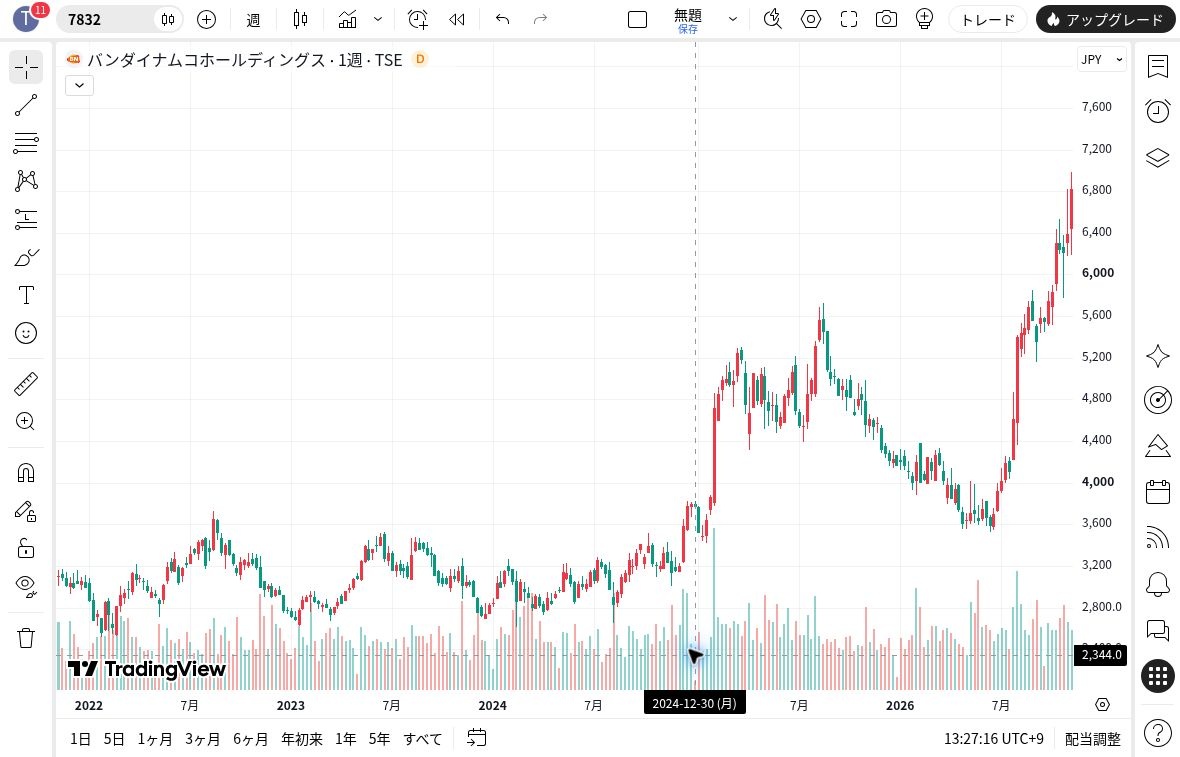
株価は過去5年で水準を大きく切り上げましたが、その歩みは利益の増減と必ずしも一致していません。業績推移と直近1年の値動き、同じ日の株価でそろえた指標を並べると、株価が利益の改善に先行して動いてきた様子が見えます。
過去5年の転換点はゲームの収益変化と合わせて読む
24年3月期はデジタル事業の営業利益が62.57億円と87.3%減となり、連結も営業減益でした。新作オンラインゲームの評価損やタイトル整理の処分損が響く一方、政策保有株の売却益などで純利益は増加。本業と最終利益は逆方向に動きました。
株価が上向いた2024年末から2025年は、営業利益が約2倍に戻った25年3月期と重なります。26年3月期の増益率は5.2%へ鈍化。株価と決算には共通する転換点がありますが、値動きの原因を業績だけに絞れません。
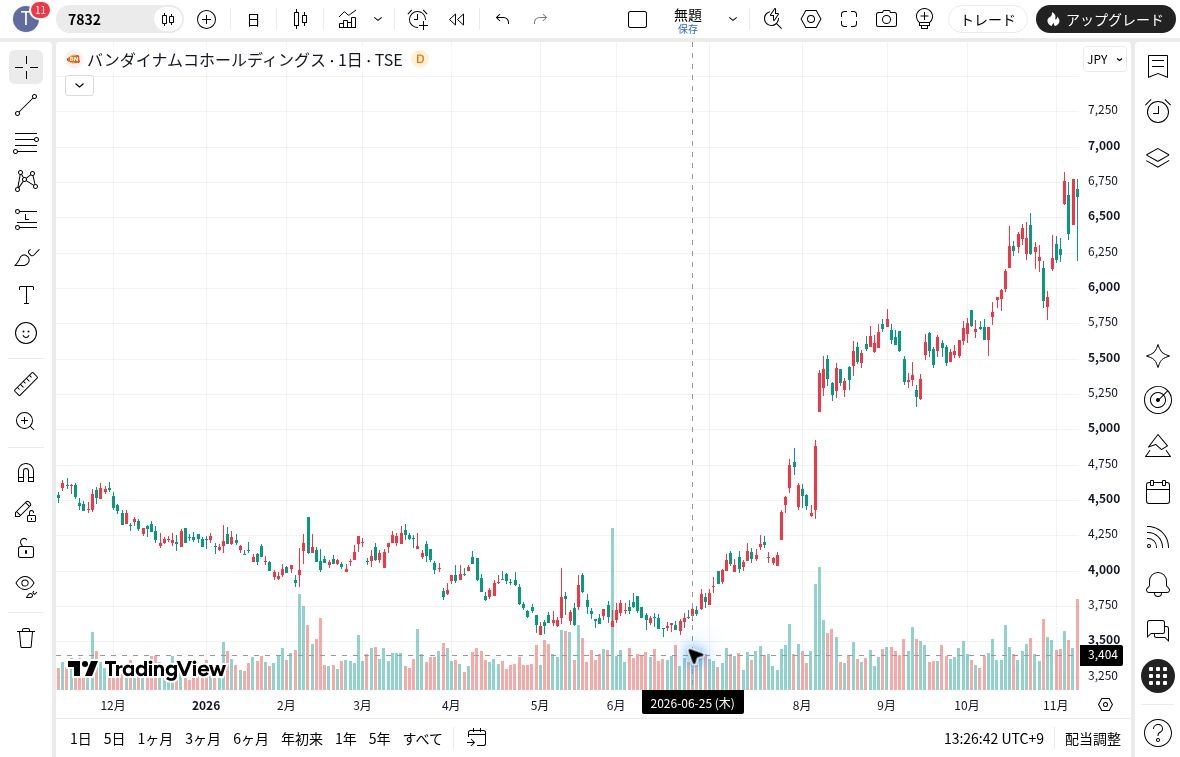
直近1年の高値・安値と決算後の値動きを確認する
2026年6月16日の年初来安値3,530円から、11月5日の高値6,824円まで株価は9割超上昇しました。玩具好調の第1四半期決算を発表した8月6日より前の7月から上げており、好決算だけで全期間の上昇を説明できません。
11月10日は正午の上方修正発表後、12時37分に6,188円まで下落。終値は6,649円へ戻しましたが、前日比1.83%安でした。大幅な上方修正と当日の株価下落が併存し、業績改善がそのまま値上がりにつながるとは限りません。
PER・PBR・利回りを同じ基準日の株価で比較する
11月10日終値6,649円にそろえると、時価総額は自己株式を含む発行済株式数で4兆2,886億円です。株価が1株利益の何倍かを示す予想PERは、会社予想EPS(1株利益)252.54円に対して26.33倍。純資産との倍率を示すPBRは9月末の1株純資産約1,457円(独自計算)で4.56倍となります。
予想EPSは前期比16.1%増ですが、その利益が減ればPERは上がります。上方修正後も26倍台のPERを、修正幅だけで割安とは評価できません。年間配当は未定のため予想利回りを算出できず、前期配当73円を用いた参考値は1.10%です。
配当の評価は利益と資金余力で変わる
同社は配当と自社株買いを合わせた総還元性向50%以上を目標に掲げています。年間配当が未定の今は、過去の配当額を今期予想として扱わず、実際の取得実績と現金の残高を合わせて評価します。
配当方針と最新予想を株式分割調整後で比べる
会社はDOE(純資産配当率)3.6%を下限とする安定配当と、配当・自社株買いを合わせた総還元性向50%以上を目標に掲げています。27年3月期は中間配当25円を決めましたが、期末と年間は未定です。利益予想の引き上げが、そのまま増配の確約になるわけではありません。
2023年4月1日の1株を3株とする分割に合わせ、表は分割前2期の配当を3で割っています。24年3月期に減配した後は2期増配です。
| 決算期 | 分割調整後の年間配当 |
|---|---|
| 22年3月期 | 70.67円 |
| 23年3月期 | 68.67円 |
| 24年3月期 | 60円 |
| 25年3月期 | 71円 |
| 26年3月期 | 73円 |
自己株式取得は発表枠と実際の取得を分ける
2026年2月5日に決議した自社株買いは、上限600万株・300億円でした。3月24日までに600万株を約247.58億円で取得し、株数の上限に達して終了。300億円を全額使ったわけではなく、残枠がその後も買い支えになると考えるのは誤りです。
4月30日には自己株式500万株を消却しました。EPSの計算では、買い入れた自己株式を既に株数から除いています。取得と消却の効果を別々に足して、1株利益が二重に増えると見積もってはいけません。
成長投資を続けながら還元できる現金があるか
9月末の現預金は4,346.80億円で3月末とほぼ同水準、自己資本比率は72.3%です。ただ売上債権と商品・製品は前期末から合計約765億円増加。売上が伸びても、未回収代金や在庫が増えれば現金の増加には直結しません。
26年3月期の営業キャッシュフローは1,647.19億円、投資キャッシュフローは411.54億円の支出で、差額は1,235.65億円でした。この前期実績は、還元と投資を支える資金創出力を示します。中計の3年約6,000億円の成長投資には制作費も含まれ、設備投資額だけと比べると支出を過小評価します。
今後の成長は下期の採算次第|玩具の持続性とゲームの回復を追う
通期計画から中間実績を差し引くと、下期に必要な利益が見えてきます。会社の正式な下期予想ではない独自の逆算ですが、玩具は利益率を下げながらの増益、ゲームは前年を約2割上回る下期利益が計画の前提です。
玩具は下期の販売増が広告費の増加を上回るか
玩具の通期計画1,700億円から中間実績1,010.87億円を引くと、下期営業利益は689.13億円が必要です。前年下期619.03億円に対して11.3%増となります。正式な下期予想ではなく独自の逆算ですが、利益率は中間期24.5%から下期16.1%へ下がる計算になります。
会社は関税還付金が上期に集中し、下期には周年関連の広告宣伝費や商品構成の影響があると説明しています。利益率の低下だけで失速とはいえません。ただ売上が必要額4,279.60億円を下回り、広告費だけが膨らめば、計画した増益も難しくなります。
ゲームは通期計画に必要な下期利益を確保できるか
デジタルは通期510億円から中間278.34億円を引き、下期に231.66億円が必要です。前年下期192.96億円比20.1%増となります。一部の新作を来期以降へ延期しても、通期営業利益510億円は据え置きました。減収計画の中で、下期には増益を求める組み合わせです。
会社は家庭用ゲームの下期販売を、リピート1,252万本、新作706万本と計画しています。既存作とネットワークコンテンツで新作の減少を補う方針です。発売予定の作品数より、既存タイトルの販売本数と利益への寄与が下期計画を左右します。
新作延期とヒット偏重は来期の利益にも影響する
会社は11月10日、Reflector Entertainmentの解散と清算を決議しました。第3四半期以降に約2,100万ユーロの特別損失を見込み、時期と金額は精査中です。特別損失は営業利益より下で計上されるため、純利益を押し下げても営業利益の計画には直接響きません。
開発体制の見直しは将来の費用を抑える効果が期待できる半面、今期に損失を伴います。新作の一部が来期以降へ移ったため、発売の確定と収益への寄与を来期予想でも確かめる必要があります。ヒット作の有無で利益が振れる構造は続いており、来期のヒットは現時点で確定していません。
次の決算で確認する数値と見方を弱める条件
次の第3四半期決算では、トイホビーの増収が続いているか、広告宣伝費の増加で利益率がどこまで下がったかに注目します。デジタルは既存タイトルの販売本数と、下期に必要な約232億円の営業利益へどれだけ近づいたかが確認点です。
現時点では、玩具の増収増益は本業の強さを示していると評価できます。ただ株価は安値から大きく上がった後で、上方修正だけで割安とはいえません。評価が続くにはゲームの下期採算の回復が伴う必要があります。玩具の販売が計画を割り込み、ゲームの利益回復も遅れれば、営業利益2,260億円の予想は維持しにくくなります。
まとめ|玩具の持続成長とゲーム回復が評価を分ける
玩具の収益力は高まっていますが、足元の好決算だけで株価に割安感があるとは考えていません。既に上昇した価格には、利益成長を持続させる力が求められます。
その持続力を試すのが、玩具の販促費を吸収する販売と、延期した新作に頼らないゲームの収益です。大型IPの人気と、実際に残る利益は分けて評価します。
両事業の下期計画が実績で裏付けられるかが、今後の評価を分けます。期待だけを先に積み上げず、次の決算で販売と採算の進み具合を確かめたい銘柄です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。