
日東紡(3110)の業績は好調なのに、株価は大きく調整しています。AI向け特殊ガラスの需要が衰えたのか、それとも株価に織り込まれた期待が変わったのか。保有を続ける人にも、押し目買いを考える人にも気になる違いです。
現時点では、主力事業の増益を支えに回復を期待できる銘柄です。ただし、増産がそのまま株価上昇につながるわけではありません。足元の利益、設備投資の回収、今の株価が求める成長を順に照らし合わせます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
日東紡の株価は調整中、好決算だけで上昇転換とは言い切れない
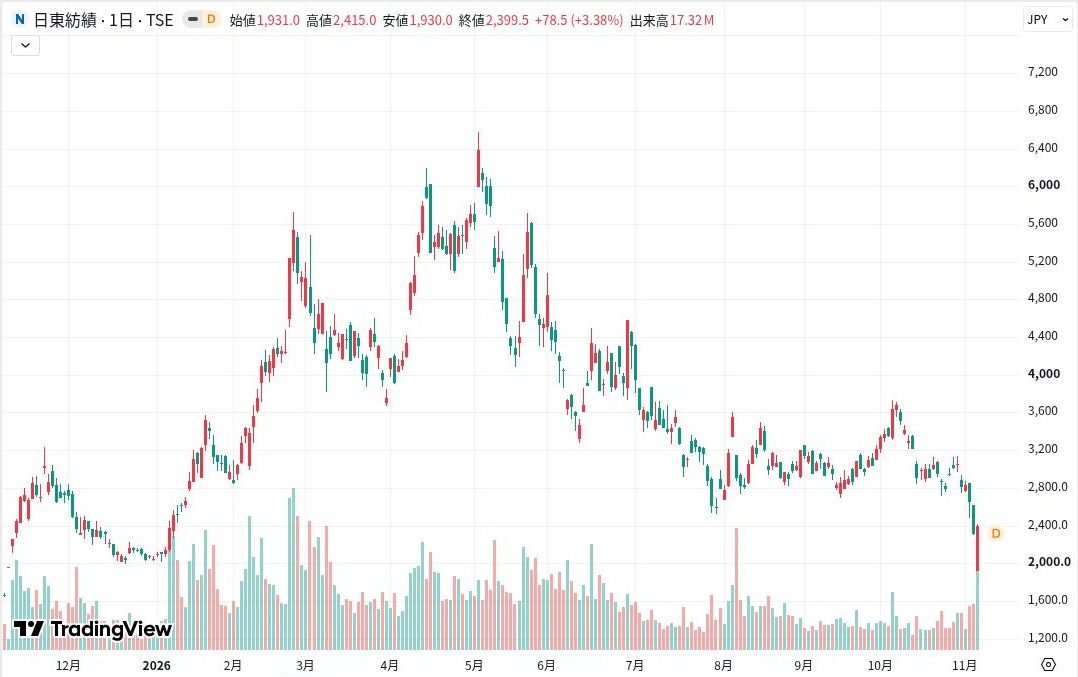
日東紡は2026年春の高値から大きく値を下げました。もっとも、11月の決算翌日は上昇しています。最近の下落と最新決算への反応を混同せず、長期の成長と短期の売買を分けて考えます。
2023年以降の成長期待と2026年の調整を分ける
分割調整後の年末株価は、2022年の381.4円から2023年に919円、2024年に1,284円へ上昇しました。会社資料では24年3月期にAIサーバー向け特殊ガラスが伸び、半導体パッケージ基板向けも回復しています。汎用品より高付加価値品が成長を支える事業へ変わってきました。
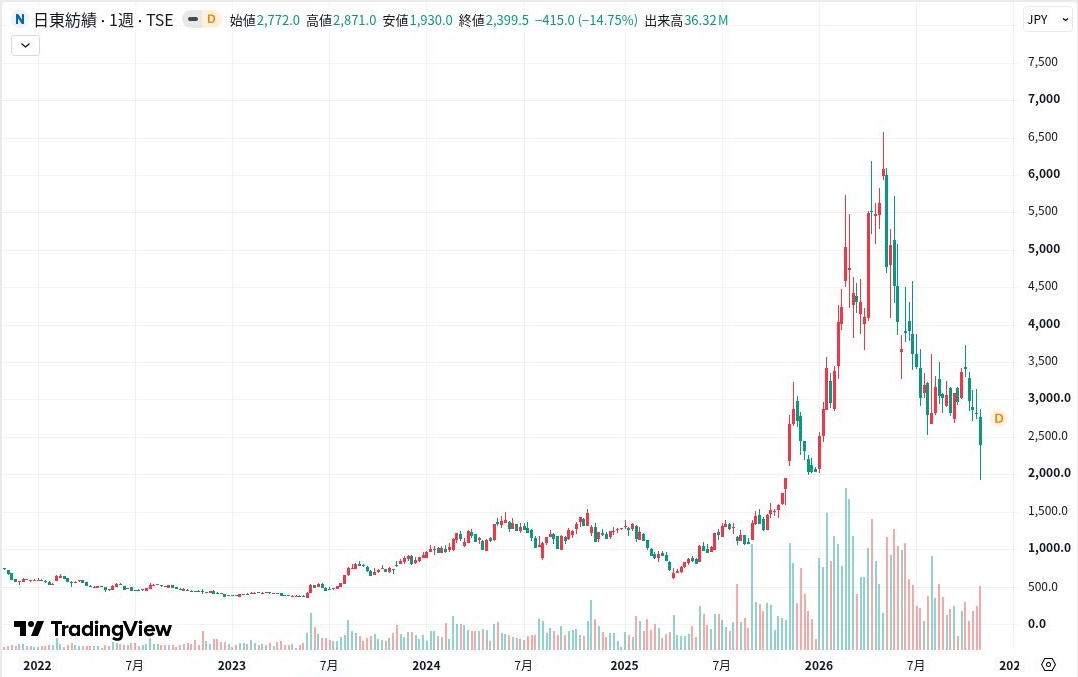
2025年末は2,040円、2026年5月7日の年初来高値は6,580円でした。その後の下落は、需要拡大と株価上昇が常に並行しない実例です。業績への期待が先行していた場合は、増益を実現しても株価が調整する余地が残ります。
11月6日の反発を底打ちと断定しない
2026年11月6日の終値は2,399.5円で、前日比3.38%高でした。一方、10月9日の終値3,415円からは約29.7%安です。1日の反発と、約1か月続いた株価調整は両立します。決算が評価された可能性はありますが、売買の理由を一つに断定する資料はありません。
同日は1,931円で始まり、安値1,930円から大きく戻しました。値幅の大きさは買い需要だけでなく、売買が不安定な状態も示します。短期売買なら安値を再び割り込むか、中長期なら利益予想が保たれるかで確認する対象が異なります。
日東紡は割安か|PER18倍には増産後も利益を伸ばす力が必要
11月6日終値2,399.5円を会社予想EPS131.85円で割ると、予想PERは18.20倍です。9月末自己資本を自己株式除外後の株数で割ったBPSは1,014.58円、PBRは約2.37倍となります。高値から大きく下げても、資産価値だけを理由に買える水準とは考えにくいでしょう。
株価を支えるのは、特殊ガラスの増益が続くという期待です。今期営業利益340億円に対し、翌年度の中期目標は360億円。目標達成だけで利益が急拡大する計画ではありません。増産後の利益上積みが見えるなら評価しやすくなりますが、今の倍率だけで割安と結論づけるのは早いと考えます。
AI向けの強みは低熱膨張と低誘電、用途の違いが成長を支える
日東紡は一種類のAI部材だけを扱う会社ではありません。半導体パッケージと高速通信のそれぞれに必要な特殊ガラスを供給しています。製品の働きを分けると、どの需要が増益へつながるかが見えてきます。
Tガラスは半導体パッケージ基板の寸法安定性を支える
半導体は動作時に熱を持ち、異なる材料の膨張差が大きいほど接続部分へ負担がかかります。日東紡のTガラスは熱による伸びが小さく、半導体パッケージ基板向けに使われています。演算能力だけでなく、半導体を安定して動かすための材料需要を取り込む製品です。
11月5日の中間決算説明資料でも、サーバーや端末向けで厚物・薄物とも需要の大幅拡大を見込んでいます。特定のAIサービスの人気だけで売上を推測するより、基板の用途が広がり、必要な供給量が増えている点に成長の根拠があります。
NE・NERガラスは高速通信の信号損失を抑える
NEガラスやNERガラスは、信号の伝わりやすさに関係する低誘電特性を持つ製品です。AIサーバーやデータセンターでは大量のデータを高速にやり取りするため、基板材料にも性能が求められます。半導体の個数だけでなく、通信の高速化も高付加価値品の需要を押し上げます。
最新の中間決算説明資料でも、特に付加価値の高い製品への移行を見込んでいます。販売数量が同じでも製品構成が変われば売上や利益率は変わります。データセンター投資の広がりを調べる際は、電力・冷却・通信と素材で収益の入り方を比べると違いが明確です。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
ガラスクロスとガラスコア基板は同じ技術ではない
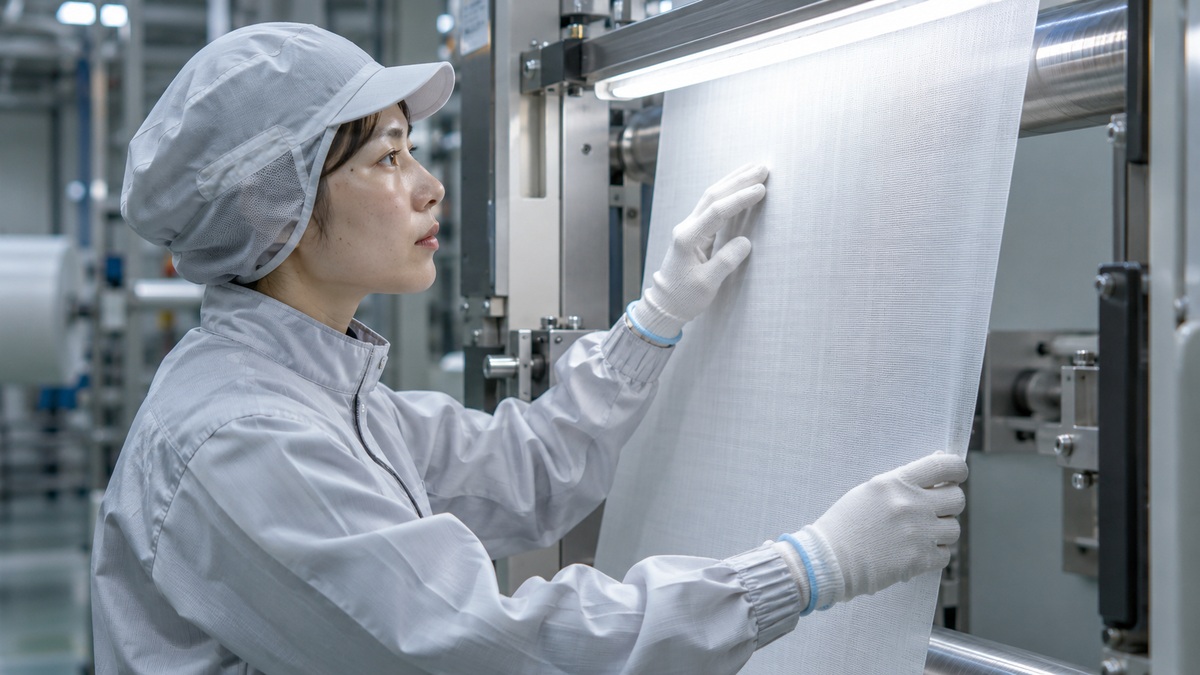
ガラスクロスは細いガラス繊維を織った布状の材料で、樹脂などと組み合わせて基板に用います。これに対してガラスコア基板は、基板の芯そのものにガラスを使う技術です。「ガラス」という共通語だけで採用や受注を結び付けないようにします。
日東紡の現在の利益を説明する中心は、すでに販売が伸びている特殊ガラスです。将来の基板技術に期待を持つ場合も、顧客の認定や量産時期が明らかになるまで今期の利益へ加算しません。実績のある市場と開発段階の市場を分ければ、期待の重複計上を避けられます。
最新決算は営業増益、最終減益予想は前期の売却益の反動を含む
売上だけでなく利益率も改善しており、足元の成長は決算に表れています。ただし、営業利益・最終利益・営業キャッシュフローは別の数字です。どの段階で増減しているかを分けると、業績を誤読せずに済みます。
中間営業利益の伸びは販売増と価格改定が支えた
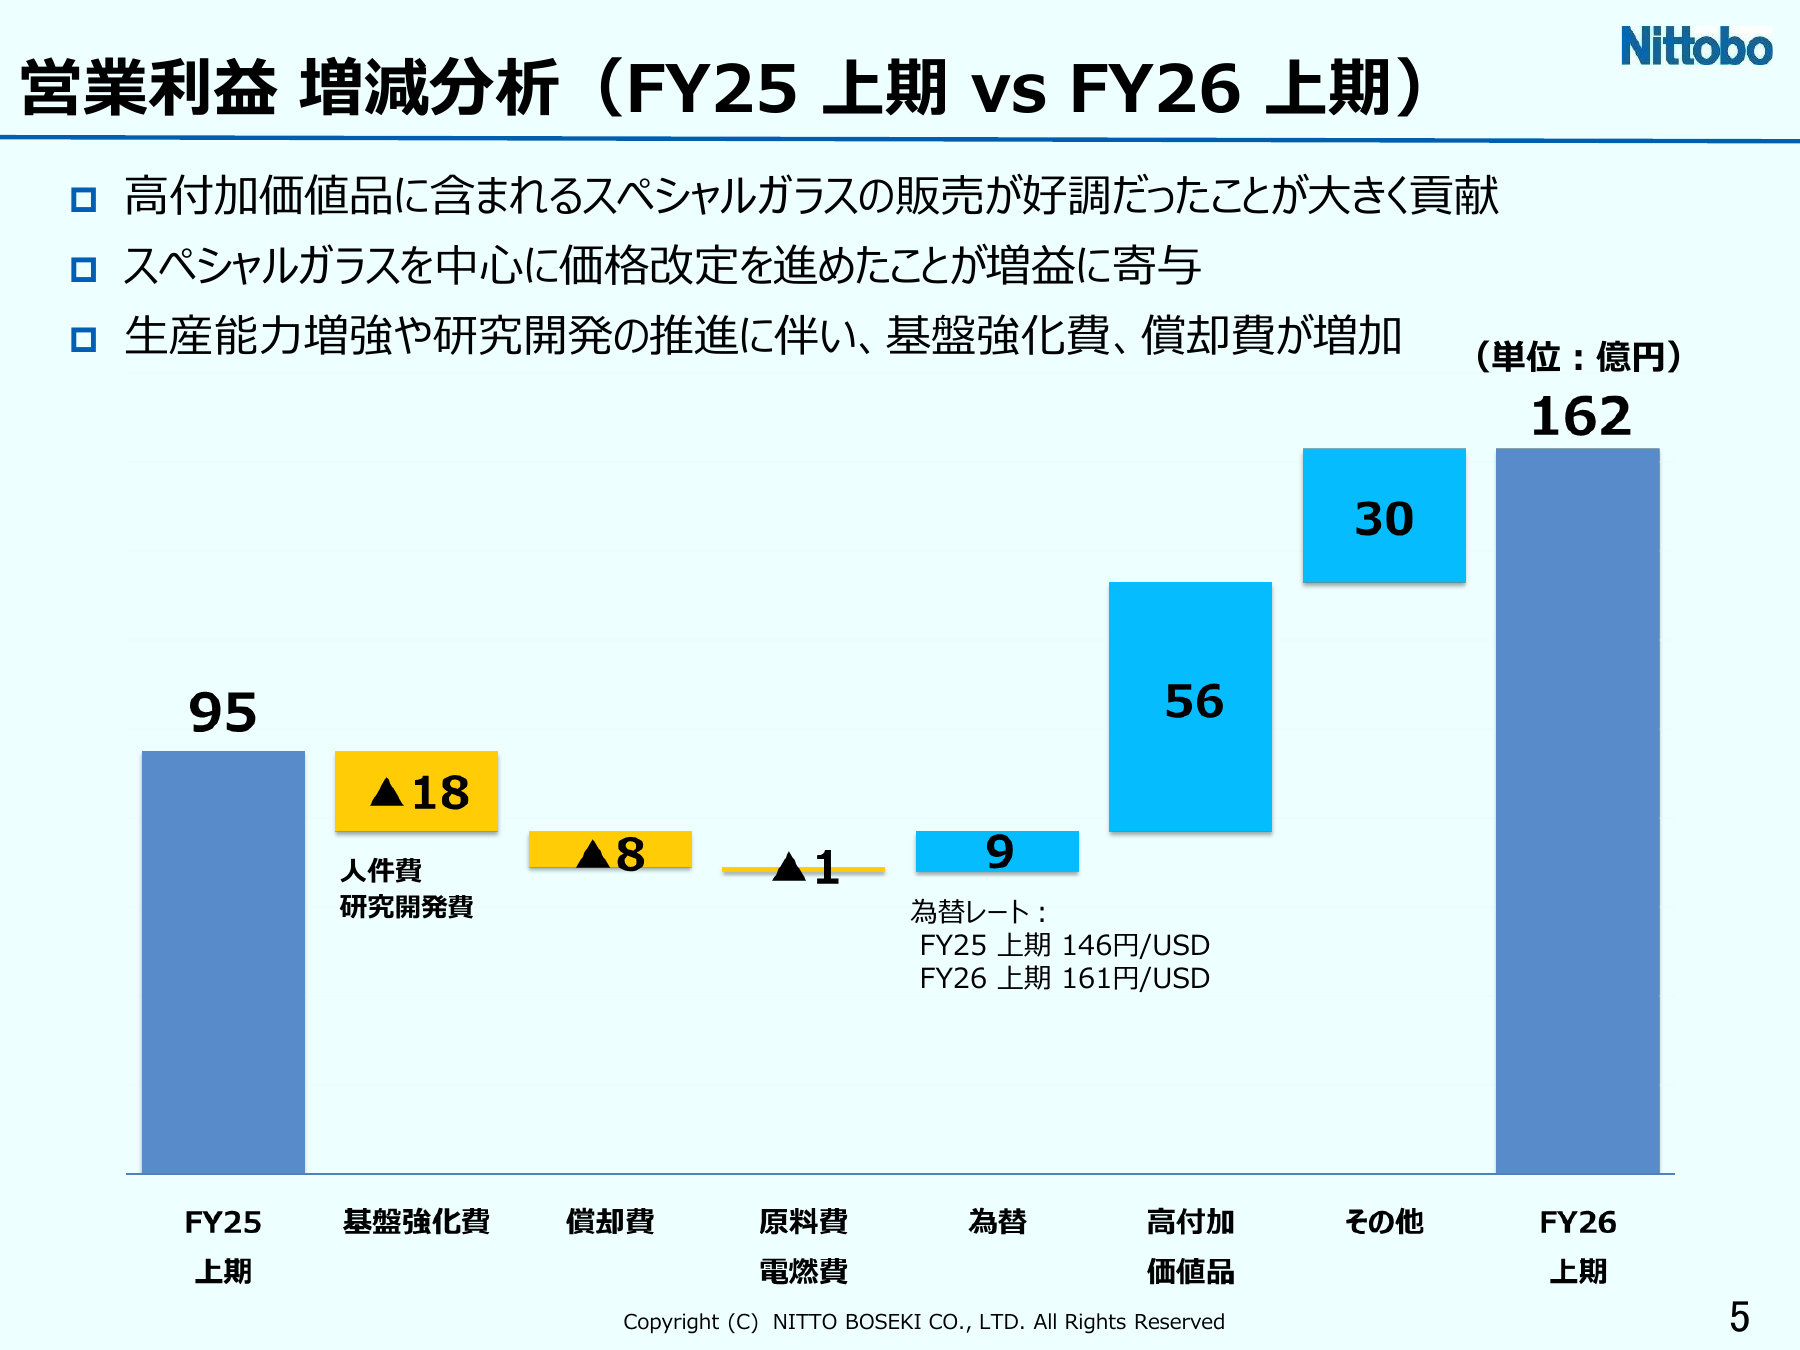
27年3月期中間期は、売上高685.22億円で前年同期比19.4%増、営業利益162.14億円で71.5%増でした。営業利益率は約23.7%です。会社は特殊ガラスの販売増、生産能力の増強、価格改定を説明しています。売上の伸び以上に利益が増え、収益性も改善しました。
中間売上は8月予想の693億円を下回りましたが、営業利益は予想153億円を超えました。電子材料の通期営業利益予想は280億円から319億円へ増額され、全社の上方修正40億円のうち39億円を占めます。数量だけでなく採算の改善が重要です。
通期純利益42.5%減でも本業の減速とは限らない
会社は通期営業利益予想を300億円から340億円へ、純利益予想を200億円から240億円へ引き上げました。それでも純利益は前期比42.5%減の計画です。前期に341.65億円の固定資産売却益を計上したため、継続的な事業利益と一度限りの利益を区別する必要があります。
一時的な利益が消える年は、最終利益の増減率だけでは事業の方向を読み違えます。今期は営業利益で前期比63.3%増を見込む計画です。売却益を含む過去のEPSから算出したPERより、会社予想EPSとその達成可能性を軸に株価を評価します。
営業CFの赤字は在庫と税金の支払いを分けて読む
中間期の営業キャッシュフローは11.95億円の流出でした。主な支出要因には、棚卸資産の増加87.67億円と法人税等の支払い128.20億円があります。利益の増加が同じ期間の現金増加に直結していない状態です。一方、利息・配当・法人税等の受払い前の小計は113.83億円の流入でした。
設備投資による固定資産取得の129.82億円は、営業CFではなく投資CFに含まれます。在庫増には生産準備と売れ残りの両方があり、今回の数字だけでどちらかに断定できません。売上が伸びる間に在庫も回収されるかが、次の決算で見るべき点です。
1,200億円の投資計画は成長余地、稼働と回収には時間差がある
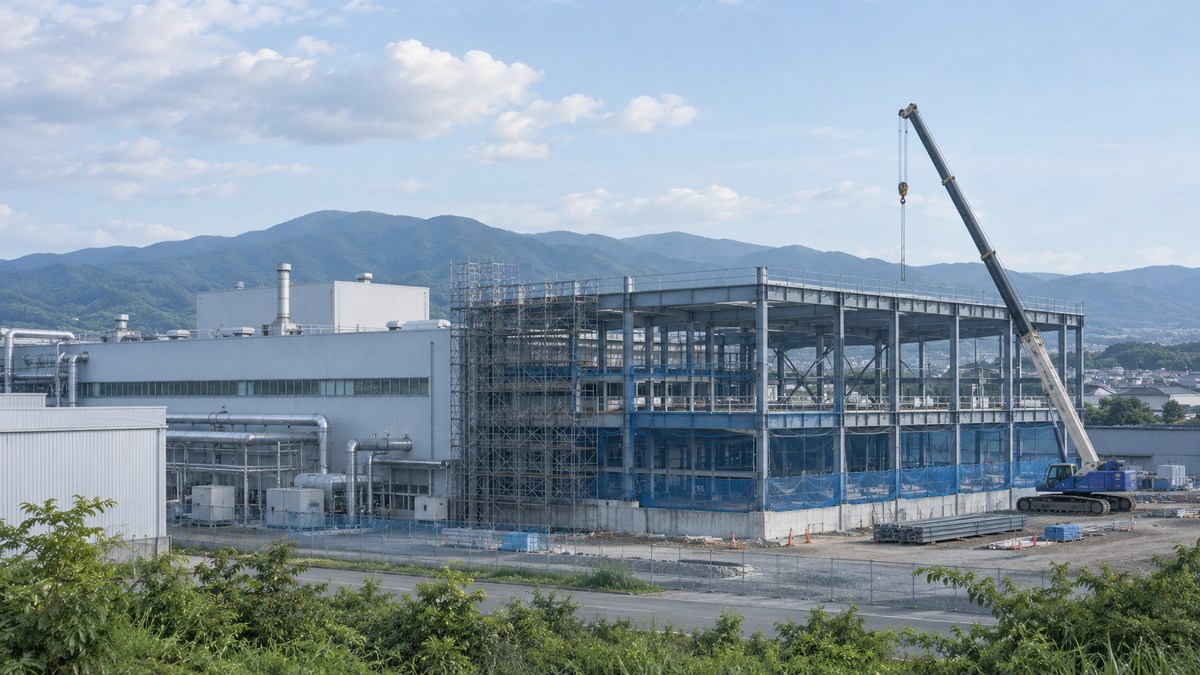
設備を増やせば直ちに利益が増えるわけではありません。建設・稼働・顧客認定・販売・現金回収には時間差があります。日東紡の成長を考える際も、投資額の大きさより、どの段階まで進んだかを確かめます。
中期目標と今期予想の間は営業利益20億円
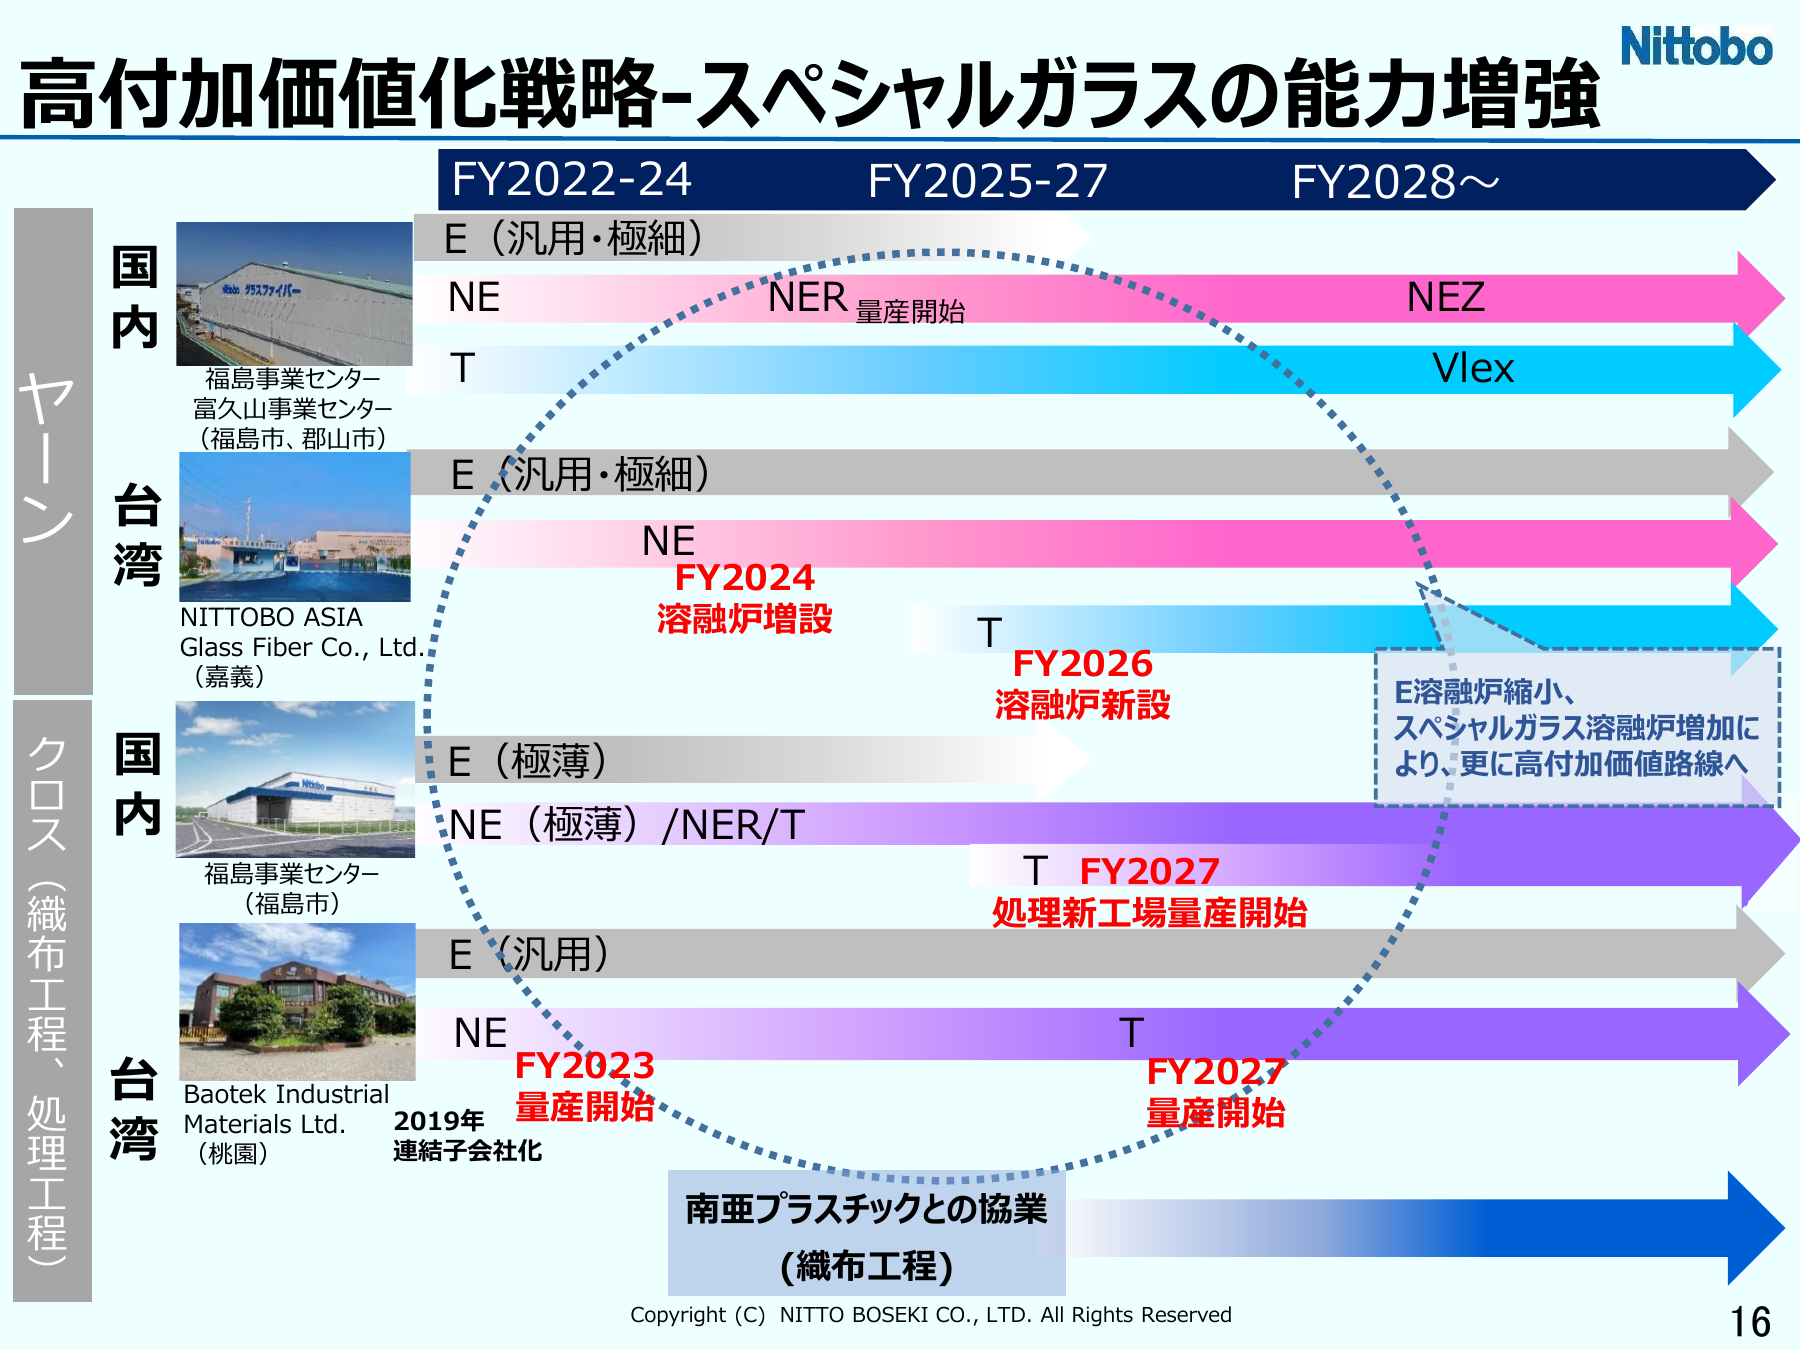
中期経営計画は2024〜2027年度の4年間で約1,200億円の設備投資を計画しています。最終年度の営業利益目標は360億円です。27年3月期の340億円という会社予想との差は20億円に縮まりました。今期の上方修正で、中期目標へかなり近づいています。
ただし2027年度は28年3月期であり、27年3月期とは1年違います。目標が近いから追加の上方修正が確実とはいえません。新設備の人件費や減価償却費が増える中で、数量と製品構成の改善がその負担を超えるかが、次年度の増益幅を左右します。
増産能力が3倍でも売上・利益が3倍になるわけではない
2026年10月公開の会社幹部インタビューでは、Tガラス能力を2025年度比で3倍にする方針と、台湾の増強が2027年度以降に貢献する見通しが示されました。これは能力と時期に関する会社側の見通しであり、受注や売上の確約ではありません。
最新説明資料では台湾のTガラス溶融炉新設が2026年度、福島のTガラスクロス処理新工場の量産開始予定が2027年度です。設備の完成と利益貢献は同時とは限りません。稼働率や良品率、製品ごとの採算によって利益は変わるため、全社売上へ能力の倍率を掛ける計算も不適切です。
競合参入はシェアと市場規模を別々に動かす
同インタビューでは、競合の参入によりシェアが下がる可能性も説明されています。ただし市場自体が拡大すれば、シェアが下がっても販売額が増える余地はあります。独占継続でも競争激化による失速でもなく、数量と単価を併せて追います。
日東紡には長年の品質管理や安定供給の蓄積がありますが、それだけで将来の採算は保証されません。競合の増産で供給不足が緩むと、価格改定を続けにくくなる可能性があります。販売が増えても利益率が下がる場合は、成長への評価を引き下げる理由になります。
今後の回復には利益率の維持と投資回収の進展が必要
日東紡の基本的な見通しは、特殊ガラスの成長を背景にした利益拡大です。ただし、増益の持続が確認されれば株価回復を支えやすくなります。保有理由と買い増す理由を同じにせず、決算で確かめる条件を具体化します。
下期営業利益177.86億円を達成できるか
通期会社予想から中間実績を引くと、下期に必要な営業利益は177.86億円となります。上期を約9.7%上回る水準で、単に上期と同じ利益を稼ぐだけでは計画に届きません。高付加価値品の販売と価格改定の効果が続く計画だと読み取れます。
会社の下期営業利益率予想は23.9%で、上期23.7%とほぼ同水準です。人件費・償却費・電燃料費の増加を販売拡大で吸収する計画といえます。第3四半期で採算が低下すれば、下期の利益目標と今の予想PERを見直す必要があります。
在庫が販売へ変われば増益の裏付けが強くなる
中間期末の現金同等物は457.85億円、自己資本比率は63.0%でした。短期の営業CF赤字だけで資金繰りの危機とはいえません。投資を続ける財務余力と、投資を回収できるかは別の問題です。利益が伸びるだけでなく、現金が戻る流れまで追いたいところです。
在庫増加が落ち着き、売上と営業CFがともに伸びれば、増産が販売へつながっている裏付けになります。反対に在庫と売上債権が増え続けるなら、資金の拘束が長引きます。財務余力があるからといって、回収の遅れを見過ごしてよいわけではありません。
日東紡の配当と株主還元|37円予想と利益成長をどう見るか
27年3月期の配当は中間16円、期末予想21円の年間37円を予定し、11月6日終値での予想利回りは約1.54%です。7月の1対5の株式分割をそろえると、前期127円は25.4円に相当します。減配ではなく、実質11.6円の増配計画です。
会社は成長投資と財務健全性を両立させ、定常収益に対する連結配当性向30%を基本方針に掲げています。売却益などで一時的に増えた純利益と、配当の基礎となる収益は分けて見る必要があります。利回りだけを目的に選ぶより、特殊ガラスの利益が増え、その成果が配当にも回る銘柄として評価するのが適切です。
まとめ|日東紡は成長が続く一方、株価回復は増産の収益化次第
日東紡はAI向け特殊ガラスの成長を、実際の増益につなげている企業です。株価が下がったという理由だけで、事業の成長まで否定する必要はありません。
ただし、高値へ戻る道筋が確定したわけでもありません。下期の利益率、増強設備の稼働、在庫から現金への回収が進むほど、今後の回復を支える根拠は強くなります。
成長性を評価しながらも、株価の反発だけで投資額を増やさず、次の決算で利益と資金の両面を確かめる姿勢が適しています。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。