
2026年11月4日、APは民主党が米上下両院で多数派を得たと報じました。議会にはAIデータセンターの建設停止法案も出ていますが、まだ委員会付託の段階にとどまっています。
米大手のAI投資方針も続いており、AI半導体需要の一斉縮小を基本見通しに置く根拠は現時点で乏しいと編集部はみています。当面の懸念は、施設の遅延と費用増による投資の実行・採算への影響です。ただし停止案が成立・発効すれば、既存施設の増強向けにも発注抑制のリスクが及びます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
民主党の両院多数派と連邦規制の成立は別
選挙で多数派が決まった後も、最終議席の確定と法案の審議にはそれぞれ別の段階が残ります。AI規制がすぐ法律になるわけではなく、選挙結果だけで規制の内容や施行時期は決まりません。
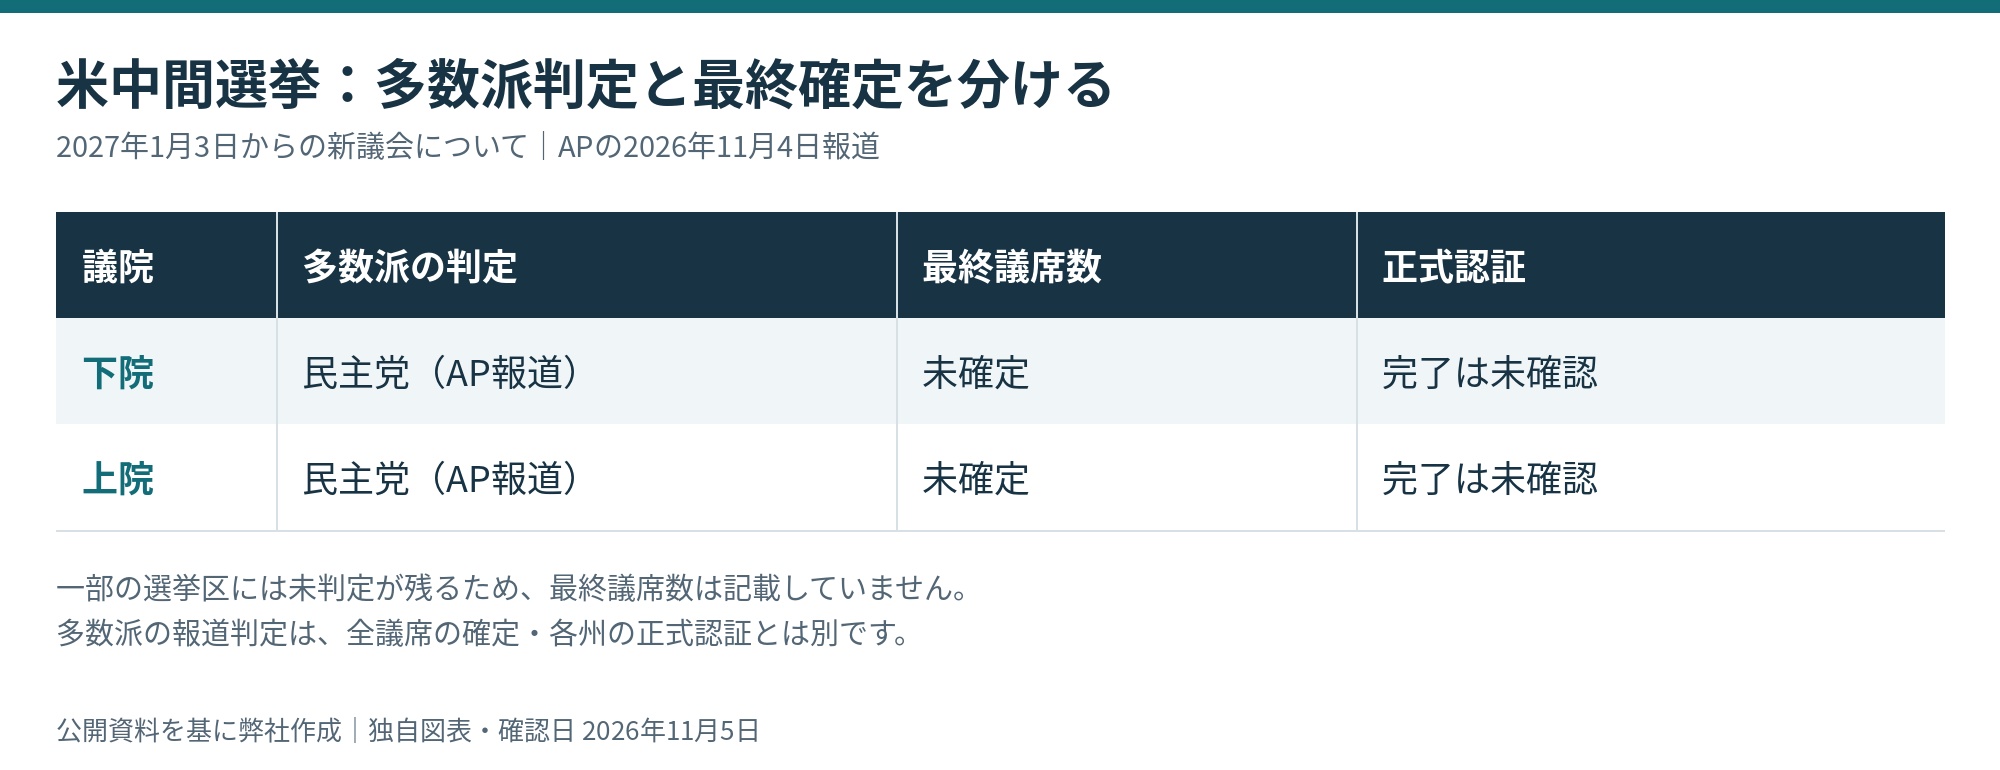
APは両院で民主党の多数派を判定、最終議席数は未確定
APは11月4日、民主党が上下両院で多数派を獲得したと報じましたが、一部の選挙区は未判定です。編集部は最終議席数と各州の正式認証の完了を確認できておらず、多数派の判定と全議席の結果確定は区別されます。
報道の対象は2027年1月3日に始まる新議会であり、現在の第119議会の議席が直ちに入れ替わるわけではありません。残る選挙区の結果によって議席差が動けば、議員間の調整や採決に必要な支持の集めやすさも変わります。
2027年の新議会へ未成立法案は自動継続しない
米議会図書館によると、会期末までに成立しなかった法案は終了となり、新議会で成立を目指すには再提出が必要です。法案番号も新しくなり、審議手続きをやり直します。S.4214とH.R.9442も、現在の会期で成立しなければこの扱いです。
民主党の議席増が、現在の条文を自動的に法律へ変えるわけではありません。再提出時には対象施設や停止条件が変わる可能性があり、次の議会で何が提出されるかも未確定です。現行案の成立予定日も決まっていません。
建設停止案は委員会付託、電力報告は別の手続き
AIデータセンターをめぐる連邦の動きには、建設を止める法案と、電力利用の実態を調べる報告要請の2種類があります。前者は未成立で、後者は工事を禁じる制度ではありません。
S.4214・H.R.9442は未成立で既存施設の増強も対象
上院のS.4214は2026年3月25日、無所属のサンダース議員が提出し、商務科学運輸委員会へ付託されました。下院のH.R.9442は6月24日、民主党のオカシオコルテス議員が提出し、エネルギー商業委員会と外交委員会へ付託されています。
Congress.govの11月5日の記録では、両案とも委員会付託段階で未成立です。条文第3条は、成立後に新設だけでなく既存AIデータセンターの増強も停止対象とします。現在の工事がこの法案によって禁止されているわけではなく、AIハードウエア輸出にも別の規定を設けた提案です。
超党派の報告要請にEIAは義務的調査の準備を回答
3月25日、民主党のウォーレン議員と共和党のホーリー議員は、米エネルギー情報局(EIA)へ電力利用の義務的な年次報告を求めました。EIAの4月9日回答は、任意の試行調査を評価し、行政手続きに沿って義務的調査を準備する方針を示しています。
編集部が11月5日の調査で確認できたのは、議員の要請と当局の準備方針までで、全国一律の義務報告が始まったかは未確認です。実態を把握する調査は工事を禁じる制度とは異なり、報告要請だけで建設停止が発動する仕組みではありません。
成立には上院審議と大統領の拒否権も関わる
法律になるには、同じ内容を上下両院で可決し、大統領の対応を経る必要があります。上院で通常、討論を終える手続きに必要なのは、5分の3、原則60票の賛成です。少数派が審議を引き延ばせば、過半数だけでは採決へ進めない場合があります。
大統領が拒否権を使った場合、それを覆すには両院それぞれ3分の2以上の賛成が必要です。過半数を確保しても、停止案の成立に必要な支持が集まるとは限りません。原案の内容や成立の可能性は、委員会での修正、他党への働きかけ、大統領の判断によって変わります。
州のAI規制・許認可・税制は企業負担のかかり方が違う
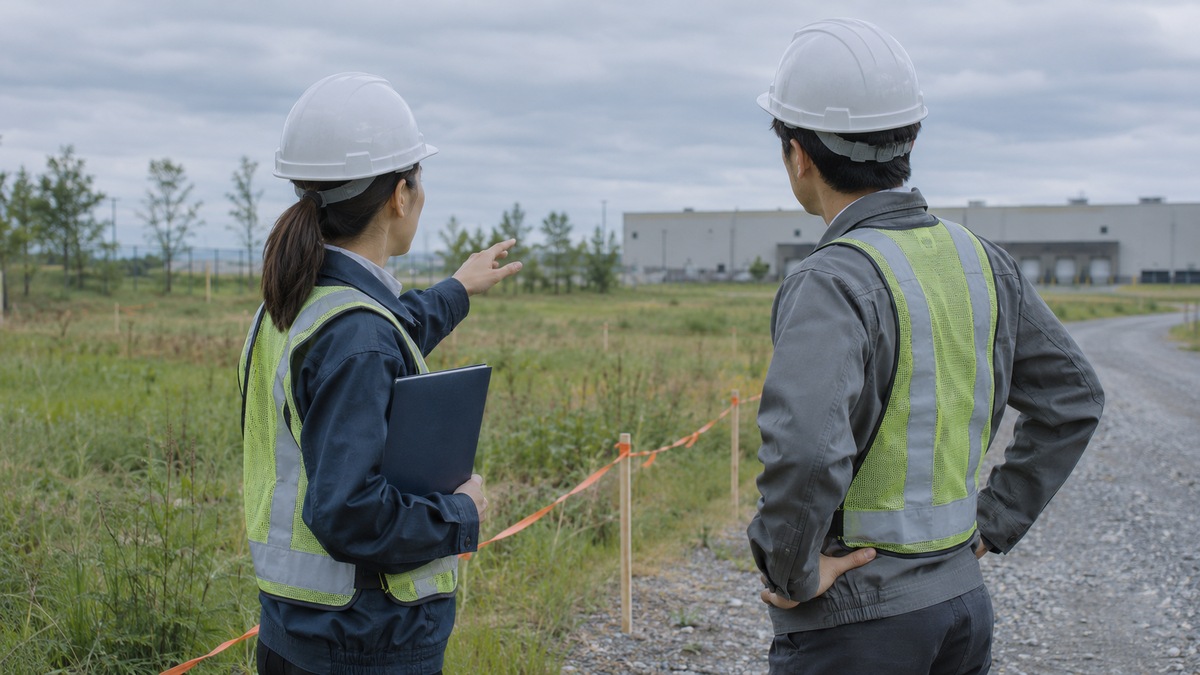
連邦法が未成立の間も州の制度は動き、AIモデルの規制、建設の許認可、税制を通じて企業の負担に影響しています。負担がかかるのは、開発体制・建設前・購入時・稼働時のそれぞれ異なる段階です。
カリフォルニア州のSB53はAIモデルの安全情報を対象にする
カリフォルニア州のSB53は2025年9月29日に署名され、2026年1月1日に施行されました。高度なAIモデルを開発するフロンティアAI開発者に、安全性や透明性に関する対応を求める制度です。重大な安全事案の報告や内部告発者保護も含みます。
AIモデルの開発・管理を対象とし、建設を一律に止める法律とは異なります。企業には安全性の説明や報告体制を整える負担が生じますが、それをデータセンターの建設許可と同じ費用や手続きには置き換えられません。半導体需要への影響も、規制の名称より企業が何を変更するかによって違います。
ペンシルベニア州は地元承認と電力確保を許認可条件に組み込む
ペンシルベニア州は2026年8月18日の行政命令2026-05に基づき、地元の承認や電力・環境面の対応を許認可に組み込みました。25MW超の計画などに関する同意命令では、追加電源の確保や送電網の費用負担も求められます。
これは州議会の新法とは異なる行政上の運用です。地元承認や電源確保の遅れは、連邦停止案を待たず建設日程に響きます。設備の発注先が決まっていても、着工・稼働の条件がそろわなければ予定どおりには進みません。電力や冷却を支える設備にも対応が必要になります。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
バージニア州は設備の税免除を残し電力消費に課税する
バージニア州では、条件を満たすデータセンターのハードウエア・ソフトウエアに、基本期限を2035年6月30日とする売上・使用税の免除が残っています。延長規定もありますが、建物全体が無条件で免税になる制度ではありません。
予算法HB30の項目3-5.24は、2026年7月1日から2028年7月1日より前まで、自家発電を含む電力消費へ1kWh当たり0.011ドルを課税します。設備購入時の優遇が残っていても、稼働後に使う電力が多いほど税負担が発生する一方、一定の超過税収には還付規定があります。
半導体製造の35%税額控除はデータセンター向けではない
連邦の先端製造投資税額控除(48D)は、半導体や半導体製造装置の製造設備などが対象です。IRSによると、適格資産の控除率は2025年末までの稼働で25%、その後の稼働で35%になります。日付は控除率が変わる境目で、工場全体の支出を無条件に優遇する意味ではありません。
データセンターが半導体を購入するだけでは、この控除の対象になりません。製造能力を増やす支援と電力を消費する施設への課税が同時に存在するため、半導体を作る側と使う側では税制が採算を支える方向も異なります。
Microsoftは投資見通しを減額、Alphabetは据え置き
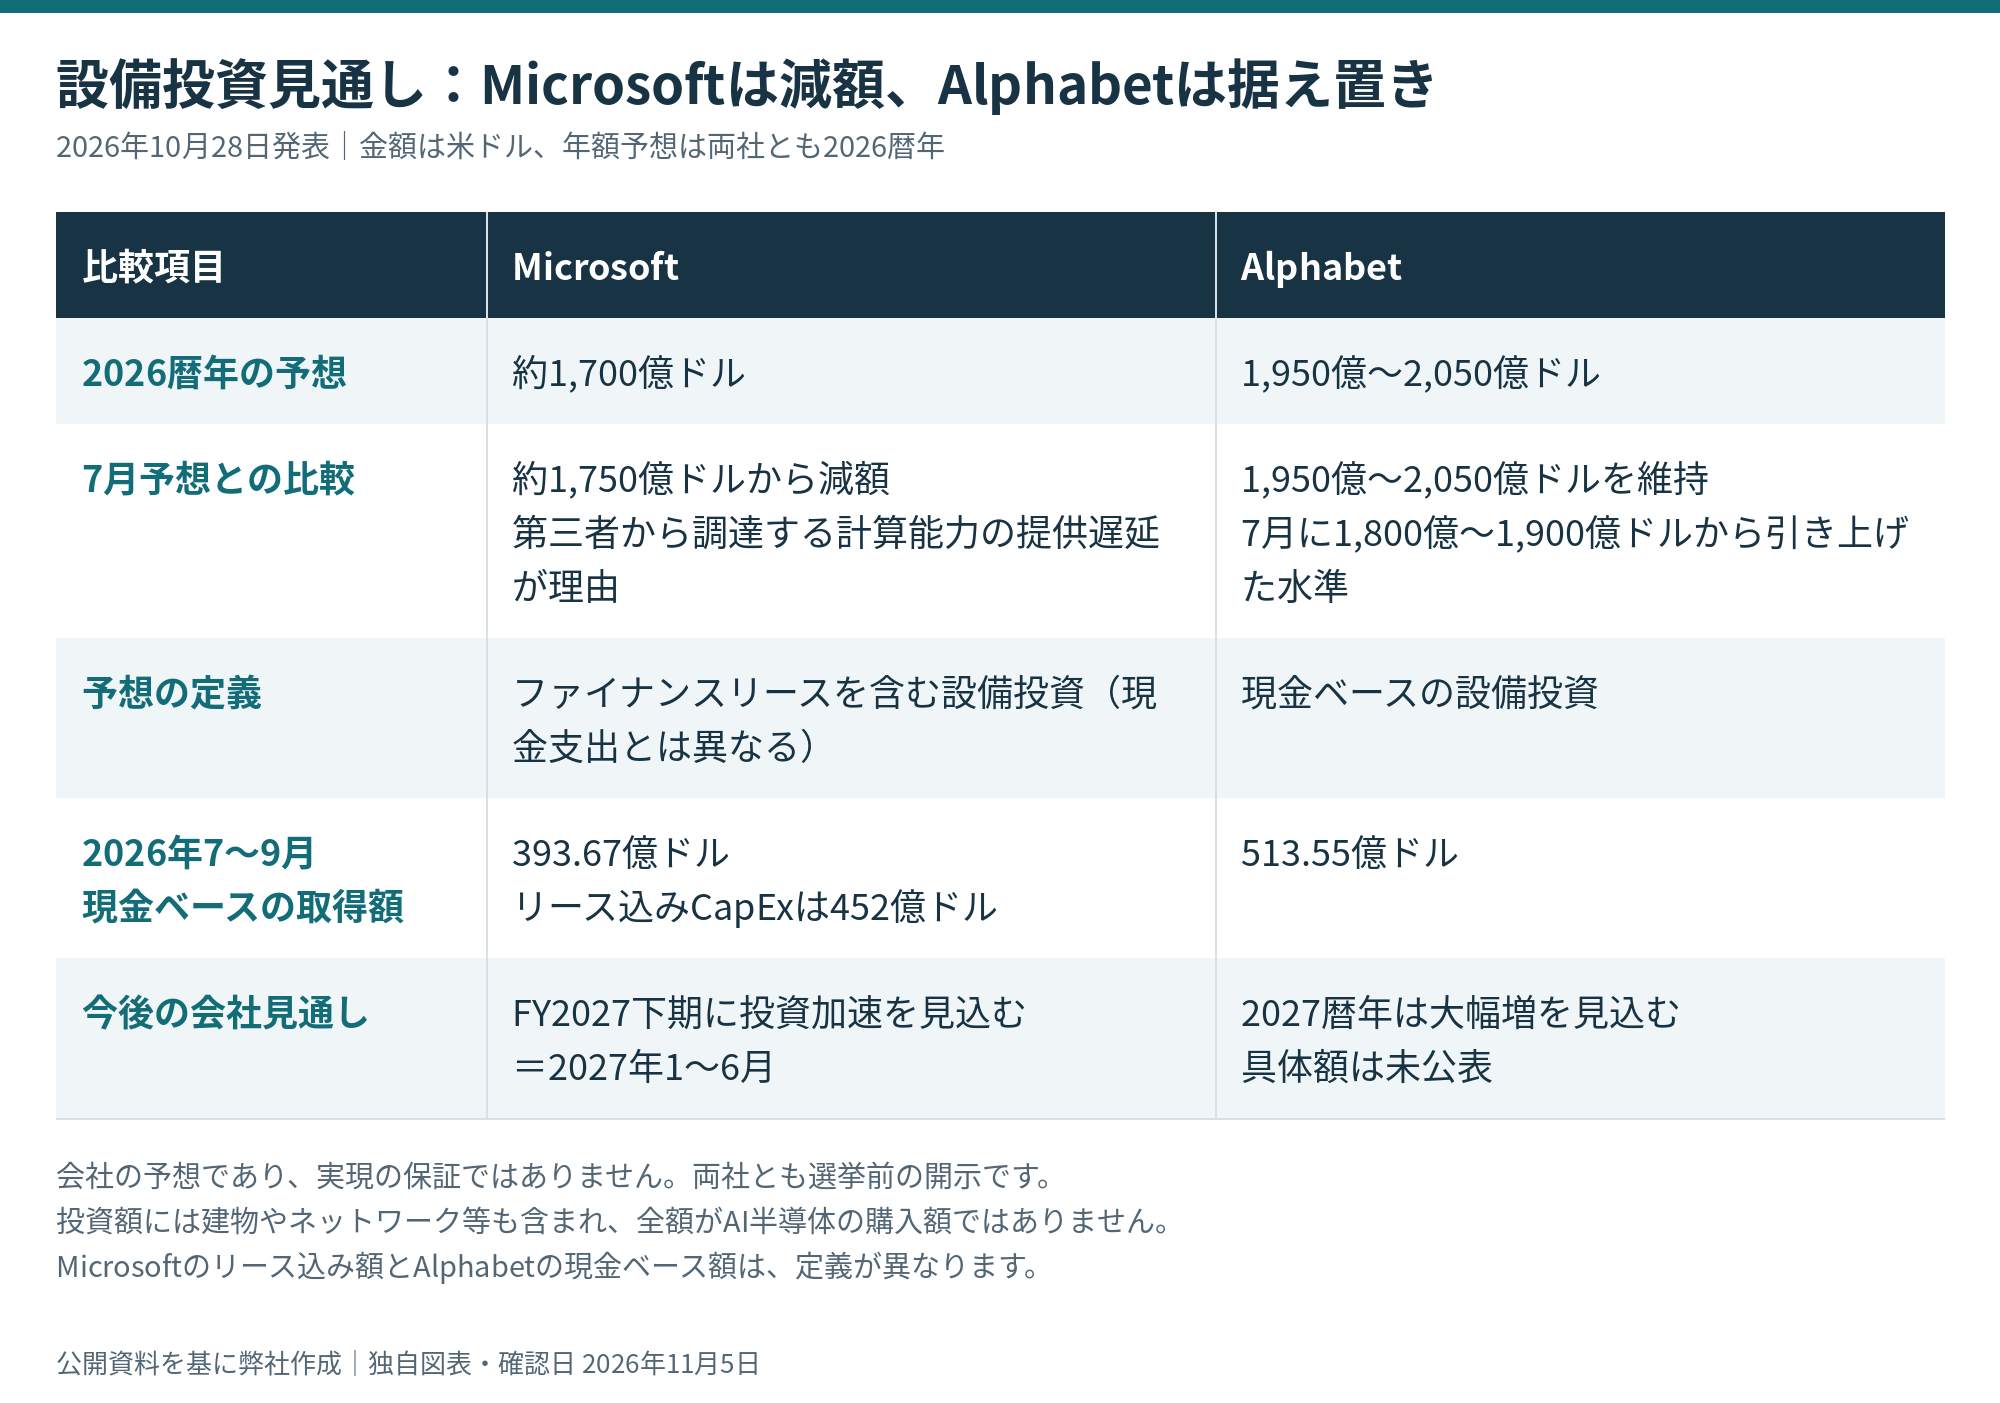
米大手2社は10月28日の決算説明会で、2026年の設備投資見通しを示しました。Microsoftは減額、Alphabetは据え置きです。どちらも選挙前の開示で、選挙結果に応じて計画の維持を約束したものではありません。
Microsoftは納入遅延で2026年の投資を1,700億ドルへ修正
Microsoftは10月28日の27年6月期第1四半期説明会で、2026暦年の設備投資を約1,700億ドルとしました。7月の約1,750億ドルから減額した理由は、第三者による設備供給の遅れです。2026年10~12月には、500億ドルを超える投資を見込んでいます。
2026年7~9月の投資額は、ファイナンスリースを含め452億ドルでした。会社は、遅れていた設備供給などで2027年1~6月に投資が加速すると見込んでいます。金額の減少だけでは捉えにくい、翌年への投資時期のずれです。これは会社の予想であり、実際に設備を受け取る時期や部材価格によって支出は変動します。
Alphabetは1,950〜2,050億ドルを維持し2027年増額を見込む
Alphabetは10月28日、2026暦年の設備投資見通し1,950億~2,050億ドルを維持しました。7月には1,800億~1,900億ドルから引き上げており、その増額後の水準を保った形です。2027年は大幅に増やす見込みと説明しましたが、金額は示していません。
7~9月の現金ベースの投資は513.55億ドルで、サーバー、ネットワーク、データセンターなどへの支出を含んでいました。建物や電力設備にも配分されるため、見通しの総額がそのまま半導体の購入額になるわけではありません。AIへの投資方針が続いても、半導体需要に届く額や時期を左右するのは投資の内訳です。
2社の投資額は対象期間とリースの扱いをそろえて読む
年額の予想は両社とも暦年ですが、会計上の扱いが異なります。Microsoftはファイナンスリースを開始時点で投資額に含めるため、リース込みの投資額は7~9月の現金ベースの取得額393.67億ドルとは一致しません。
7月の予想変更には、建物の耐用年数を15年から25年へ見直し、一部リースが投資額に入らなくなる影響も含まれました。10月の設備供給の遅れとは別の理由です。現物の設備を減らさなくても、会計分類で投資額は変わるため、実績、予想、支払時期をそろえれば、需要減との混同を避けられます。
半導体需要は当面の投資実行が支え、停止案成立なら発注に下押し
法案が未成立の間と成立・発効した後とでは、半導体需要への影響は別です。当面は投資計画の実行が需要を支えますが、停止案が成立すれば新設・増強向けの発注が抑えられるリスクがあります。
未成立の間は企業の投資実行と納入時期が需要を左右する
当面の懸念は需要の全面縮小より、計画が発注・納入へ移る時期の遅れです。施設の完成が遅れても、必要な半導体を別の拠点で使えるなら調達を維持する余地があります。反対に代替拠点がなければ、搬入や検収が後ろへずれ、供給企業の売上計上が遅れる可能性があります。
総投資額だけではこの差を判別できず、会社が納入延期を説明し、その後の投資回復を見込む間は、需要が消えたとは読めません。顧客が発注量そのものを減らしたり、再開時期を示さなくなったりすれば、一時的な遅延という見方は弱まります。
建設停止案の成立は新設・増強向けの発注を抑えるリスク
停止案が現在の内容で成立・発効すれば、対象の新設・増強が止まり、その計画へ納めるサーバーや半導体には発注の延期・抑制リスクが生じます。稼働中の既存設備の利用そのものを一律に止める案ではないものの、既存施設を拡張する需要まで安全とは言い切れません。
ただし、成立日は未定で、条文の修正や新議会への再提出によって対象範囲も変わり得ます。需要減の開始月や減少率を現段階で算定できないのは、このためです。米国外への投資移転や別用途の需要が補う可能性もあり、世界全体への影響は対象案件の規模に左右されます。
日本株への波及は製造・検査の受注と納入時期で分かれる
日本企業への波及には、データセンター計画、半導体の調達、半導体メーカーの増産、製造・検査装置の発注という段階があります。米国施設の延期だけで、各社の売上が同じ率で減るわけではありません。顧客の増産計画まで縮小すれば、装置の需要にも下押しが及びます。
東京エレクトロンは、顧客工場の電気や水の準備が装置の売上計上に関わると説明しています。アドバンテストで需要を生むのは、半導体の数量だけでなく複雑化による検査負荷です。製造と検査では、受注・納入を左右する条件が異なります。株価の一斉下落だけで、両社の業績悪化まで確定したとは読めません。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
まとめ|半導体需要の即時縮小より投資の遅延と費用増を警戒
編集部は、現時点ではAI半導体需要の一斉縮小を基本見通しには置いていません。
当面は施設の遅延と費用増が、投資の実行と採算へ響くとみますが、発注量の削減まで広がれば、この見方を改める必要があります。
日本の半導体株も、各社の事業によって受注への波及に差があります。会社の投資見通しや税優遇は、その実現や株価上昇を保証しません。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。