
リクルートホールディングス(6098)は大幅増益ですが、株価もすでに成長を先取りしています。Indeedで求人1件から得る売上が伸び、採用市場が弱くても利益を増やせる仕組みが見え始めました。業績の方向は評価できても、増益率だけを見て買い急ぐ段階ではないと考えます。
通期予想の据え置きは成長失速を意味するのでしょうか。会社の見通しと下期に必要な利益を照らし合わせると、期待してよい部分と、株価に織り込むには早い部分が分かれてきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
リクルートは66%増益|通期据置でもHR見通しは改善
2026年11月11日公表の27年3月期中間決算短信では、売上より利益の伸びが目立ちました。事業の成長に加え、前年費用との比較も増益率を押し上げています。連結の実績、事業別見通し、下期に必要な利益の順に読むと、据え置きの意味がはっきりします。
売上19%増を上回る営業利益64%増の中身
中間期の売上収益は2兆1,399.98億円、営業利益は5,137.39億円、親会社に帰属する利益は4,116.33億円でした。前年比はそれぞれ19.3%、63.9%、65.7%。利益の伸びには、稼ぐ力の向上と前年の費用負担の反動が重なっています。
7〜9月の営業利益は61.7%増ですが、会社の調整後営業利益では45.3%増です。その他の営業損益が前年の182億円のマイナスから約4億円のマイナスへ縮小した差も含みます。調整後でも高い増益を確保しており、反動だけで説明できる決算でもありません。
HRテクノロジーの見通し改善と連結据置は両立する
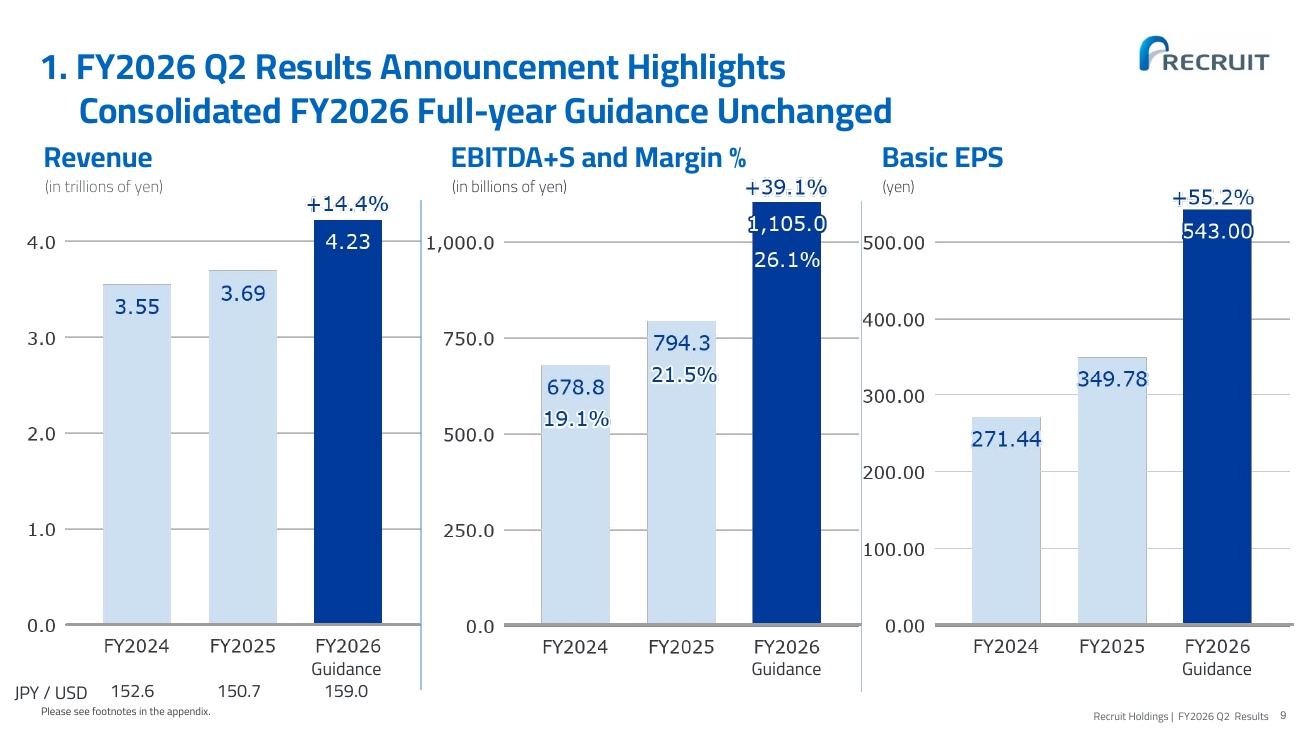
会社はHRテクノロジー事業の通期業績が8月の見通しを上回ると説明しています。一方、連結への影響は現時点で限定的として、通期売上収益4兆2,300億円、営業利益9,450億円、最終利益7,550億円を維持しました。連結据置と主力事業の見通し改善は矛盾しません。
HR事業の通期売上見通しは119.22億ドルです。会社が示した改善は事業単位であり、これをそのまま全社の利益上方修正へ置き換えると期待が先走ります。説明されていない差額の理由を、為替だけに決めつけるのも避けたいところです。
下期純利益3,434億円の計画を上期実績と比べる
通期予想から中間実績を引くと、下期に必要な最終利益は3,433.67億円になります。上期より16.6%少ないものの、前年下期の2,485.32億円に対しては38.2%増。下期は上期ほどの増益率を要しない一方、前年を大きく上回る利益が必要です。
これは会社が独立して示した下期予想ではなく、公開数値からの逆算です。利益進捗率54.5%だけで余裕があるとは言えません。上期と下期を単純に2倍でつなぐより、下期にも3割超の増益が必要な計画として読む方が、次の決算で求められる成果を具体的に捉えられます。
Indeedは求人需要の停滞でも増収|ARPJの上昇が支える
Indeedの成長を求人市場の回復だけで説明すると、今回の決算を読み違えます。採用企業が支払う対価を増やし、費用の伸びを抑えた点が収益改善の中心です。どの指標が伸びたのか、AI製品との関係まで確かめます。
米国売上36.6%増をARPJと求人数に分ける
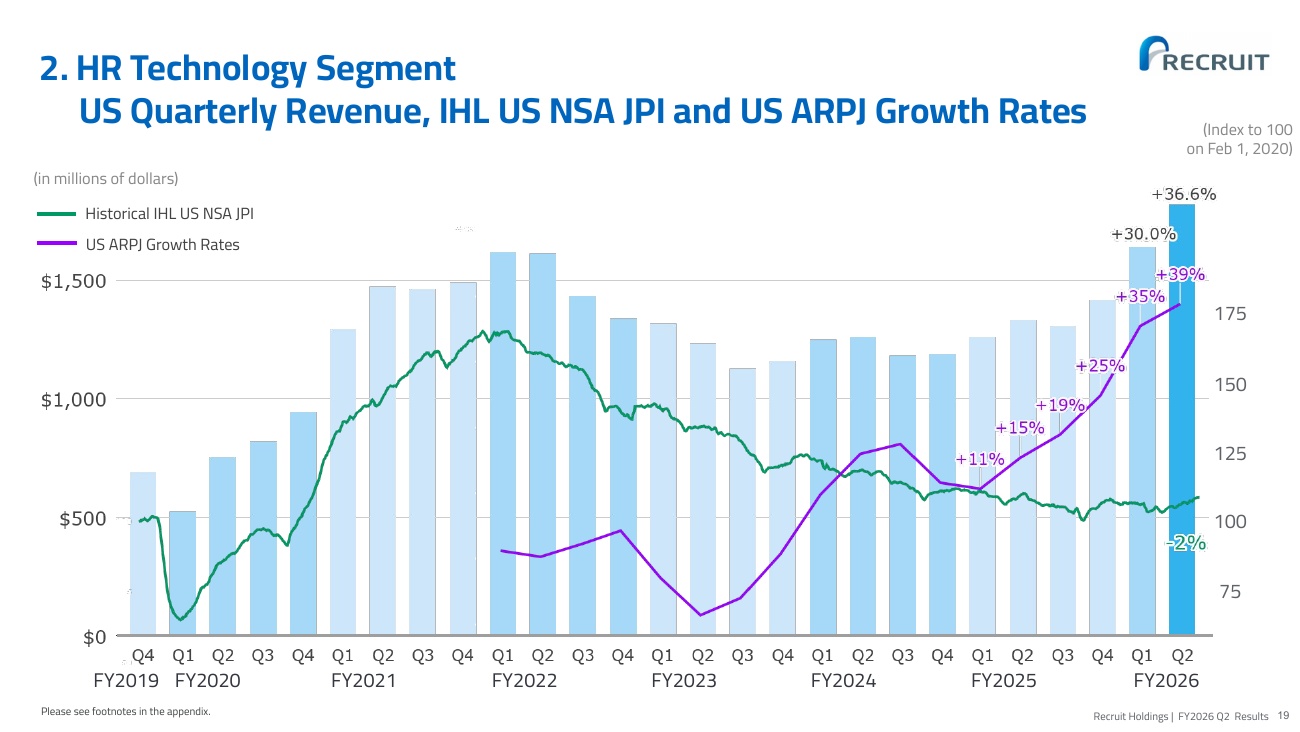
7〜9月の米国売上はドルベースで36.6%増え、ARPJは39%上昇しました。ARPJは米国HR売上をIndeedの米国日次平均求人数で割った指標です。料金だけでなく、有料商品の利用や求人の構成にも左右されるため、39%の値上げを意味しません。
売上の伸びをARPJの伸びで割ると、求人件数は概算で約1.7%減です。丸め値による計算ですが、量より1件当たりの収益化が増収を支えました。円安の影響を除いて事業を比べるため、ドルベースの売上を使います。
人件費を抑えた利益率改善はどこまで続くか
HR事業の中間売上は9,455億円、EBITDA+Sは4,492億円で、同利益率は47.5%でした。売上が35.6%増えるなか、人件費を前年並みに抑えたため、追加売上の多くが利益へ残りやすい状態になっています。求人を増やすだけの成長とは異なる強みです。
ただしEBITDA+Sは営業利益に減価償却費や株式報酬費用などを加えた会社の指標です。連結全体の7〜9月の株式報酬費用222億円も足し戻され、手元に残る現金そのものではありません。高利益率の持続を評価する際は、採用・開発費が再び増える速度と営業利益の伸びも合わせて見ます。
AIによる採用効率化と顧客接点を奪われるリスク
会社は9月の4〜6月期解説で、Premium Sponsored Jobsを米国売上拡大の主要因と説明しました。応募後の選考省力化も進め、採用企業がより高い対価を払う理由を増やす戦略です。AIを導入した事実より、有料利用と採用成果につながるかが収益を左右します。
候補者探索を支援するTalent Scoutは米国向けで、個別製品の利益額は開示されていません。外部のAIエージェントが求人探索の入口を握れば、Indeedの集客力には逆風です。AI関連株を比較する場合も、製品の提供段階、有料利用、売上への寄与と開発費負担まで比べると、期待だけの企業と収益化した企業の違いが見えてきます。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
国内サービスと人材派遣|利益成長への貢献は同じではない
リクルートにはIndeed以外にも、国内の販促支援や人材派遣があります。ただ、売上規模が大きい事業ほど利益を生むとは限りません。事業区分の変更と利益率の差を押さえると、全社増益がどこへ依存しているかが分かります。
Indeed PLUSと人材紹介は日本のHR事業として読む
2025年4月、従来のマッチング&ソリューション事業の人材領域がHRテクノロジーへ移りました。Indeed PLUSや国内人材紹介を含む現在のHR事業を、昔の海外中心の区分とそのまま比較すると、成長率を取り違えます。会社が組み替えた前年数値との比較が必要です。
Indeed PLUSは求人情報の流通を広げ、採用企業と求職者を結び付ける仕組みです。国内人材紹介は採用成立の動きにも影響されます。同じHRの増収でも、海外の求人1件当たりの収益化と、日本の求人流通・紹介成約は経路が異なり、米国ARPJだけでは日本事業の回復を説明できません。
MMTの販促費と人材派遣の低い利益率を区別する
中間期の人材派遣は売上9,175億円に対しEBITDA+S551億円、MMTは売上2,914億円に対し914億円でした。利益率は計算上約6.0%と約31.4%。派遣は売上が大きくても、HR事業と同じ比率で全社利益を押し上げる構造ではありません。
MMTは住宅、美容、旅行などの販促支援を担います。7〜9月の利益には、販促・広告費の季節的な偏りをならした影響があり、四半期の減益だけで需要の悪化とは言えません。全社の成長を評価する際は、HRの高利益成長が続くかを中心に置き、他事業がその減速をすぐ埋めるとは見込まない方が妥当です。
リクルートの株価は予想PER約33倍|増益継続を見込む評価
株価は利益の拡大をかなり先取りしています。高値から下がったという理由だけで割安とは考えません。過去の採用需要減少と還元拡大を振り返り、足元の価格がどれほどの利益成長を必要としているかを比べます。
5年の株価推移を採用需要と利益率の変化でたどる
2021年の高値8,180円から、2023年には3,284円まで下落しました。当時は米国などの求人広告が減り、HR売上にも減少が表れています。成長企業でも、採用企業の支出が縮めば売上と評価の両方が下がり得ます。求人需要への弱さは、過去の値動きから残る警戒点です。
2024年の年末株価は11,145円へ上昇し、同年には6,000億円の自社株取得枠も発表されました。2025年末は8,847円へ調整。今回は求人需要が弱いまま増益を実現しており、2023年の減収期とは収益の伸ばし方が変わっています。
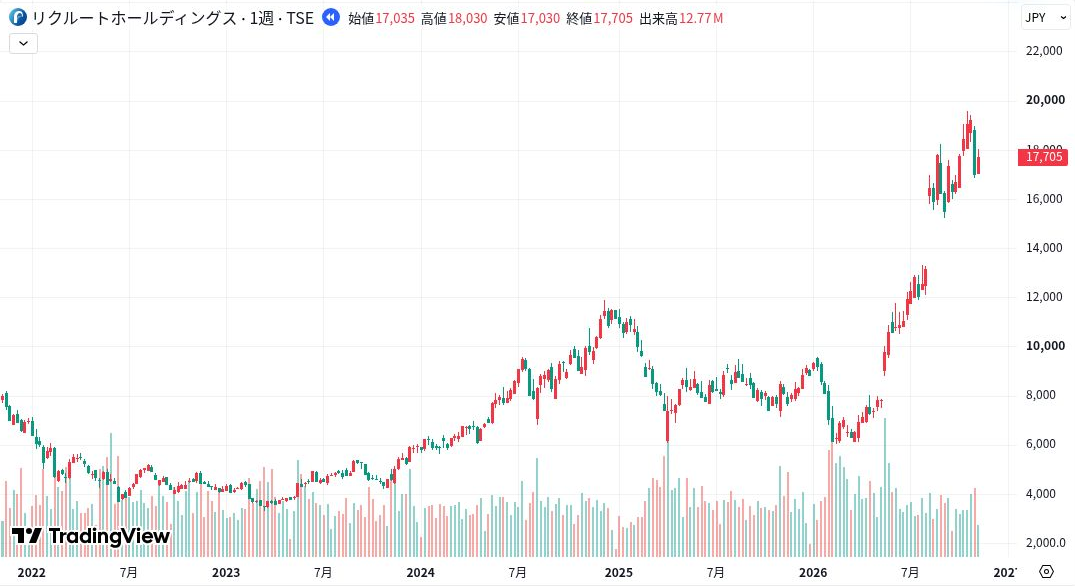
直近1年の安値からの上昇と高値後の動きを確認する
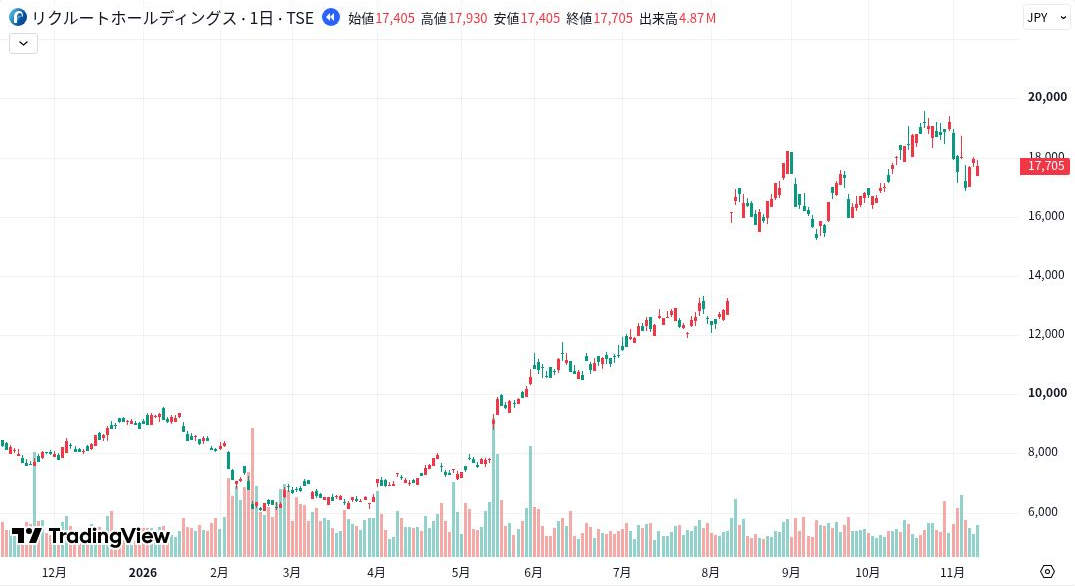
2026年の株価は2月17日の6,040円から切り返し、10月22日に19,560円まで上昇しました。11月11日終値は17,705円で、高値を約9.5%下回ります。長期上昇の後に高値から調整している状態であり、以前の安値に近い株価ではありません。
2月はAI代替懸念による売りが広がりました。その後、5月の増益見通し、8月の上方修正へと材料が変化しています。なお11月11日の決算公表は15時30分で、その日の下落を決算への反応とは扱えません。
会社予想EPS543円と最新株価から割安度を測る
2026年11月11日終値は、会社予想の1株利益(EPS)の32.61倍です。この予想PERからは、来期以降の増益も見込む評価だと考えます。今期の伸びだけで割安とは言い切れません。純資産に対する倍率(PBR)は中間決算の数値で計算しています。
| 指標 | 2026年11月11日基準 |
|---|---|
| 株価 | 17,705円 |
| 予想PER | 32.61倍 |
| 中間BPSによるPBR | 13.42倍 |
| 時価総額 | 約26.07兆円 |
| 予想配当利回り | 約0.15% |
PERは会社予想EPS543円、PBRは自己株式控除後の株数で算出した中間BPS1,319.29円を使用。時価総額は発行済株式総数ベースです。
リクルートの配当と自社株買い|還元は株数減少が中心
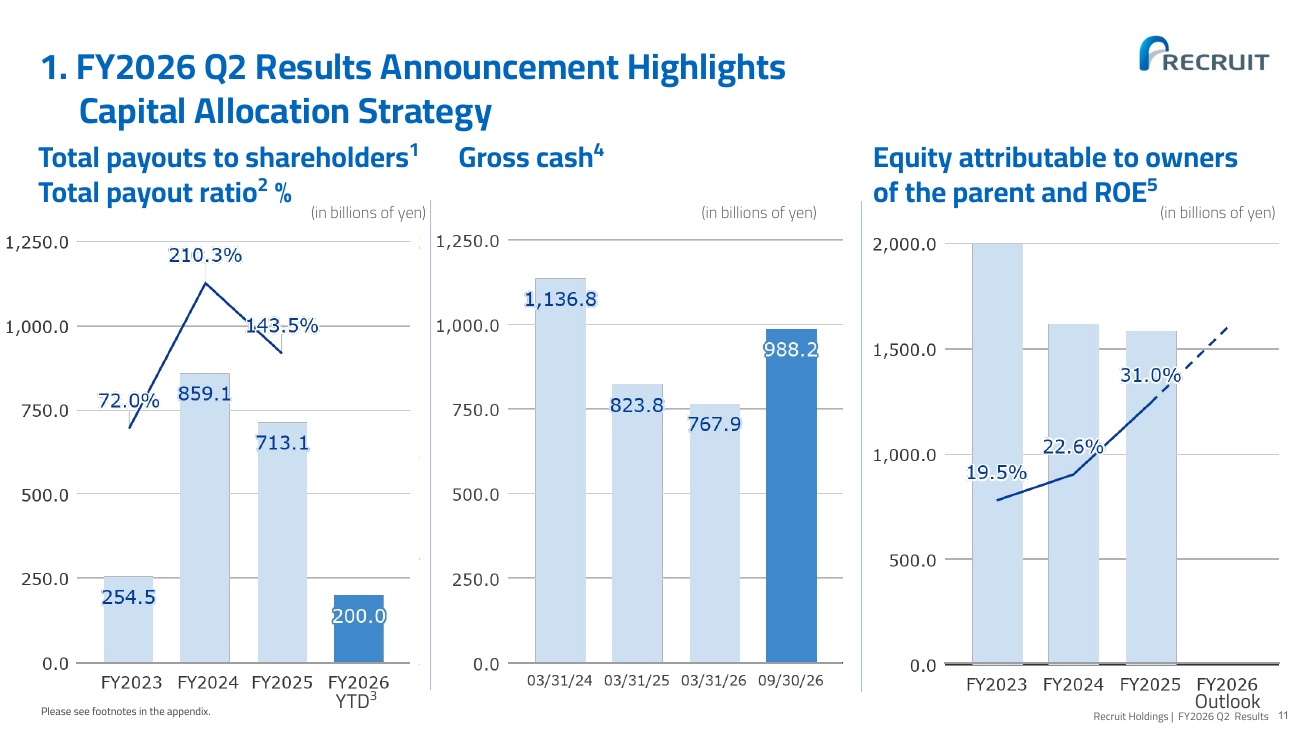
株主還元は増配だけを見ると小さく見えますが、リクルートは自社株買いにも資金を回しています。配当収入を得る投資と、利益成長や株数減少による1株価値の上昇を狙う投資では、期待する成果が異なります。
年間配当予想26円は高配当目的には向かない
年間配当予想は26円で、前期の25円から1円の増配です。22年3月期の21円以降は毎期増えていますが、11月11日終値に対する予想利回りは約0.15%にとどまります。配当の増加は評価できても、定期収入の大きさを重視する投資先ではありません。
予想EPS543円に対する配当性向は約4.8%です。今期予想では利益の大半を現金配当に回さない配分です。買値が高いほど受け取る配当の割合は小さくなり、株価の下落を配当で補うには時間がかかります。保有理由は配当利回りより、利益成長と資本配分に置く必要があります。
3,500億円の取得枠と実際の買付進捗を分ける
取得上限は6,400万株、3,500億円で、期限は2027年3月31日へ延長されました。2026年10月末の取得額は約1,781億円、金額枠の約50.9%です。残り約1,719億円は取得余地で、短期の買付予定額とは異なります。
10月の取得額は約4.65億円でした。高値では同じ資金で減らせる株数が少なくなるため、1株利益への効果は実行額と取得単価で変わります。
今後の株価は収益化の持続次第|下期利益の伸びが支える
現時点では事業の成長を評価しつつ、株価への期待は抑えめに考えます。収益化が続けば増益を支えますが、高い評価倍率には失速への弱さもあります。次に確かめるのは、求人市場全体のニュースだけではありません。
求人需要が弱くても米国売上の成長を保てるか
米労働統計局が2026年11月6日に公表した10月雇用統計は、非農業雇用者数が16.5万人増、失業率4.1%でした。ただ、雇用者数の増加と求人広告に使う予算は同じ指標ではありません。採用済みの人員が増えても、企業が新規求人を絞れば、Indeedの売上を押し上げる力は弱まります。
次の決算では、ARPJの伸びが鈍っても米国売上が増えるかを確認します。求人件数も回復すれば成長源が広がる一方、件数減少を1件当たり収益の上昇だけで埋め続ける場合は負担が残ります。採用企業が商品に価値を感じて支出を続けられるかが、現在の高収益を維持する条件です。
下期の利益率と会社計画を超える余地を確かめる
HR事業の下期見通しは売上59.88億ドル、EBITDA+S4,252億円、利益率45.5%です。上期の47.5%より2ポイント低い設定で、会社も上期の採算をそのまま延長してはいません。売上を伸ばしながら、この利益率を超えられれば利益の上振れ余地が生まれます。
逆に、AI開発や営業活動の費用が増え、想定以上に利益率が下がれば、売上の伸びほど利益は残りません。連結の予想を変えなかった今回の決算では、上方修正を当然視するより、この事業別計画に対する実績を待つ方が、株価の上昇に必要な利益を具体的に評価できます。
円高やAI競争で成長期待が後退すれば高PERは重くなる
HR事業の下期為替想定は1ドル156円です。円高になれば、ドルで稼いだ売上・利益を円に換算した金額は小さくなります。7〜9月の平均159.19円より円高の設定ですが、さらに円高が進む場合まで吸収できるとは限りません。
また、金利上昇やAIによる競争激化で将来成長への評価が下がれば、利益が増えてもPERは低下します。業績好調と株価上昇を同じ意味で扱わない姿勢が必要です。新規投資は、収益化の持続を確認でき、株価の上昇率が利益予想の改善率を大きく上回らない範囲で検討したいと考えます。
まとめ|リクルートは増益率より稼ぐ力の持続性で選ぶ
リクルートは、弱い求人需要のなかでも収益化と費用管理で利益を伸ばしています。通期据置だけを理由に成長失速とみなす必要はありません。
ただし、すでに上昇した株価を増益率だけで追いかけるのは慎重に考えたいところです。下期の米国売上と利益率が会社計画を超えるかを確かめます。
配当収入より利益成長を狙う銘柄として、円高、AI競争、評価倍率の低下にも備える。その条件で納得できる価格を待つのが、現時点の投資スタンスです。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。