
ニデック(6594)の株価は2026年9月28日、前営業日比500円安の2,340円で取引を終えました。社長解任と1兆円規模の減損処理が報じられ、下落率は17.6%に達しています。
ただし、減損額も社長解任も、会社が決定を発表した内容ではありません。株価が大きく下がっただけで、買い時と判断するのは難しい状態です。私は、短期の反発よりも、損失の全体像と監査結果の確認を優先したいと考えます。訂正後の財務と上場維持に向けた審査が、今後の株価を左右するためです。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ニデック株がストップ安|社長解任・減損報道と会社発表の違い
今回の下落では、人事と会計処理に関する報道が同時に出ました。経営責任の所在と、財務に及ぶ損失の大きさは別の問題です。まず9月28日の値動きと会社発表を照らし合わせ、確定した情報の範囲を押さえます。
9月28日は2,340円で終了、前営業日比17.6%安
9月28日の終値は2,340円で、前営業日の2,840円から値幅制限いっぱいの500円下落しました。出来高は約2,803万株に膨らんでいます。値下がり率が大きくても、それだけで売りが一巡したとは言えません。買い手が現れた数量と同じだけ、売却した数量も存在するためです。
この日の2,340円が、悪材料をすべて織り込んだ価格かどうかは不明です。今後の下値を支える価格とも断定できません。翌日以降も売り注文が買い注文を上回れば、さらに安い価格で取引されます。短期の反発を狙っても、希望する価格で売却できるとは限らず、値幅の大きさと売買のしやすさは別の問題です。
会社が認めたのは役員変更と大規模減損の検討
一部報道は社長解任と1兆円規模の減損処理を伝えました。一方、会社は9月28日、役員変更と大規模な減損処理を検討しているものの、決定した事実はないと説明しています。検討の存在を認めた段階であり、報道された金額や人事案を追認した発表ではありません。
同日に公表された組織変更・人事異動のお知らせも、社長解任の決定とは別の開示です。正式発表で確認したいのは、人事の決議内容と、減損の対象資産・金額・計上時期。報道通りの内容を先に織り込んで売買すれば、実際の決定との差によって、再び株価が動くリスクを負います。
ニデックの株価推移|PBR約1.5倍でも割安判断が難しい理由
ニデック株は過去の高値から大きく下がっています。しかし、今回の問題は値段の下落だけではありません。株価と比較する利益や純資産にも訂正の可能性があるため、通常の決算を前提にした割安判断が難しい銘柄です。
過去5年の下落と直近1年の戻りを確認
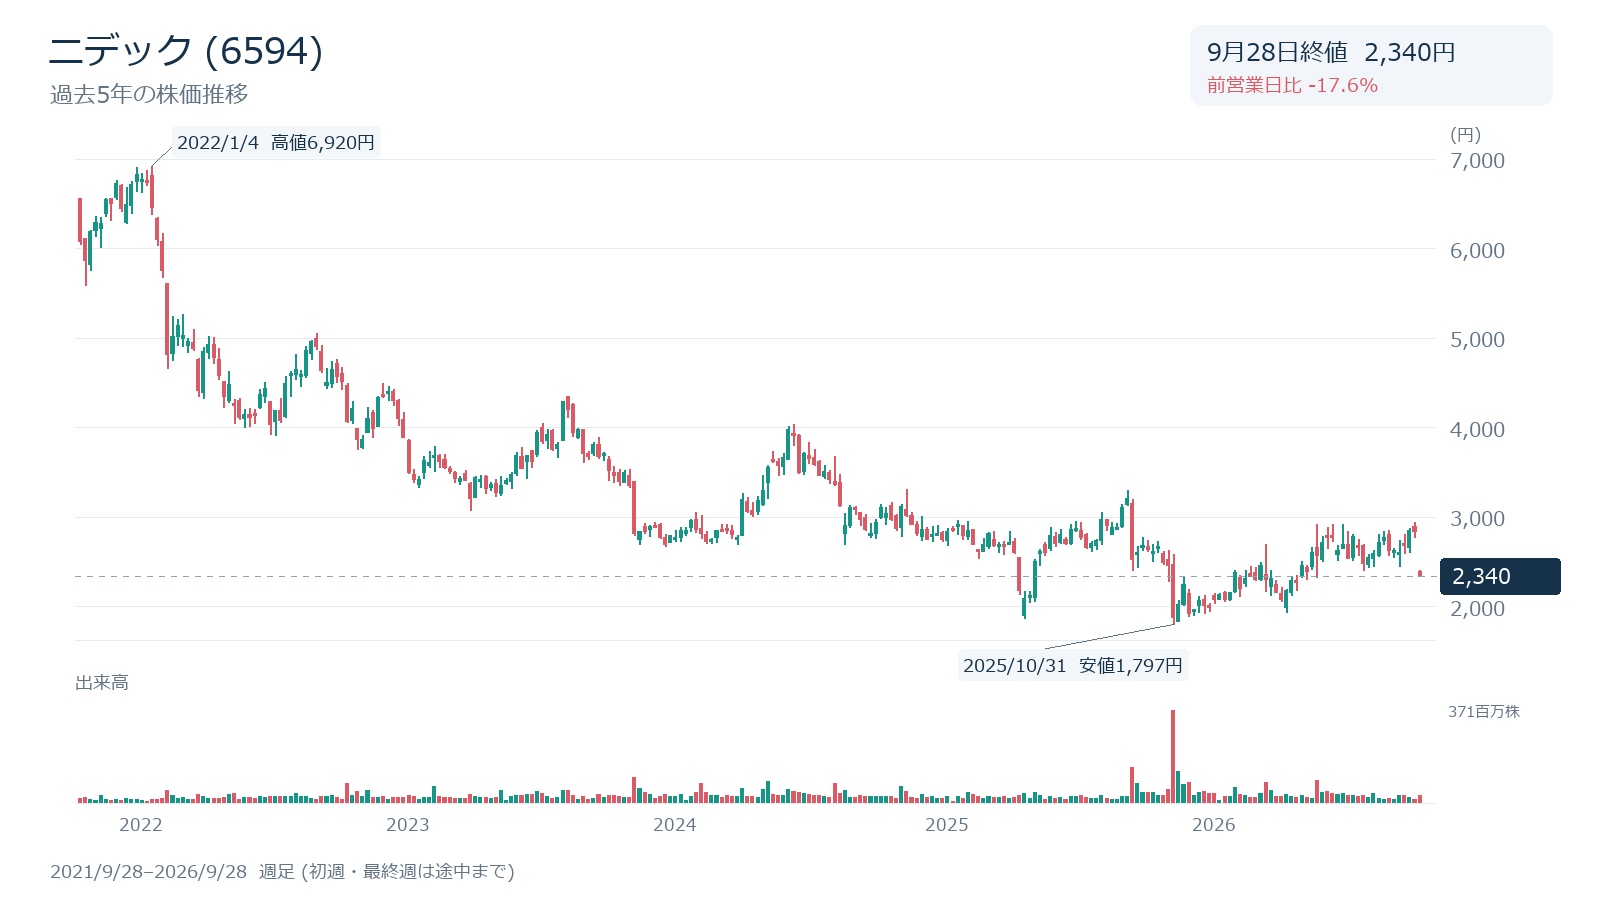
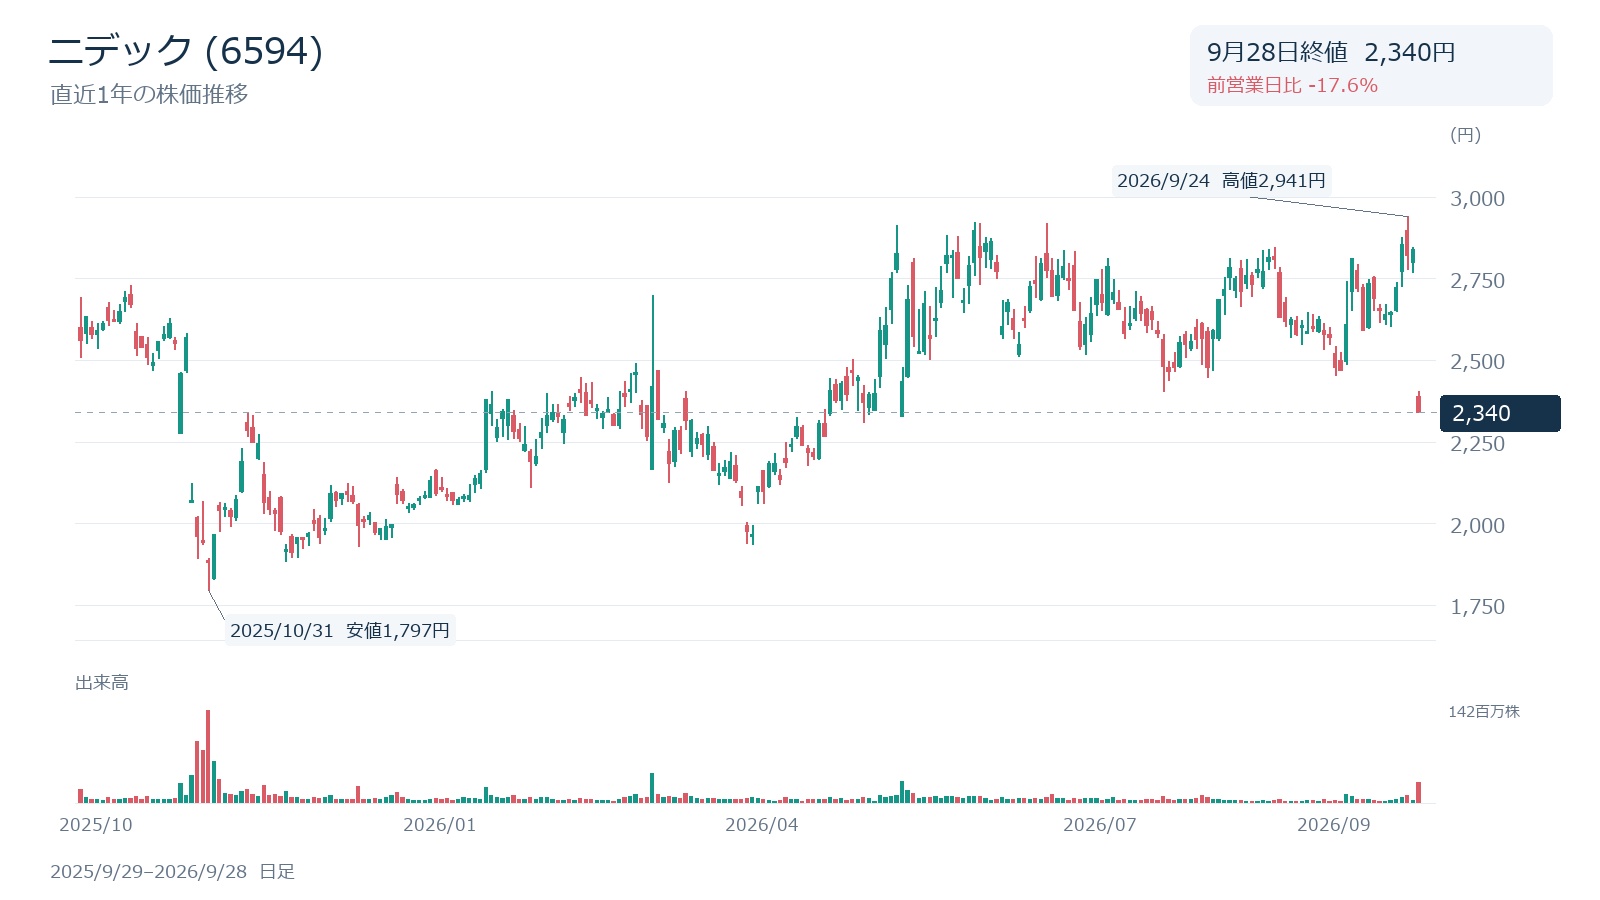
株式分割を調整した過去5年の高値は、2022年1月4日の6,920円です。その後は下落基調となり、2025年10月31日には1,797円まで売られました。直近1年の戻りも、長期の下落を取り戻すには至っていません。かつての高値を将来の到達目標に置くには、それに見合う業績の裏付けが必要です。
2026年は3月31日に1,937円まで下がった後、9月24日に年初来高値2,941円を付けました。9月28日の急落は、その回復に水を差す動きです。以下のチャートは2024年10月1日の1対2の株式分割を反映し、9月28日までの取引で比較しています。
訂正前の純資産を使ったPBRには限界がある
9月28日終値に対する時価総額は、発行済み株式総数ベースで約2兆7,906億円です。2025年9月末の訂正前の自己資本から計算すると、株価純資産倍率(PBR)の参考値は約1.5倍。ただし、純資産が減れば、株価が同じでもPBRは上がります。この倍率だけを割安の根拠にはできません。
予想PERと予想配当利回りも、評価に使える現行の利益予想・配当予想を確認できない状態です。26年3月期は年間無配でした。以前の利益水準や配当への回復を先取りせず、訂正後の1株当たり純資産と、継続して稼げる利益を待ってから、価格との釣り合いを考えたいと思います。
ニデックの株価の今後|減損額と資金繰りを分けて判断
減損の大きさだけで、経営が危ないとも、損失を出し切ったとも結論づけられません。自己資本の減少と、支払いに使える現金は分けて見るべきです。計上時期や税金の影響が不明な段階では、単純な引き算で財務の安全性を測れないためです。
1兆円減損報道を古い自己資本から単純に差し引けない
2025年9月末の公表済み自己資本は約1兆7,594億円でした。ここから報道の1兆円を差し引き、資本が残るから安全だとする計算には無理があります。比較する時点が異なり、過年度訂正、他の損益、税金などを反映していないためです。減損額が自己資本の減少額と必ず一致するわけでもありません。
会計調査で示された純資産への影響額や、減損を検討する対象資産の規模も、今回の報道額とは定義が異なります。重複を確認せずに足し合わせれば、損失を過大に見積もるおそれもあるでしょう。必要なのは、訂正後の貸借対照表で、資産の減額、負債の増減、残った自己資本を同じ期末時点で比べる作業です。
減損損失と現金の流出は同じではない
減損は、資産から回収できる価値が帳簿価額を下回る場合などに、帳簿上の価額を引き下げる会計処理です。1兆円の減損を計上した日に、同額の現金が出ていくという意味ではありません。一方で、投資時に期待した収益を得られない可能性を示しています。現金が減らなくても、事業の採算は別途検証すべきです。
26年3月期上期の公表値には、固定資産の減損約317億円に加え、契約損失引当金約365億円などが含まれていました。将来の支払いにつながる引当金と、減損とは性質が異なります。会計上の損失だけを除いて利益を見ると、構造改革費用や、その後の資金負担を見落としかねません。
手元資金と有利子負債は訂正後の数字で確かめる
6月16日に示された概算では、2026年3月末の現金は約8,500億円、有利子負債は約1兆1,100億円です。差し引きの純有利子負債は約2,600億円でした。ただし、会計不正・品質・関税問題などの影響を反映していない概算です。確定決算や9月時点の現金残高とは区別します。
資金繰りでは、借入残高に加え、返済期限が近い金額と営業活動で得られる現金を照合します。返済資金が足りなければ、借り換えの可否や条件も問題です。ただし、未公表の融資停止や増資を決めつける段階ではありません。訂正後の営業キャッシュフローと、会社が開示する調達・返済計画が確認の対象となります。
ニデックの上場廃止リスク|内部管理体制の改善が審査の焦点
ニデックは特別注意銘柄に指定されていますが、指定だけで上場廃止が決まる制度ではありません。審査の対象は、内部管理体制の整備と実際の運用です。決算を提出できても、その体制が機能していると認められるかは別の問題になります。
不正会計問題と特別注意銘柄指定の経緯
東京証券取引所は、内部管理体制などの改善の必要性が高いとして、2025年10月28日付でニデックを特別注意銘柄に指定しました。25年3月期の有価証券報告書では監査意見が不表明となっています。損失の大きさだけでなく、決算の信頼性そのものが損なわれた点が問題です。
26年3月期半期報告書の期中レビューでも結論不表明でした。監査の意見不表明と期中レビューの結論不表明は、対象となる報告書が異なります。また、品質調査の説明を会計問題全体の解決と読み替えるのも不適切です。決算を検証できる記録や体制が整わなければ、示された数字を十分に評価できません。
指定解除には体制の整備と運用の改善が必要
指定から原則1年経過後、取引所は内部管理体制の整備と運用を審査します。両方が認められれば原則として指定解除ですが、収益性などに課題が残る場合は経過観察の対象です。整備済みでも運用が不十分で、改善の見込みがある場合は指定が続く仕組みになっています。解除と上場廃止の二択だけではありません。
体制が整っていない場合や、運用改善の見込みがなくなった場合などには、上場廃止の可能性があります。規程を増やすだけでは、改善として不十分です。売上や費用の処理を誰が検証し、問題を経営陣・監査部門へ報告できるのか。書類上の体制に加え、実際に機能しているかまで確かめられます。
10月末の確認書提出は上場維持の決定日ではない
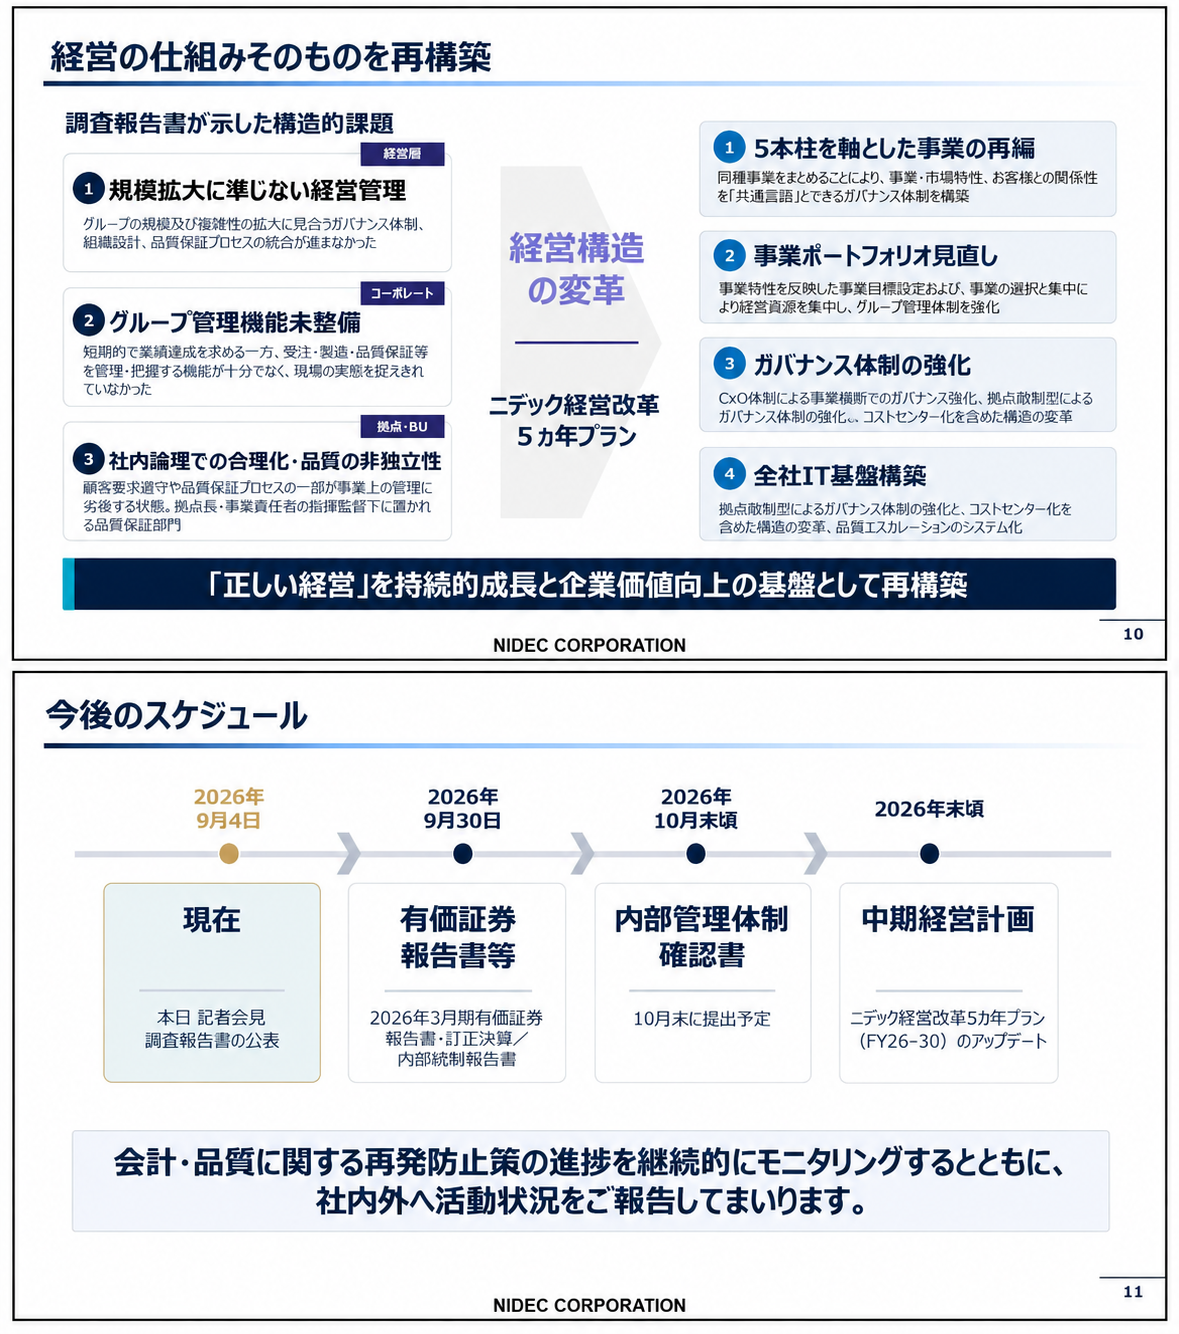
会社は9月4日の説明で、10月末に内部管理体制確認書を提出する予定を示しています。これは改善内容を取引所へ示す工程です。10月末が上場維持の決定日だと約束されたわけではありません。指定から1年となる10月28日も、審査の結論が出る日とは区別する必要があります。
書類が提出された後は、取引所が整備・運用のどこまで改善を認めるかが次の関心事です。指定継続となれば、残った課題と追加の審査条件によって、結果を待つ期間も変わり得ます。提出予定日を売買の区切りにしてしまうと、その後の説明や審査結果に伴う値動きへの備えが薄くなりがちです。
ニデックの株価回復の条件|訂正決算・監査結果・本業の収益
ニデックはモーターだけでなく、ロボット向け減速機などにも事業を広げています。ただ、成長テーマへの期待を株価の支えにするには、財務の信頼回復と事業の利益が必要です。訂正決算が出た後も、本業の採算を確かめる作業は残ります。
[関連]ロボット関連銘柄を徹底解説!人口減少時代の成長株を探る
9月30日提出予定の有価証券報告書と訂正決算を確認
26年3月期の有価証券報告書は、提出期限が2026年9月30日まで延長されています。会社は同日に有報や訂正決算などを公表する予定です。予定通りに提出されても、訂正の範囲や監査結果が明確でなければ、評価は難しいままです。日程をこなしただけで財務の不確実性がなくなるわけではありません。
まず監査報告書を読み、訂正後の自己資本、営業キャッシュフロー、残った未確定事項へと確認を進めます。損失の全体像が示されれば、事業価値と株価を比べる土台ができるはずです。逆に、再延期や説明不足で数字が定まらない間は、古い利益を使って割安だと結論づけるべきではありません。
経営陣の交代後も再発防止策の実行を見極める
経営陣の交代は改革のきっかけにはなりますが、人事発表だけで内部管理体制が改善したとは言えません。経理・内部監査部門が経営トップから独立して問題を指摘できるか、子会社の数字を本社が検証できるかが要点です。利益目標の達成が正確な報告より優先されるなら、再発の懸念は残ります。
会社は2026年末頃に5カ年計画を更新する予定です。そこでは成長目標の大きさより、投資の採算基準と、不採算事業を縮小する条件に注目しています。想定を下回る利益や損失を先送りせず説明できるようになってこそ、将来の業績に対する投資家の信頼も戻りやすくなるでしょう。
車載の損失とAI関連事業の利益貢献を分けて見る
26年3月期上期の訂正前公表値では、車載製品グループは約828億円の営業赤字でした。車載の損失縮小と、成長事業の利益増加は別々に確かめるべきです。一方が改善しても、もう一方の損失が続けば全社利益は回復しません。
成長投資の対象は、AIデータセンター向け水冷や発電用機器、BESS(蓄電池を使う蓄電システム)などです。冷却と電力供給の需要は商機でも、テーマに関わるだけで利益が保証されるわけではありません。
最新のAI関連利益は単独で確認できず、部門全体の利益をAIの成果とは呼べない状態です。データセンターや蓄電池関連の成長期待は、次の開示で売上の伸びと採算の改善がそろうかを基に評価します。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
まとめ|ニデックの株価の今後は財務と信頼回復が左右
ニデックの急落後も、減損の計上を悪材料出尽くしと受け取り、買いを急ぐのは避けたいと考えます。報道と正式発表には、まだ隔たりがあるためです。
訂正決算と監査結果が出た後も、内部管理体制の審査や本業の利益回復は続けて追う必要があります。上場を維持できたとしても、それだけで株価上昇が約束されるわけではありません。
短期の値戻りを逃すより、比較できる財務数値を待つ選択を優先したい銘柄です。本記事は2026年9月29日朝に確認した情報と、9月28日終値を基準にしています。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。