

アドバンテスト(6857)の株価は、7月の上方修正後に上昇し、2026年8月14日に上場来高値38,730円を付けました。その後は調整が続き、9月16日は前日比1.79%高の30,700円で引けました。この日の株価は8月高値から約21%低い水準でした。
推論AI向けの検査需要は強いものの、高値から下がっただけで買い時とは言えません。旧会社予想PER約33.7倍と掲載チャートは9月16日時点の過去基準です。10月28日の通期上方修正と新たな自社株買いを踏まえ、成長の持続と短期需給の両面から今後を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
アドバンテストはAI半導体の複雑化で稼ぐ検査装置首位企業

アドバンテストは、完成した半導体が設計通りに動くかを調べるテストシステムの大手です。半導体の出荷数量だけでなく、検査の難度や工程数の増加も収益につながります。市場シェアと顧客構成から、AI投資へ反応する理由を確認します。
半導体テスターは量産前の不良を見つける最終関門
半導体テスターは、製造工程の終盤で電気信号を与え、演算速度や消費電力、発熱、接続状態を検査します。不良品をサーバーへ組み込む前に除外する役割があり、歩留まりと出荷品質の両方を左右します。
アドバンテストは、演算用のSoCとメモリーの双方へ装置を供給しています。SoCは複数の機能を1個に集積した半導体で、同社はCPUやGPUなどもこの事業に含めます。AI向けでは高速通信や大電力への対応が増え、従来品より検査の難度が大きく上がります。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
SoCテスターシェア66%|市場全体で70%超を目指す
会社は、2025年のSoCテスター市場でシェア66%を獲得したと推定しています。将来の70%超という見通しもSoC市場全体の話です。HPC向けに限定すると、同社のシェアはさらに高い水準にあります。
HPCは大規模な演算を高速で処理する用途を指します。次世代半導体の設計段階から検査条件を共同開発するため、量産後の装置切り替えには負担が伴います。既存顧客の増産と新しいチップの採用が重なるほど、検査技術と導入実績を持つ企業が需要を取り込みやすくなります。
26年4〜6月期の海外売上比率99.1%で為替感応度も高い
26年4〜6月期の海外売上比率は99.1%でした。顧客の中心は台湾、韓国、米国などの半導体メーカーや設計企業です。世界のAI設備投資が伸びれば受注機会が広がる半面、地政学や輸出規制の影響も受けます。
同期間の平均為替レートは1ドル159円、1ユーロ185円でした。10月28日の修正予想では、下期を1ドル150円、1ユーロ170円で想定しています。円高は円換算売上の下押し要因になり、想定より円安なら業績の上振れ余地が生じます。
27年3月期上期は営業利益4,568億円|通期予想を再び引き上げ

10月28日発表の27年3月期上期は売上高8,452億円、営業利益4,568.09億円でした。本業の採算改善は強みですが、通期計画は下期も売上を伸ばす前提です。金融収益の影響を分け、残り期間に必要な業績も確認します。
1Qは売上39.3%増、営業利益53.3%増で利益率は51.7%
1Qは売上高3,674.7億円、営業利益1,899.9億円と増収増益でした。営業利益率は51.7%へ上昇しています。高性能テスターの構成比上昇や販売数量の増加が採算を押し上げ、売上総利益率も69.5%まで改善しました。
1Qは在庫評価損の戻入れも利益率を押し上げており、毎四半期続く効果ではありません。当時の営業利益の通期計画に対する進捗率は22.5%でした。その後、上期営業利益は前年同期比96.5%増となり、10月修正後の通期予想に対する進捗率は47.2%です。
| 指標 | 26年3月期1Q | 27年3月期1Q | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,638億円 | 3,675億円 | +39.3% |
| 売上総利益 | 1,716億円 | 2,556億円 | +48.9% |
| 営業利益 | 1,240億円 | 1,900億円 | +53.3% |
| 営業利益率 | 47.0% | 51.7% | +4.7pt |
1Qはテストシステム事業が売上3,336億円を稼いだ
1Qの主力テストシステム事業は、売上高が前年同期比38.7%増の3,336億円、セグメント利益が50.3%増の1,907億円でした。全社売上の約91%を占め、主力装置の販売動向が全社業績へ大きく響きます。
サービス・その他事業も、売上高339億円、セグメント利益86億円まで伸びました。納入済み装置の保守や消耗品は、設置台数が増えるほど積み上がります。装置販売後も収益が続きますが、サービス他の売上比率は約9%にとどまります。
1Q純利益を押し上げた金融収益の大半は投資評価益
1Qの純利益は前年同期比93.8%増の1,747.8億円でした。営業利益の伸びを上回った一因が、約446.8億円の金融収益です。このうち約410.8億円は、戦略投資に関連する金融商品の評価益でした。
評価益はテスターの販売利益ではなく、保有する金融商品の価値の変動による収益です。現金収入や翌四半期の再計上を保証しません。会社は通期予想にも1Qの実績を反映していますが、純利益の増加率をそのまま本業の成長率として延ばすと、継続的な稼ぐ力を過大評価してしまいます。
通期営業利益9,670億円へ再上方修正|下期に約5,102億円を見込む
10月28日、会社は通期予想を売上高1兆8,630億円、営業利益9,670億円、純利益7,415億円へ引き上げました。営業利益は7月予想を1,210億円上回ります。上期の業績進捗と、AI関連の高性能半導体向け需要を反映した修正です。
上期実績を差し引くと、下期に必要な営業利益率は約50.1%です。下期は売上高1兆178億円、営業利益約5,102億円を稼ぐ計算です。部材コスト上昇を織り込みながら、SoCテスターの販売増と製品構成の改善で採算を支える計画となっています。
| 指標 | 7月修正予想 | 10月修正予想 | 修正額 |
|---|---|---|---|
| 売上高 | 1兆7,140億円 | 1兆8,630億円 | +1,490億円 |
| 営業利益 | 8,460億円 | 9,670億円 | +1,210億円 |
| 営業利益率 | 49.4% | 51.9% | +2.5pt |
| 純利益 | 6,600億円 | 7,415億円 | +815億円 |
| 基本的EPS | 911.64円 | 1,027.08円 | +115.44円 |
推論AI・HBM・先端パッケージがテスト時間と工程数を伸ばす

GPUに加え、推論AI向けのASICやCPUも検査需要を押し上げています。半導体の数量増と、1個を検査する時間・回数の増加が同時に進む点が特徴です。一方、市場の拡大と同社のシェア上昇は分けて確認する必要があります。
推論AI向けASICとCPUがGPUに続く需要の柱になる
ASICは特定の処理へ特化して設計する半導体です。クラウド各社は推論処理の電力効率と費用を改善するため、自社仕様のAIチップを増やしています。会社は、ASIC向けテスター需要が将来GPU向けと同等以上になる可能性を示しました。
CPUもAIサーバー全体の制御やデータ処理を担うため、GPUの脇役ではありません。推論サービスが利用者へ広がるほど、種類の異なる演算半導体が必要です。会社は10月28日にSoCテスター売上予想を1兆2,435億円から1兆3,750億円へ上方修正し、生産能力の増強を加速しています。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
HBMと高性能DRAMがメモリーテスター需要を支える
HBMは複数のDRAMを縦に積み、高速で大量のデータを送るメモリーです。AIアクセラレーターの性能を引き出す部品であり、積層数や通信速度が上がるほど検査項目も増えます。高性能DRAM向け需要は1Qの増収を支えました。
ただし、メモリーテスターのシェアは短期的に低下する可能性があります。NAND向けで既存顧客への食い込みが弱く、製品切り替え期にもあるためです。新製品でシェアを取り戻せるかは、今後の受注に表れます。
[関連]AI半導体・HBM需要予測|Windows10終了とAI PCの2026年特需
2026年のテスター市場予想は130億〜145億ドルへ拡大
会社は7月に2026年のテスター市場予想を130億〜145億ドルへ引き上げ、10月も据え置きました。7月予想の中心値137.5億ドルは、4月予想の中心値115.5億ドルを約19.0%上回ります。これは会社による市場推計であり、同社の売上予想とは別の数字です。
推論AI向けの半導体は、数量が増えるうえに構造も複雑になります。ただし、市場金額には価格や製品構成の変化も含まれます。市場成長率だけで同社の販売台数を逆算せず、SoCとメモリーそれぞれの市場規模、シェア、供給能力を併せて追う必要があります。
| 市場規模 | 2024年 | 2025年 | 2026年4月予想 | 2026年7月予想 |
|---|---|---|---|---|
| テスター市場全体 | 60億ドル | 90億ドル | 109億〜122億ドル | 130億〜145億ドル |
| SoCテスター | 41億ドル | 69億ドル | 87億〜95億ドル | 105億〜115億ドル |
| メモリーテスター | 19億ドル | 21億ドル | 22億〜27億ドル | 25億〜30億ドル |
SoC年産1万台の計画を前倒し|18カ月の見通しは確定受注ではない
会社は10月28日の説明会資料で、SoCテスターの年間生産能力5,000台以上を達成済みと公表しました。次の1万台という目標も、当初計画から大幅な前倒しを目指しています。メモリーテスターでも増産のペースを加速する方針です。
顧客や供給網とは18カ月先を見据えて協議していますが、長期の需要見通しは、同じ期間の売上が確定した意味ではありません。半導体の最終設計によって検査時間や必要工程が変わり、装置需要も動きます。増産時期の具体化と、実際の四半期売上への反映を確認します。
9月16日時点のPERは約34倍|10月修正前の株価評価と区別する

株価は8月に上場来高値を更新した後、9月16日終値30,700円まで下落しました。高値との距離だけで割安とは判断できません。ここでの株価・指標は9月16日時点の比較です。10月28日の業績修正後の株価評価とは区別して読みます。
2022年の調整を経て2023年からAI相場が加速
分割調整後の年末株価は、2021年が2,725円、2022年が2,120円でした。2022年は高値2,845円から安値1,650円まで下落しています。半導体需要の循環悪化が、高い成長期待をいったん剥がしました。
その後は2023年末4,797円、2024年末9,198円、2025年末19,635円と上昇しました。AI用GPUとHBMの増産が検査需要へ波及し、株価は3年続けてほぼ倍増する勢いを示しています。
同社は2023年10月1日付で1株を4株へ分割しました。本記事の過去株価は、比較条件をそろえるため分割後の基準へ調整しています。
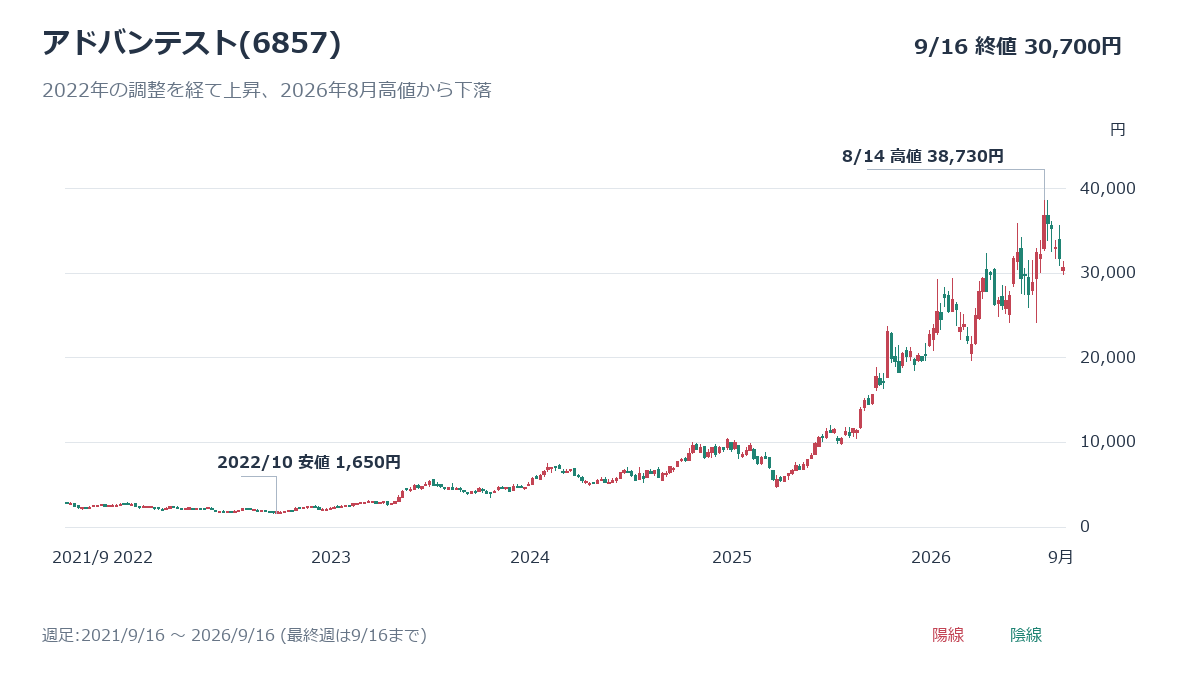
7月決算後の34%反発から一転|9月16日までは高値後の調整
7月29日終値25,200円から8月5日終値33,720円までは、5営業日で33.8%上昇しました。8月14日には上場来高値38,730円を記録しています。一方、年初来安値は3月31日の19,720円で、年間を通じた値幅は大きい銘柄です。
9月16日終値30,700円は、8月高値から20.7%低い水準でした。長期の上昇と、この時点までの下落は分けて見る必要があります。2025年末を上回っていても、9月半ばには調整が続いていました。掲載チャートは10月28日の決算後の値動きを示していません。
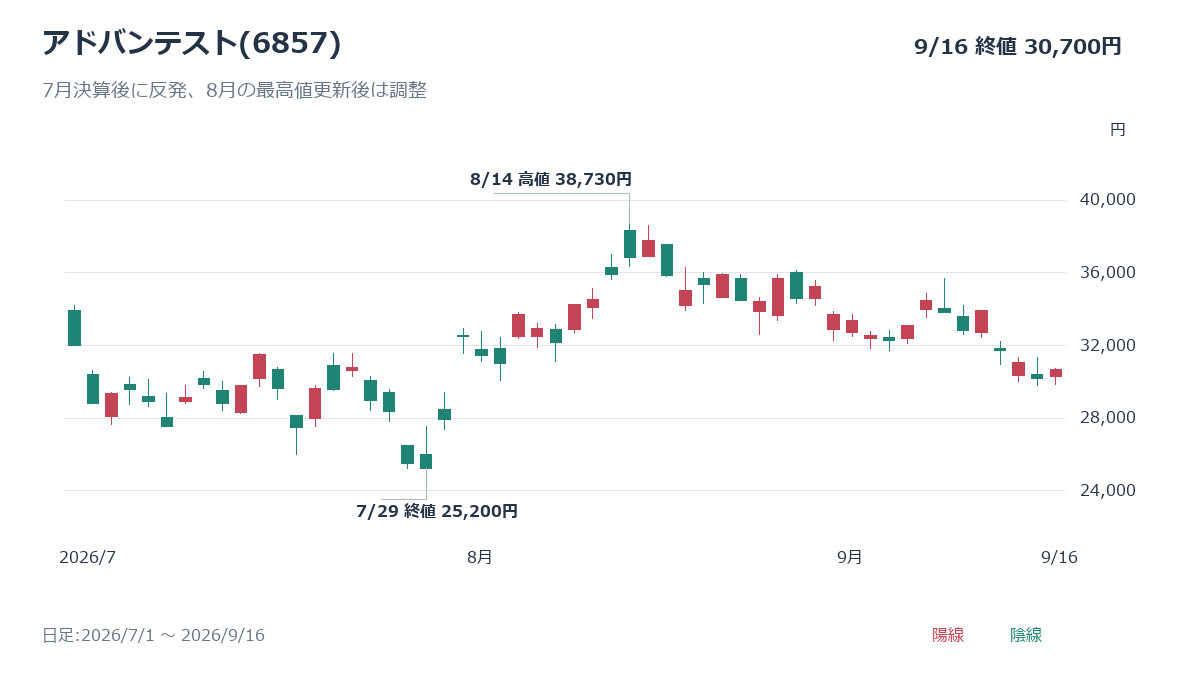
下落理由は利益確定売りと米半導体株安|会社予想の下方修正はない
8月27日はNVIDIA決算通過後の利益確定売り、31日は米国の利上げ懸念を受けた半導体株安が報じられました。9月14日の米国市場でも、AI開発の減速への警戒と金利上昇が重なり、フィラデルフィア半導体指数は約5.9%下落しています。
会社は10月28日に通期業績予想を再び上方修正しました。9月までの株価下落を直ちに需要消失や業績悪化と同一視するのは適切ではありません。ただし、高い成長期待で買われた銘柄は、外部の悪材料だけでも評価倍率が下がり、好業績でも売られやすくなります。
9月16日の旧予想PERは約33.7倍|倍率低下と利益成長を区別する
9月16日終値30,700円を、会社が7月に公表した予想EPS911.64円で割ると、PERは約33.7倍です。8月5日時点の37.0倍から低下しましたが、この比較では利益予想を固定しているため、倍率低下は株価下落によるものです。
旧予想で計算したPER約33.7倍を、10月28日以降の指標として使うことはできません。新しい予想EPSは1,027.08円です。9月の株価との混在を避け、購入を検討する時点の株価で計算し直す必要があります。利益予想には金融収益も含まれます。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
9月16日の時価総額は約22.5兆円|中間配当49円、期末は未定
9月16日終値を基準に、発行済株式数7億3,200万株で計算した時価総額は約22.5兆円でした。自己株式を含む通常の表示基準へそろえています。6月末の実績BPS1,440.18円に対する当時のPBRは約21.3倍でした。10月決算後の株価や純資産を用いた現在の指標ではありません。
10月28日、会社は中間配当を49円に決定しましたが、期末・年間配当予想は引き続き未定です。中間配当は前年の29円から増え、支払開始は12月1日を予定しています。49円を単純に2倍して年間配当とせず、年間予想が未定のため予想配当利回りは算出しません。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
利益率・増産・新たな還元策が次の株価を左右する

中長期ではAI検査需要の拡大が支えになりますが、短期の値動きは業績だけでは決まりません。10月28日の決算と新たな自社株買いは、性質が異なる確認点です。需給の変化と、利益を稼ぐ力の変化を分けて追います。
7〜9月の営業利益率は55.9%|下期は50%超の維持を見込む
10月28日発表の7〜9月期は、売上高約4,777億円、営業利益約2,668億円でした。営業利益率は1Qの51.7%から55.9%へ上昇し、粗利率も69.5%から71.1%へ改善しました。1Qの採算低下を懸念する段階から、下期に高い利益率を維持できるかを確かめる段階へ移っています。
重要なのは、販売増で部材費上昇を吸収し、通期計画に必要な利益を残せるかです。会社は10月28日、下期の営業利益率を7月予想より約3ポイント高い50%超と見込みました。部材費上昇を織り込んだうえで、SoCテスターの販売増と製品構成の改善を見込んでいます。
部材価格上昇を吸収しながら年産1万台へ進めるか
増産には工場だけでなく、電源や計測部品、委託生産先の確保が必要です。同社は東南アジアでEMSの第2拠点を使い、主要部品では長期契約も進めています。EMSは外部企業へ製造を委託する仕組みです。
需要が供給能力を超えれば、販売機会を失うだけでなく納期も長期化します。反対に需要が急減すれば、増産投資が重い固定費負担へ変わります。達成済みの年産5,000台以上の能力を販売へ結び付け、1万台へ向けた追加投資が利益を圧迫しないかが重要です。
旧自社株買いは終了|10月28日に2,800億円上限の新枠を決定
1,500億円を上限とした旧自社株買いは、8月19日までに約1,499.97億円を取得して終了しました。10月28日には別の取得枠として、1,100万株、2,800億円を上限とする市場買付を決定しています。株数上限は自己株式を除く発行済株式数の1.5%です。
新枠の取得期間は10月29日から2027年3月24日で、取得完了額ではありません。旧枠の実績と新枠の上限を合算して、すでに買い付けた金額と扱わないよう注意が必要です。今後公表される取得株数・金額で、実際の買い付け進捗を確認します。
日経平均キャップ調整比率0.9から0.8への変更に注意
日本経済新聞社は、アドバンテストの日経平均でのウエートが10%の上限を超えたため、2026年10月1日にキャップ調整比率を0.9から0.8へ下げると発表しました。指数計算に使う調整済み株価換算係数も7.2から6.4への変更とされました。
この変更計画では、指数連動型ファンドによる保有量の調整が想定され、9月末から10月1日前後の需給に影響する可能性がありました。業績悪化を示す材料とは異なります。10月28日以降の売買要因と断定せず、過去の指数調整と新たな自社株買いを区別します。
AI投資の選別・円高・メモリーシェア低下が増益のリスク
AIサービスの収益が巨額投資へ見合わなければ、顧客が設備投資を絞り、テスター需要にも遅れて響きます。データセンターでは電力や冷却、建設の遅れも稼働時期を左右します。装置メーカーだけが順調でも、半導体の増産が計画通り進むとは限りません。
円高による円換算売上の減少や、メモリー分野のシェア低下もリスクです。転換社債には将来の希薄化余地もあります。需要予測が弱まる一方で増産費用が先行すれば、利益率と評価倍率の両方が下がり得ます。買う際は、次の決算で確かめる材料と、見込みが外れた際の対応を決めておきます。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
まとめ|推論AI需要は強いが、高値後の下落だけで買い時とは言えない

アドバンテストは推論AI向けの検査需要を取り込み、本業の利益を伸ばしています。一方、掲載した9月16日までの株価は8月高値から下落していました。7月決算後の急反発だけを見て買いを急ぐ必要はありません。
中長期の成長余地と、今の株価で買う魅力は分けて考えましょう。9月16日時点では株価が下がっても、当時の会社予想の達成とその先の増益を織り込んだ評価が残っていました。
次の確認点は、増産が売上へつながる速さと、部材費上昇後の採算です。新たな自社株買いによる需給を踏まえ、次回決算で利益の伸びを確かめながら、購入時期と金額を分散する姿勢が適しています。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。