
エヌビディア(NVDA)の株価は、2026年11月12日の通常取引を166.19ドルで終えました。同日、創業者のジェンスン・フアン氏が社長兼CEOを辞任したと会社が公表し、終値は前日比4.34%安です。11月6日の186.64ドルと比べると約11%低い水準にあります。
一方、8月に発表した第2四半期の売上高は前年同期の2倍を超えました。製品競争力まで失われたと示す事実はありませんが、利益に比べて現金の回収は弱くなっています。私は急落直後の買い増しを急がず、次の決算で成長の持続と回収の改善を確かめたいと考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
フアンCEO辞任後は暫定体制となり、独立調査が残る
CEOが替わっても、製品の供給や顧客との契約がその日に止まるわけではありません。ただし、投資配分や大型契約を最終判断してきた人物が退き、正式な後継CEOはまだ決まっていません。開示で確定した事実と、確認できない情報を分けて見ます。
11月11日に辞任受理、クレスCFOが暫定CEOへ
米証券取引委員会(SEC)へ提出された臨時報告書(8-K)によると、取締役会は2026年11月11日、フアン氏の社長・CEO・取締役の辞任を受理しました。辞任は即日発効し、会社は翌12日に公表しています。後任が決まるまで、コレット・クレスCFOが財務責任者を続けながら暫定CEOを務めます。
取締役会の議長はハーベイ・ジョーンズ氏です。会社は製品計画と顧客への約束を継続できると見込んでいますが、これは会社の見通しで、実際の結果はまだ出ていません。CFOがCEOを兼ねる体制で、11月17日の決算説明に誰がどんな投資方針を示すかが最初の試金石です。
独立調査の確定事実と未確認情報を分ける
辞任受理の前日にあたる11月10日、独立取締役は外部弁護士による独立調査を進めているとの声明を出しました。フアン氏本人も謝罪声明で不貞を認めています。会社の公式な表現は「辞任」で、取締役会が解任を準備していたとする報道とは分けて読む必要があります。
開示で確定しているのは、独立調査の実施、辞任の受理、暫定体制の3点です。その他の疑惑は、調査結果の公表前に事実と扱えません。調査の結論次第では顧客や当局との関係にも影響しうるため、調査結果の公表内容は今後も株価材料として残ります。
売上962億ドルでも利益の現金化は別に見る
7月26日までの3カ月間にあたる27年1月期(米国の会計年度ではFY2027)第2四半期の売上高は962億ドルで、前年同期の467億ドルから約2.1倍に増えました。ただ、純利益には株式の投資利益が含まれ、売上代金の回収期間も延びています。成長の大きさと利益の現金化を分けて確認します。
データセンターが売上の約93%を占める
会社が市場別に示す売上では、データセンター向けが890億ドルで、全体の92.5%を占めました。データセンターは、クラウド企業などがAIの学習や推論に使う大規模な計算設備です。うち巨大クラウド事業者(ハイパースケーラー)向けが487億ドルで約55%、残る403億ドルはそれ以外の顧客区分です。
データセンター以外の「エッジ」区分は72億ドルです。NVIDIAはAI投資向け設備を売る側、クラウド企業はそれを使い投資を回収する側です。AI市場が拡大しても、設備の販売企業と利用企業では利益を得る時期が異なります。顧客の採算が悪化すれば、次の設備発注にも響きます。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
純利益を押し上げた投資利益と本業の営業利益
第2四半期の純利益は597億ドルで、前年同期の264億ドルから約2.3倍になりました。この計算には保有株式の投資利益78億ドルが含まれます。本業の稼ぎを示す営業利益は637億ドルで、売上に対する比率は前年同期の60.8%から66.2%へ上がっています。
粗利率(売上から製造原価を引いた利益の割合)も72.4%から75.0%へ改善しました。会社が示す調整後EPS(1株利益)は2.22ドルで、会計上の2.46ドルを下回ります。株価の評価には、投資益で振れる純利益より営業利益や調整後EPSを軸にした方が実力に近づきます。調整後は27年1月期から株式報酬費用も含めるため、前年も再計算値と比べます。
売掛金回収60日と営業キャッシュフローの変化
営業キャッシュフロー(本業で得た現金)は241億ドル。前期比で減り、前年比では増えました。運転資本と納税増が響き、全額が売掛金の問題ではありません。
売掛金は631億ドル、平均回収日数(DSO)は45日から60日へ延びました。投資適格顧客との大型契約で支払条件を延ばしたためです。売上計上から現金化までの期間が延びています。
| 項目(億ドル) | 26年1月期Q2 | 27年1月期Q1 | 27年1月期Q2 |
|---|---|---|---|
| 純利益 | 264 | 583 | 597 |
| 営業キャッシュフロー | 154 | 503 | 241 |
| フリーキャッシュフロー(会社定義) | 135 | 486 | 213 |
CEO交代後も一体供給の強みは残るが、顧客導入が試金石
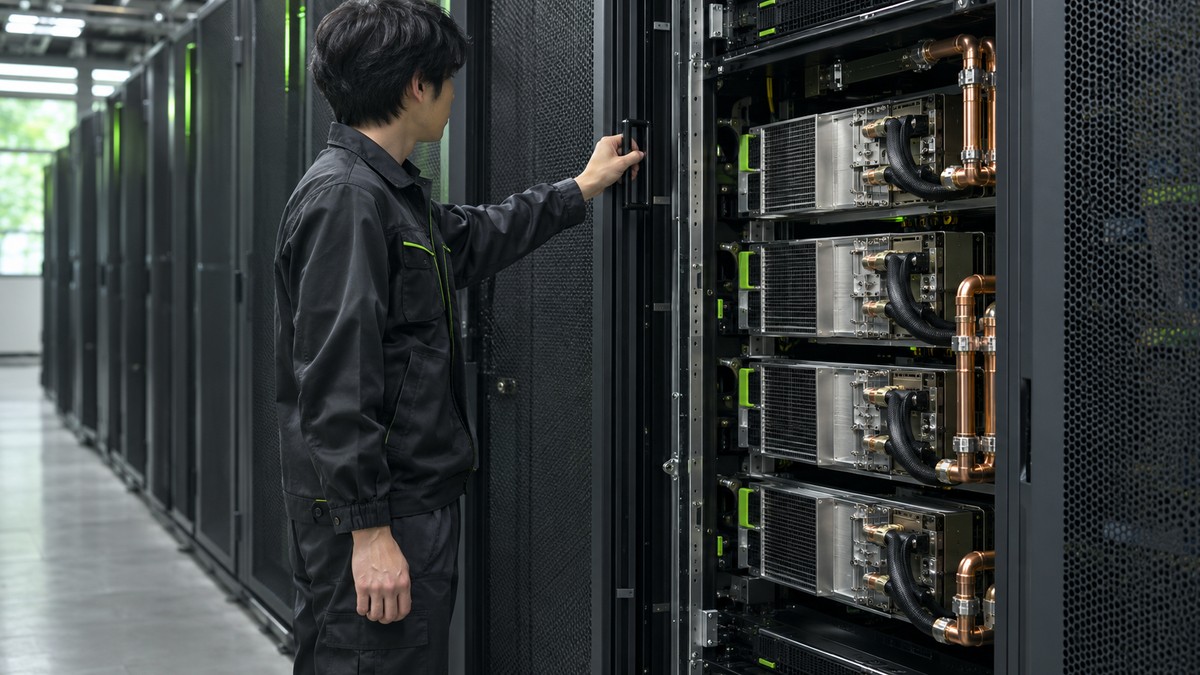
株価を支えてきたのは、GPU単体ではなく開発ソフトや通信機器まで含めた供給力です。CEO交代でこの強みが失われたと示す事実は、11月13日時点で確認されていません。ただ、新製品の立ち上がりと競合の伸びは決算ごとに点検が必要です。
GPUとCUDA、ネットワークを組み合わせる強み
NVIDIAの強みは、計算を担うGPU、GPU向けの開発基盤CUDA、多数のGPUをつなぐネットワーク機器を一体で供給できる仕組みにあります。CUDA向けに書かれたAIソフトを他社の半導体へ移すには、プログラムの修正や性能の再検証が必要です。
移行の負担はNVIDIA製品を使い続ける理由の一つです。ただし、粗利率には原価や製品構成も影響し、会社は第2四半期の改善をBlackwell Ultraの構成比で説明しています。CUDAの強みだけで高利益率の持続を保証するわけではありません。
Vera Rubinの量産と顧客導入を区別する
次世代のAI向け製品群Vera Rubin(ベラ・ルービン)について、会社は第2四半期の時点でフル生産に入ったと説明しています。顧客への導入は第3四半期から始まる計画です。量産体制が整っても、顧客の設備への組み込みや稼働開始には時間差があります。
製品売上は通常、顧客へ支配が移った時点で計上されます。量産開始の発表だけで、第3四半期の売上が上振れすると決まったわけではありません。11月17日の決算でVera Rubinの売上がどの程度計上されたか、立ち上げ費用で粗利率が下がっていないかが確認点です。
TPUとAMDの成長はNVIDIAへの発注にどう響くか
アルファベットは10月28日の決算説明で、自社開発のAI半導体TPUの外部販売が第3四半期に寄与し、第4四半期に拡大する予定と示しました。TPUを使う顧客が増えるほど、その分はNVIDIA製GPUへの発注を置き換える可能性があります。
AMDは11月3日、第3四半期のデータセンター部門売上が85億ドルで前年同期比97%増えたと発表しました。この数字にはサーバー用CPUも含まれ、GPUのシェア比較には使えません。AMDはMI450やROCm 10、Heliosで対抗を強めています。競合製品の普及が進むほど、NVIDIAの価格維持と受注拡大には高い性能や供給力が必要です。
株価166.19ドルの予想PER13倍台でも利益予想の下振れには弱い
11月12日終値166.19ドルでのPERは、実績で約21倍、データ会社予想で約14倍です。時価総額は4.01兆ドルに達します。どちらの倍率で見るべきかは、分母にどの利益を使ったかで変わります。
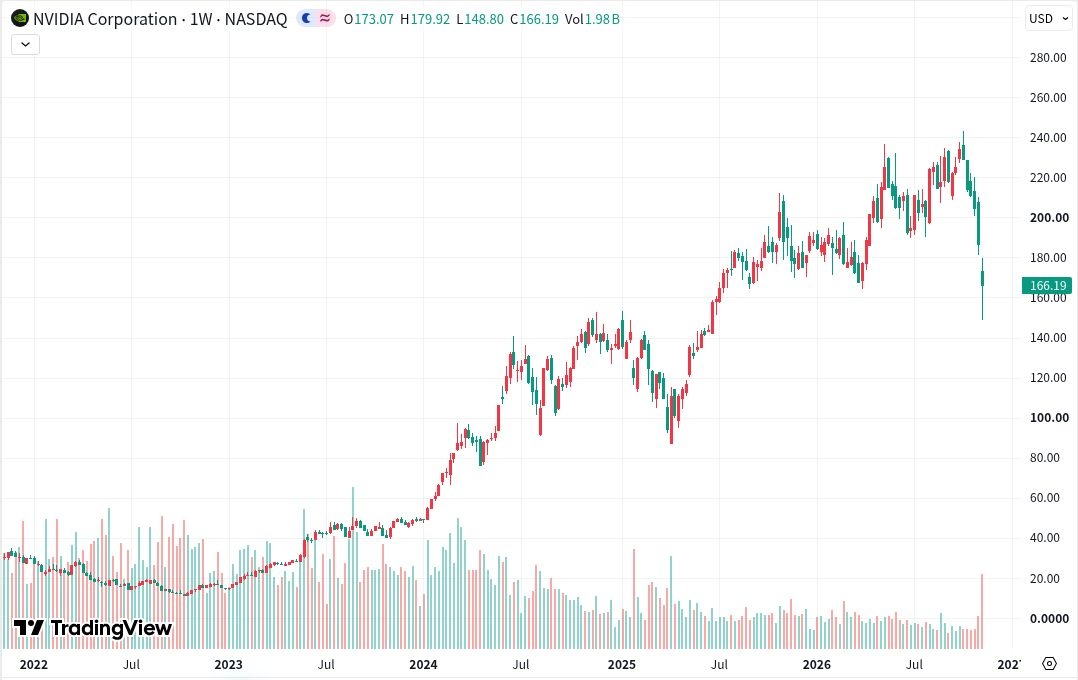
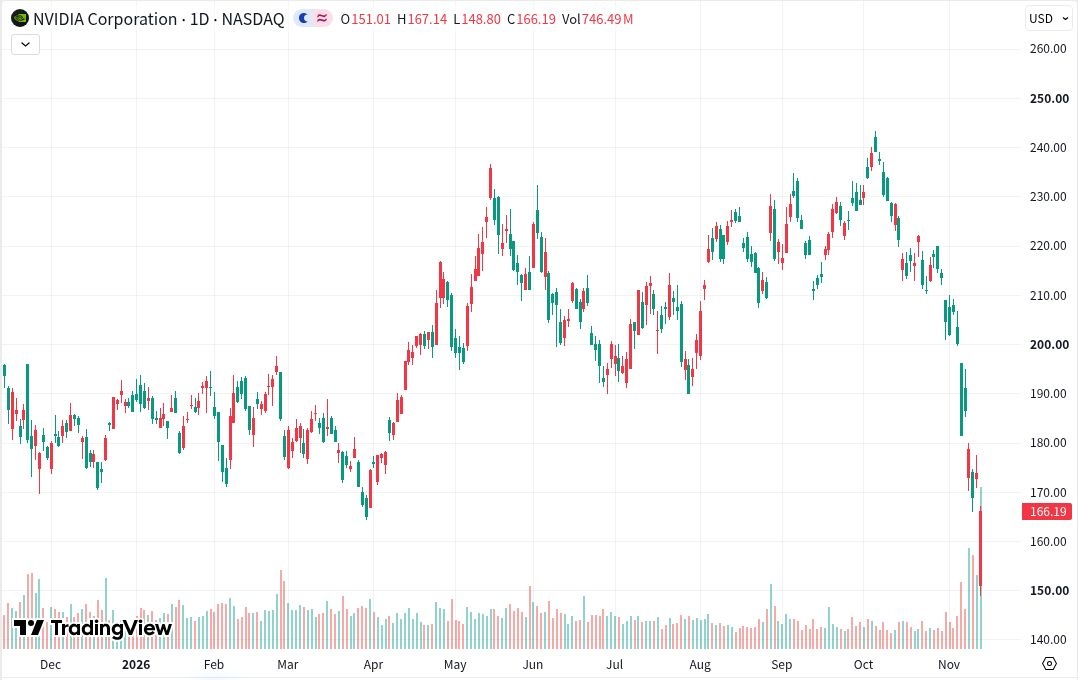
5年・1年チャートで急落前からの株価推移を確認
2022年10月10日週は10.81ドル。ゲーム減収と対中規制が重なり、その後はAI需要で利益が拡大しました。2025年4月7日週の86.62ドルは相互関税による市場混乱の中で付けた安値です。
2026年10月6日に上場来高値243.37ドル、11月12日に年初来安値148.80ドルを付けました。長期成長の中でも直近は高値切り下げが続き、反転の確認には至っていません。経営交代への不安は過去の需要減とは異なります。
予想PERと実績PERは利益の基準をそろえて読む
StockAnalysisの11月12日統計では、実績PERの分母は投資益込みの直近12カ月EPS7.91ドルです。予想PERは会社の通期予想ではなく、予想期間と調整基準は未確認のため、実績との増益率比較には使いません。
利益予想が下がれば同じ株価でも予想PERは上がります。倍率だけで割安とは断定できません。PBRは7月26日純資産、配当は四半期0.25ドルの年率換算です。
| 11月12日終値基準 | 値 |
|---|---|
| 実績PER | 21.01倍 |
| 予想PER | 13.73倍 |
| PBR | 17.53倍 |
| 年率換算配当利回り | 0.60% |
11月12日の終値と時間外の値動きを分ける
11月12日の日中安値148.80ドルは前日終値比14.3%安ですが、引けには下落率が4.34%へ縮まりました。下表は米国の通常取引終値で、辞任受理日と公表日を区別しています。
時間外の急落率と終値ベースのPERを混ぜると、割安度を誤ります。日中安値から戻しても、前日終値には届きませんでした。
| 日付(2026年) | 終値(ドル) | 主な開示・出来事 |
|---|---|---|
| 11月6日 | 186.64 | - |
| 11月9日 | 178.67 | - |
| 11月10日 | 168.89 | 独立取締役が独立調査について声明 |
| 11月11日 | 173.73 | 取締役会が辞任を受理 |
| 11月12日 | 166.19 | 辞任を公表(日中安値148.80ドル) |
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
成長を支えるAI投資には資金回収と規制のリスクもある
大手クラウドの設備投資は増えていますが、全額がNVIDIAの売上になるわけではありません。会社は顧客の資金調達を支える約束も広げており、中国向けDC用計算製品は売上計画から除かれています。売上の追い風と、回収や保証の負担はセットで動きます。
顧客の巨額設備投資は全額NVIDIAへの発注ではない
アマゾンは10月29日、2026年の設備投資を約2200億ドルと見込み、クラウド事業AWSの第3四半期売上は460億ドルで39%増えたと発表しました。アルファベットも2026年の設備投資を1950億〜2050億ドルとしています。
ただし、この投資には建物や電力設備、自社開発のAI専用半導体(ASIC)も含まれます。2社で4000億ドルを超える投資額があっても、NVIDIAの受注はその一部です。GPUを購入しても、電力・冷却・通信設備が整わなければ稼働できません。設備投資の総額と、計算基盤が利用可能になる時期には差があります。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
AI資金供給枠とNVIDIAの支援負担を区別する
8月11日に説明した構想は、時間をかけて5000億ドル超の第三者資金を集める目標で、確定受注ではありません。一部案件では規模の最大25%について残存価値を支える可能性があり、個別に審査します。
四半期報告書は7月26日時点の顧客支援契約560億ドルと、8月契約込みの最大保証1085億ドルを別々に開示しています。合計1645億ドルは全額が借金や確定損失ではありません。保証の大半を占めるSB Energy案件は29年1月期以降の稼働を見込み、賃貸開始等で有効となり、対象借り手の不履行で支払いが生じます。契約利用料の負担とは区別が必要です。
中国売上を見込まない会社計画とH200輸出審査
米商務省産業安全保障局(BIS)は2026年1月13日、中国向け半導体の審査方針を改め、15日に施行しました。H200やAMDのMI325Xは条件付きの個別審査となり、輸出が全面的に解禁されたわけではありません。5月31日の指針でも、中国などに本社を置く企業の海外子会社向けは許可が必要なままです。
会社は第3四半期の売上計画に、中国向けデータセンター用計算製品を含めていません。中国向けDC用計算製品の売上は、会社計画達成の前提ではありません。輸出審査の行方は辞任とは別の材料で、11月17日の説明では中国向けの出荷状況が示されるかを確認します。
11月17日決算の売上と資金回収で増益期待の持続を測る
次の決算は米西海岸時間11月17日13時20分、日本時間18日午前6時20分ごろに発表予定です。暫定CEO体制で初めての決算となり、計画の達成度と現金の回収に加え、新体制の経営方針を確認する機会です。
売上と粗利率は8月時点の会社計画を維持できるか
会社予想は売上1080億ドル±2%、粗利率74%±0.5ポイントです。前期比約12%増。増収は鈍る計画です。
下限1058.4億ドルを割り、次期予想も弱ければ増益期待は後退します。上限売上と強い次期計画なら不安を和らげます。
| 四半期 | 売上高(億ドル) | 営業利益(億ドル) | 純利益(億ドル) | EPS(ドル) |
|---|---|---|---|---|
| 26年1月期Q3 | 570 | 360 | 319 | 1.30 |
| 26年1月期Q4 | 681 | 443 | 430 | 1.76 |
| 27年1月期Q1 | 816 | 535 | 583 | 2.39 |
| 27年1月期Q2 | 962 | 637 | 597 | 2.46 |
| 27年1月期Q3(会社予想) | 1080(±2%) | - | - | - |
売掛金・在庫・キャッシュフローで成長の質を確かめる
7月26日時点の在庫は316億ドルで、前四半期の約258億ドルから増えました。会社はVera Rubinの第3四半期導入に向けた準備と説明しています。在庫が予定通り出荷されて売上になれば心配は小さく、積み上がり続ければ需要の読み違いを疑う材料になります。
決算で見る組み合わせは、回収日数が60日から45日方向へ縮むか、投資益・納税の影響を除いて入金が増えたか、在庫が売上に変わったかの3つです。改善が続けば資金回収への不安が薄れますが、悪化が重なれば利益成長への評価も下がりやすくなります。
暫定CEOの投資方針と後継体制が評価を分ける
クレス氏は財務責任者として、業績や資金配分を担ってきました。一方、製品戦略や大口顧客との交渉を率いてきたフアン氏の役割を誰が引き継ぐかは、まだ示されていません。後継を社内から選ぶか社外から招くかでも、投資の優先順位は変わりえます。
決算説明で後継の選任手順と時期、資金動員構想や保証を今後も広げるかが示されれば、経営面の不透明感は和らぎます。支援を絞れば顧客の導入ペースが落ちる恐れがあり、広げれば保証などの負担が積み上がります。支援の規模だけでなく、案件の採算や保証の条件をどう厳しくするかまで説明が必要です。
まとめ|利益の成長と経営リスクを分けて判断する
フアン氏の辞任で創業者への依存が表面化しましたが、開発基盤や一体供給の強みまで失われたとは確認されていません。利益の成長が続くかに加え、売上の現金化と顧客支援の負担が評価を左右します。
筆者は、急落を買い場と断定するのは早いと見ています。保有中の買い増しは急がず、新規購入も決算で成長と回収を確認できた場合に限り、分割して検討します。
売上の計画下限割れ、回収日数のさらなる延び、後継体制の不透明さが重なれば慎重に構えます。反対に回収が改善し、増益見通しと後継体制が固まれば、低い予想PERを評価しやすくなります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。